Mijn colleges staatsrecht kreeg ik van prof. mr. dr. A. (Andries) Postma. Aan hem moest ik denken tijdens het lezen van een arrest van de Hoge Raad over grafrechten. Hij benoemde namelijk ook dat aan iedere rechtsstrijd een einde moet komen (Lites finiri oportet). Daarom is er na de Hoge Raad niet nog een rechtsprekende instantie. Partijen moeten verder kunnen met een definitieve beslissing.
In deze zaak is de centrale vraag of de gemeente Krimpen aan den IJssel optreedt als overheid en daarmee recht heeft op een bijdrage uit het btw compensatiefonds vanwege het uitgeven van grafrechten tegen vergoeding? De gemeente, het Hof en de Advocaat-Generaal vinden van wel. De Belastingdienst, Rechtbank en Hoge Raad vinden van niet. Een gelijkspel (3-3) zou je kunnen zeggen. Als hoogste rechtscollege is de uitleg van de Hoge Raad hetgeen waar de praktijk mee verder moet. Waarom is dit arrest belangrijk en waar ging de zaak precies over? En is de (rechts)strijd inderdaad ten einde?
Even vooraf
Het btw compensatiefonds (Bcf) compenseert de heffing (betaling) van btw bij uitbesteding van taken door gemeenten en provincies. Zo wordt een keuze tussen zelf uitvoeren (geen btw heffing) of uitbesteden (wel btw heffing) niet beïnvloed door deze btw. De gemeente of provincie treedt dan op ‘anders dan in het kader van zijn onderneming’, waarbij dit optreden getoetst wordt aan de criteria die gelden voor de heffing van omzetbelasting. Bij ‘anders dan in het kader van zijn onderneming’ is sprake van:
- werkzaamheden of handelingen verricht als overheid, of
- van niet-economische activiteiten.
Voor de taken die een gemeente of provincie verricht in het kader van zijn onderneming, zijn de gewone regels van de wet op de omzetbelasting
De zaak
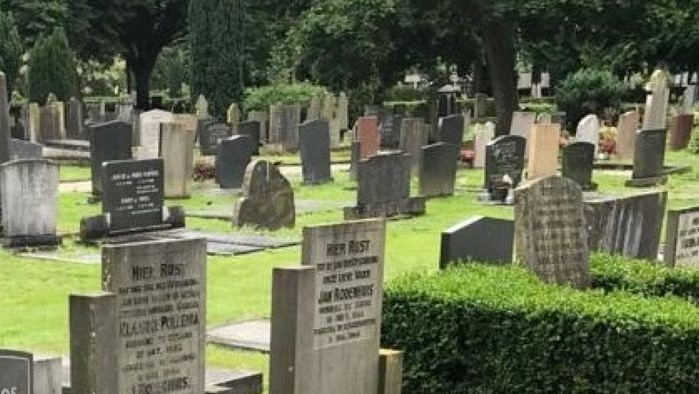
De Wet op de lijkbezorging (Wlb) verplicht iedere gemeente een gemeentelijke begraafplaats te hebben. Deze gemeente heeft er twee en geeft op beide, tegen betaling, grafrechten uit. Voor de btw op de kosten voor onderhoud, inrichting etc. claimt de gemeente compensatie bij het Bcf.
Na een onderzoek corrigeert de Belastingdienst de aan de gemeente betaalde bijdrage uit het Bcf. Kort gezegd is de Belastingdienst van mening dat geen sprake is van een overheidstaak. Waar de Hoge Raad derhalve over moet besluiten is de vraag: Wanneer is sprake van een overheidstaak?
De Hoge Raad zegt hierover in r.o. 3.2.3 “… Wanneer daarentegen diezelfde werkzaamheden of handelingen ook – in concurrentie met die lichamen – door particuliere marktdeelnemers kunnen worden verricht onder een privaatrechtelijk regime, en de publiekrechtelijke lichamen onder dezelfde juridische voorwaarden optreden als die particuliere marktdeelnemers, kunnen deze lichamen niet worden geacht hun werkzaamheden of handelingen als overheid te verrichten”.
Bij werkzaamheden die, onder dezelfde voorwaarden, ook door particuliere aanbieders kunnen worden uitgevoerd, is geen sprake van het optreden als overheid. De gemeente is dan ‘gewoon’ ondernemer voor de omzetbelasting; net als bijvoorbeeld een supermarkt.
Wetende dat er ook kerkelijke begraafplaatsen zijn en natuurbegraafplaatsen, als particulier initiatief, die steeds populairder worden, is het duidelijk dat het hebben van een begraafplaats niet uitsluitend is voorbehouden aan gemeenten. Wat zijn dan wel die overheidsbevoegdheden?
Vervolgens gaat de Hoge Raad in op de Wlb en de betreffende Verordening inzake begraafplaatsen. De conclusie is dat de Wlb noch de Verordening een basis zijn om, bij het uitgeven van grafrechten, te kunnen spreken van een overheidsbevoegdheid. De Hoge Raad schrijft: “… De op grond van de artikelen 229 en volgende van de Gemeentewet gebruikte bevoegdheden voor het vaststellen van de vergoedingen voor de grafrechten, zijn … niet te beschouwen als overheidsbevoegdheden die worden gebruikt voor het verrichten van de betrokken werkzaamheden en handelingen als zodanig … en maken niet dat die prestaties daarom worden verricht in de hoedanigheid van overheid”.
Mijn samenvatting is dat de betreffende bevoegdheid exclusief moet toekomen aan de overheid om te kunnen spreken van een overheidsbevoegdheid. In deze zaak betekent dat voor mij dat de gemeente in haar hoedanigheid van overheid, als enige partij, de locatie voor de begraafplaats aanwijst en de openbare orde aldaar vaststelt/handhaaft. De exploitatie is geen overheidstaak.
Waarom belangrijk?
De Hoge Raad geeft een nadere invulling aan het begrip overheidstaak. Dit betekent een herijking van de taken/activiteiten van de gemeente en provincie door deze te toetsen: Er is sprake van een overheidstaak – het handelen als overheid – als sprake is van een wettelijke taak en daarbij gebruik gemaakt wordt van de aan de overheid toegekende prerogatieven. Een overheidsprerogatief is een recht dat aan een bestuurder of autoriteit met uitsluiting van alle anderen, is opgedragen. Kan de activiteit niet zonder dit prerogatief verricht worden, dan is sprake van een overheidstaak met de mogelijkheid van een compensatie uit het Bcf.
Nu het uitgeven van grafrechten geen overheidstaak is, blijven er twee opties over:
- Er is sprake van niet-economische activiteiten (bijdrage Bcf), of
- Er is sprake van handelingen in het kader van zijn onderneming (gewone btw regime).
Omdat de Hoge Raad alleen een rechtsvraag kan beantwoorden – en dat gedaan heeft – moet het Hof waarnaar de Hoge Raad voor deze vervolgvraag heeft verwezen oordelen aan de hand van de feiten en omstandigheden. Anders gezegd, welke handelingen worden ten behoeve van deze begraafplaatsen en uitgegeven grafrechten verricht én hoe zijn die te duiden voor de omzetbelasting?
Dit is nog niet zo eenvoudig aangezien niet-economische activiteiten kunnen opgaan in de handelingen in het kader van de onderneming. Deze zijn dan feitelijk en economisch nauw aan elkaar verbonden, met als gevolg dat er geen compensatie uit het Bcf mogelijk is. Belangrijk is dan vast te stellen dat, naar de mening van de Belastingdienst, de gerichte vrijstelling voor lijkbezorging van toepassing is. Daarmee drukt de omzetbelasting als voorheffing volledig op de gemeente. Op zich is daar al een zelfstandige discussie over te voeren.
Anders dan Postma uitlegde is hier de (rechts-)strijd nog niet gestreden. Alleen ‘Lites finiri oportet’ voor de overheidstaak. Daarmee is het ‘slechts’ een stap in de verdere uitleg van de btw positie van een gemeente.
Mr. J.R. (Remko) Hesse is specialist loonheffingen en eigenaar van Foseti bv. remko.hesse@foseti.nl.

Geef een reactie