• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Magische truffels geen voedingsmiddel voor menselijke consumptie en dus geen laag btw-tarief

10 april 2026 door Jessica Lindenberg

paddo en btw

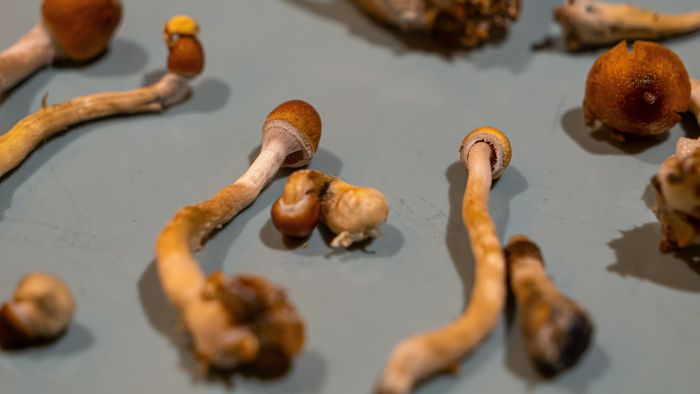
De Hoge Raad oordeelt dat magische truffels niet kwalificeren als voedingsmiddelen voor menselijke consumptie. Doorslaggevend is dat zij niet worden gegeten om het lichaam van voedingsstoffen te voorzien, maar vanwege hun hallucinerende werking.

Een bv verkoopt zogenoemde magische truffels. Deze bevatten psilocybine en psilocine en veroorzaken bij consumptie psychedelische effecten. De truffels worden doorgaans rauw en in kleine hoeveelheden geconsumeerd. De bv voldoet over 2020 en 2021 btw naar het algemene tarief, maar maakt bezwaar en stelt dat de levering onder het verlaagde tarief valt als voedingsmiddel in de zin van post a.1 van Tabel I bij de Wet OB 1968. De inspecteur wijst het bezwaar af en wijst daarbij ook op een eerder gepubliceerd standpunt over de btw-behandeling van dergelijke producten. In geschil is of magische truffels kwalificeren als voedingsmiddelen voor menselijke consumptie.

Consumptiedoel is bepalend

De Hoge Raad sluit aan bij de uitleg van het Hof van Justitie over het begrip voedingsmiddelen. Producten moeten voedingsstoffen bevatten die noodzakelijk zijn voor het functioneren van het menselijk organisme én met dat doel worden geconsumeerd. Het hof heeft vastgesteld dat magische truffels wel voedingsstoffen bevatten, maar dat deze slechts in verwaarloosbare hoeveelheden worden ingenomen. De consumptie is gericht op de psychedelische effecten. De Hoge Raad laat dit feitelijke oordeel van het hof in stand, omdat het niet getuigt van een onjuiste rechtsopvatting en niet onbegrijpelijk is. Daarmee is geen sprake van een voedingsmiddel in de zin van het verlaagde tarief.

Geen beroep op paddo-arresten

De bv beroept zich op eerdere arresten over paddo’s. De Hoge Raad volgt dit niet. De arresten uit 2014 zien op de uitleg van een andere tabelpost (pootgoed) en bieden daarom geen steun. Het arrest uit 2015 over paddo’s maakt dit niet anders, omdat het hof in deze zaak mocht oordelen dat magische truffels zich feitelijk onderscheiden door de wijze van consumptie. Bovendien bestond ten tijde van de aangiften al onduidelijkheid over de btw-behandeling van deze producten, onder meer door latere rechtspraak en prejudiciële vragen. De Hoge Raad verklaart het beroep in cassatie ongegrond.

Wet: art. 9, lid 2, onderdeel a Wet OB 1968 en post a.1 Tabel I

Bron: Hoge Raad 10 april 2026 (gepubliceerd 10 april 2026), ECLI:NL:HR:2026:450, 23/03016
Filed Under: BTW, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Kabinetskoers voor ‘rust en duidelijkheid onder zelfstandigen’
Volgende artikel
Hof motiveert onvoldoende waarom RIEC-stukken geen onderdeel dossier zijn

Reader Interactions

Gerelateerde berichten

BTW en subsidies: geen automatische vrijstelling van btw

Subsidies worden in de praktijk vaak als vanzelfsprekend buiten het bereik van de btw geplaatst. Die aanname gaat niet altijd op. De btw kent eigen, Europees geharmoniseerde regels voor de vraag of een subsidie in de heffing wordt betrokken, en die regels sluiten niet één-op-één aan bij hoe subsidies in de praktijk worden ervaren. Een subsidie kan wel degelijk leiden tot btw-heffing, ook als de verstrekker en de ontvanger daar zelf niet van uitgaan.

BOR

Certificaten vallen onder bedrijfsopvolgingsvrijstelling

Rechtbank Noord-Holland oordeelt dat de bedrijfsopvolgingsvrijstelling in de overdrachtsbelasting van toepassing is op de schenking van certificaten van aandelen. Volledige zeggenschap over de onderneming is daarvoor niet vereist.

steun sportverenigingen

Standpunt sportvrijstelling

De Kennisgroep omzetbelasting heeft vragen beantwoord over de toepassing van de sportvrijstelling op het verlenen van het recht om te sporten en op het ter beschikking stellen van sportattributen door een onderwijsinstelling.

Belastingregels maken reparatie elektronica onnodig duur

Onderzoekers van de Erasmus School of Law hebben onderzocht hoe belastingregels reparatie van consumentenelektronica onbedoeld kunnen bemoeilijken. Aanleiding is dat consumenten een kapot apparaat vaak vervangen, terwijl reparatie mogelijk duurzamer is doordat minder grondstoffen nodig zijn en minder afval ontstaat.

pakketbezorger arbeidstijdenwet

Nieuwe EU-afhandelingsvergoeding voor e-commerce vanaf november

Het nieuwe Douanewetboek van de Unie moderniseert de Europese douaneregels en introduceert een afhandelingsvergoeding voor e-commerce. Staatssecretaris Eerenberg meldt dat deze vergoeding € 2 per productcategorie bedraagt en naar verwachting vanaf 1 november 2026 wordt geheven.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA

Stoomcursus btw en internationaal zakendoen

AGENDA

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Basistraining AI voor de fiscale praktijk

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×