• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Afschrijving gesloten bestelauto anders dan bij kampeerauto

20 augustus 2020 door Michel Halters

kampeerauto

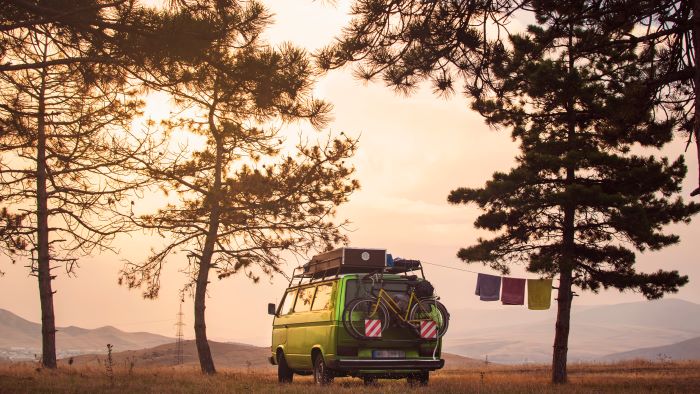
Er is een verschil in gebruik tussen een gesloten bestelauto zonder recreatieve voorzieningen en een kampeerauto. Dit rechtvaardigt een lagere afschrijving bij een geïmporteerde kampeerauto om de verschuldigde BPM te bepalen. Een gesloten bestelauto zonder recreatieve voorzieningen wordt veel meer gebruikt dan een kampeerauto en zal daarom sneller zijn afgeschreven.

Een man importeerde een kampeerauto uit Duitsland. Voor het bepalen van de hoogte van de belasting van personenauto’s en motorrijwielen (BPM) had hij voor de afschrijving een koerslijst toegepast van een gesloten bestelauto. De Belastingdienst was het hier niet mee eens en legde een naheffingsaanslag BPM op.

Heffing BPM gebruikte kampeerauto in strijd met EU-recht?

Bij Hof Den Bosch is in geschil of voor de vaststelling van de waardevermindering voor de BPM mag worden uitgegaan van de waardevermindering van een gesloten bestelauto waarop de kampeerauto is gebaseerd. De man is van mening dat de hoogte van de BPM van de kampeerauto in strijd is met EU-recht. Voor een nieuwe kampeerauto wordt de BPM anders bepaald dan voor een gebruikte kampeerauto. Daardoor is het Unie-recht geschonden. Voor afschrijving op kampeerauto’s zou moeten worden gekeken naar de afschrijving op vergelijkbare gesloten bestelauto’s.

Snellere slijtage intensief gebruikte bestelauto’s

Het hof is het niet met de man eens. De afschrijving op kampeerauto’s is in het algemeen lager dan op een gesloten bestelauto. Kampeerauto’s worden doorgaans maar beperkt gebruikt. Daardoor verloopt de afschrijving bij een kampeerauto of een gesloten bestelauto met recreatieve voorzieningen niet op dezelfde wijze als afschrijving bij een gesloten bestelauto zonder die voorzieningen. Voor afschrijving van kampeerauto’s moet worden aangesloten bij de waardedaling zoals deze zich in het economische verkeer voordoet. Daarom is er volgens het hof geen strijd met EU-recht. De inspecteur heeft de verschuldigde BPM juist vastgesteld.

Wet: art. 10 BPM

Meer informatie: Gerechtshof ’s-Hertogenbosch 16 juli 2020 (gepubliceerd 13 augustus 2020), ECLI:NL:GHSHE:2020:2223, nr. 19/00406
Filed Under: Auto, Autobelastingen, Belastingheffing auto’s (MRB en BPM), Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Dga kan kunstwerken gratis aan vennootschap verstrekken
Volgende artikel
TVL ook voor recreatieve luchtsector

Reader Interactions

Gerelateerde berichten

Kabinet kiest voor geleidelijke aanpassing youngtimerregeling

Het kabinet geeft gebruikers en de branche meer tijd om zich aan te passen aan de gewijzigde youngtimerregeling. Vanaf 2029 moet een greentimerregeling voor oudere elektrische auto’s een duurzaam alternatief bieden.

Belastingplan 2027: dit verandert voor youngtimers en fossiele auto’s van de zaak

Tax Talks licht de wijzigingen voor youngtimers en de pseudo-eindheffing vanaf 2027 toe.

Nieuwe subsidieregeling elektrische auto’s voor lage inkomens

De ingroei van elektrische auto’s verloopt tot nu toe conform voorspellingen, maar stagneert in de particuliere sector. Staatssecretaris Bertram informeert de Kamer over maatregelen voor elektrisch rijden, laadinfrastructuur, schoon en emissieloos bouwen en mobiel erfgoed.

kilometervergoeding

Kabinet wil bijtelling zakelijke auto niet tussentijds aanpassen

Het kabinet ziet geen aanleiding om de fiscale bijtellingsregeling voor de auto van de zaak gedurende het kalenderjaar aan te passen. Staatssecretaris Eerenberg houdt vast aan de eenvoudige benadering waarbij bepalend is of op jaarbasis meer dan 500 kilometer privé wordt gereden.

autobelastingen

Bezwaar motorrijtuigenbelasting vanaf 10 september ook online

Vanaf 10 september 2026 is het mogelijk om online bezwaar te maken tegen een naheffingsaanslag, boete, betaling of beschikking voor de motorrijtuigenbelasting (mrb).

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

AGENDA

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×