• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Zonder bron van inkomen ook fiscaal achter het net gevist

2 december 2021 door Remco Latour

borgstellingskrediet visserij

Het doen van investeringen is op zich onvoldoende om een bron van inkomen te hebben. Men moet ook met inachtneming van pech een voordeel mogen verwachten.

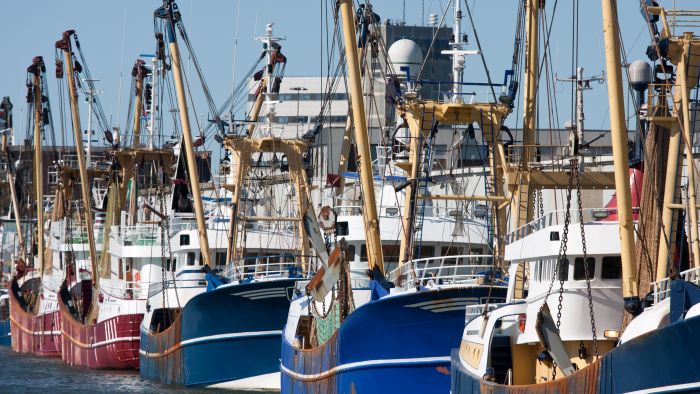
Twee firmanten hadden op 1 januari 2009 een vof opgericht. Volgens de beschrijving in de Kamer van Koophandel bestonden de activiteiten van de vof vooral uit staandwantvisserij. Tijdens een boekenonderzoek van de fiscus voor de jaren 2009 tot en met 2013 verklaarden de firmanten dat zij op dat moment nog niet met de feitelijke activiteiten waren gestart. Zij hadden alleen investeringen gedaan. Zij beschikten tegen die tijd wel over een Europese visvergunning. Bovendien kochten zij op 18 augustus 2014 een grotere vissersboot. Maar eind 2015 verloor de vof haar materieelloods, netten en machines om netten te maken door brand. In hun aangiftes IB/PVV over de jaren 2009 – 2018 gaven de vennoten steeds een verlies uit de vof op. De Belastingdienst kwam daardoor tot de conclusie dat in ieder geval in 2014 en 2015 geen sprake was van een bron van inkomen. De reden was het ontbreken van een objectieve voordeelsverwachting.

Geen objectieve voordeelsverwachting

Hof Amsterdam is het eens met de fiscus. De vof lijdt structureel verlies. Het hof snapt dat het starten van een onderneming in de visserij de nodige investeringen meebrengt, maar dan nog maken de vennoten niet aannemelijk dat sprake is van een objectieve voordeelsverwachting. Een ondernemer moet immers op termijn zijn investeringen kunnen terugverdienen met resultaten uit zijn onderneming. Daarbij moet hij bovendien rekening houden met mogelijke tegenslagen. Bovendien valt wat aan te merken op de investeringen door de vennoten. Zij maken namelijk niet aannemelijk dat al voor de eerste jaren visvergunningen op hun naam stonden. En de firmanten moesten eerst de grotere boot ombouwen voordat deze geschikt was voor visserij. Daardoor was de boot pas vanaf 2015 in te zetten. En ook toen bleef de vof verliezen lijden. De firmanten mogen daarom over de jaren 2014 en 2015 geen verlies uit de vof aftrekken.

Wet: art. 3.2 Wet IB 2001

Bronnen: Gerechtshof Amsterdam 19 oktober 2021 (gepubliceerd 1 december 2021), ECLI:NL:GHAMS:2021:3633, 20/00514 en 20/00515 en Gerechtshof Amsterdam 19 oktober 2021 (gepubliceerd 1 december 2021), ECLI:NL:GHAMS:2021:3634, 20/00512 en 20/00513

Stoomcursus verliesverrekening

Dr. Frank Elsweier behandelt de relevante fiscale aspecten van de Nederlandse verliesverrekeningsregels. Hij gaat onder andere in op de huidige verliesverrekeningstermijnen en de voorgestelde verliesverrekeningstemporisering die per 1 januari 2022 in werking zal treden.
Meer informatie en aanmelden

Filed Under: Fiscaal nieuws, IB-ondernemer, Nieuws

Reageer
Vorige artikel
Vaststelling TVL Q2 2021 gestart
Volgende artikel
Onterechte naheffingsaanslagen btw Q3 2021 of september 2021

Reader Interactions

Gerelateerde berichten

Herwaardering voorraad via kapitaal leidt tot winstcorrectie

Rechtbank Gelderland oordeelt dat een na de aanslag ingediende aangifte niet geldt als de vereiste aangifte. De ondernemer maakt bovendien niet overtuigend duidelijk dat de winstcorrectie wegens herwaardering van de voorraad onjuist is.

Telemarketingwerk telt niet mee voor het urencriterium

Hof Arnhem-Leeuwarden oordeelt dat telemarketingactiviteiten onvoldoende samenhangen met de bouw- en schilderwerkzaamheden van een ondernemer om tot dezelfde onderneming te behoren. De telemarketingactiviteiten vormen ook zelfstandig geen onderneming, waardoor de gewerkte uren niet meetellen voor het urencriterium.

herinvesteringsreserve

Agrarische activiteiten blijven bron van inkomen ondanks verliezen

Hof ’s-Hertogenbosch oordeelt dat de agrarische activiteiten van een vof in 2019 en 2020 nog steeds een bron van inkomen vormen. De inspecteur maakt niet aannemelijk dat een objectieve voordeelsverwachting ontbreekt.

verlies ondernemer

Correctie box 3-vermogen wegens overtollige liquiditeiten in eenmanszaak

Rechtbank Den Haag oordeelt dat de inspecteur het box 3-vermogen van de man terecht heeft gecorrigeerd wegens duurzaam overtollige liquiditeiten in zijn eenmanszaak. Slechts €165.000 van de bank- en spaartegoeden geldt als werkkapitaal; het restant is overtollig en valt in box 3.

belangen aandelen

Standpunt bijgeschreven vergoeding cumulatief preferente aandelen en financieringstoets lucratief belang

De kennisgroep ROW heeft de vraag beantwoord of de bijgeschreven vergoeding op de cumulatief preferente aandelen meetelt voor de financieringstoets van artikel 3.92b, vierde lid, Wet IB 2001.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

AGENDA

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×