Mr. Carola van Vilsteren bespreekt de plannen op het gebied van de btw en de overdrachtsbelasting. Mogelijk dat de notarissen het nog druk gaan krijgen aan het einde van 2022.
21% btw op lachgaspatronen
Het Gerechtshof Arnhem-Leeuwarden heeft in 2021 geoordeeld dat de levering van lachgaspatronen ter zake waarvan het aannemelijk werd geacht dat de lachgas die kennelijk bestemd is om te worden gebruikt voor de bereiding van eet- en drinkwaren en daarin opgaat belast is met het verlaagde btw-tarief. Dit oordeel was in tegenstelling tot het eerder genomen beleidsbesluit. Het probleem van de toepassing van het verlaagd tarief ligt echter in het feit dat de verkoper niet kan bewijzen met welk doeleinde de afnemer lachgas koopt. Lachgas kan namelijk worden gebruikt voor de bereiding van slagroom, maar ook als recreatief roesmiddel. Vanaf 2023 wordt daarom de wet aangepast, zodat de levering van met lachgas gevulde patronen belast is met het algemene tarief (21%), behoudens de specifieke uitzondering voor de levering van lachgas dat kwalificeert als geneesmiddel (dat blijft belast met het verlaagd tarief).
21% btw op energie
De tijdelijke regeling waarmee per 1 juli de btw op energie is verlaagd naar 9%, eindigt op 31 december 2022.
0% btw op zonnepanelen
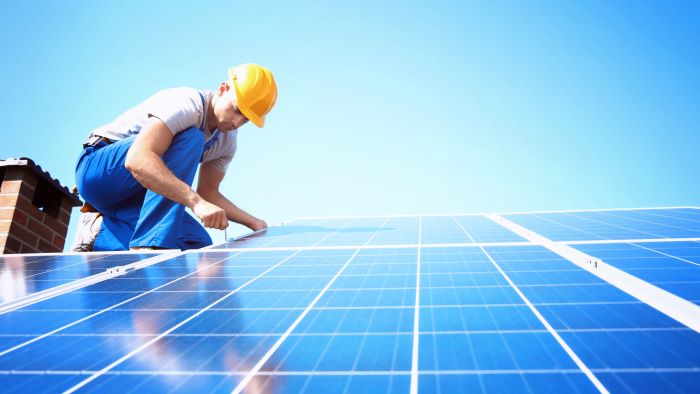
Vanaf 2023 geldt voor de levering van zonnepanelen als dakbedekking op of in de onmiddellijke nabijheid (zoals op schuren, garages of in tuinen) van woningen een btw-tarief van 0%. Dit geldt ook voor zonnepanelen die in 2022 (al) zijn besteld en (pas) in 2023 worden geleverd. Het doel van deze maatregel is om de administratieve en uitvoeringlasten bij de Belastingdienst te verminderen. Particuliere zonnepaneeleigenaren hoeven vanaf 2023 immers geen btw meer te betalen voor de aankoop en daardoor dus geen btw meer terug te vragen. In dat geval blijven de zonnepaneelhouders vanwege de levering van energie aan de energiemaatschappij nog wel btw-ondernemer, maar hoeven zij zich niet te registreren bij de Belastingdienst als zodanig, mits de omzet uit de opgewekte energie niet meer zijn dan € 1.800 (hetgeen in de praktijk vaak het geval zal zijn).
Let op:
Dit geldt echter niet voor de belastingplichtigen die al btw-ondernemer waren voordat ze de zonnepanelen hebben aangeschaft. Zij doen al btw-aangifte en moeten de terug geleverde stroom opnemen in de btw-aangifte.
Let op:
Ook voor niet inwoners van Nederland die bijvoorbeeld een vakantiehuisje hebben in Nederland geldt dat de kleine ondernemersregeling niet mag worden toegepast. Wanneer zij zonnepanelen op het dak (laten) leggen en terug leveren aan het net moeten ze btw-aangifte doen.
Het is de bedoeling dat het 0%-tarief toegepast kan worden op de intracommunautaire verwervingen, de invoer en de installatie van de zonnepanelen.
Met installatie wordt bedoeld de dienst, die het plaatsen en aansluiten betreft van zonnepanelen op of in de onmiddellijke nabijheid van woningen. Onder installatie wordt dus niet alleen verstaan de bevestiging van zonnepanelen. De leveringen en diensten die direct noodzakelijk zijn voor het aanbrengen en functioneren van de zonnepanelen, zoals het aanleggen van kabels, het aanpassen (en de ombouw) van de meterkast in verband met de aanschaf van zonnepanelen, de levering van elektrakabels, omvormers, micro-omvormers, montagemateriaal, producten om de panelen aan het dak te bevestigen (zonnepaneelsteunen) en zogenoemde optimizers vallen onder (of gaan op in de) versteviging of verzwaring van een dak om zonnepanelen of zonnepanelen als dakbedekking op te leggen gaat niet op in de ‘installatie’ en valt niet onder het 0%-tarief.
Let op:
Wanneer zonnepanelen in 2022 besteld zijn en pas in 2023 geleverd worden geldt voor deze panelen het 0%-tarief.
Let op:
Het 0%-tarief geldt niet voor bedrijfspanden.
10,4% overdrachtsbelasting
Het algemene tarief voor de overdrachtsbelasting wordt vanaf 2023 verhoogd van 8% naar 10,4%. Het doel van de maatregel is tweeledig: 1) koopstarters en doorstromers een relatief sterkere positie geven op de woningmarkt ten opzichte van beleggers; en 2) een budgettair doel ter dekking van de overige maatregelen in het coalitieakkoord en besluitvorming. Het algemene tarief van 10,4% is van toepassing op alle verkrijgingen die niet in aanmerking komen voor het verlaagde tarief van 2% en waarop geen vrijstelling van overdrachtsbelasting van toepassing is. Mogelijk dat de notarissen het hierdoor nog druk gaan krijgen aan het einde van 2022.
Mr. Carola van Vilsteren is werkzaam bij Van Vilsteren BTW advies. Zij is een van de sprekers op het BTW-congres 30 september en het congres BelastingZaken op 11 november.
Geef een reactie