• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Heeft de anti-winstdrainagemaatregel nog effect?

24 november 2022 door Remco Latour

tax talks

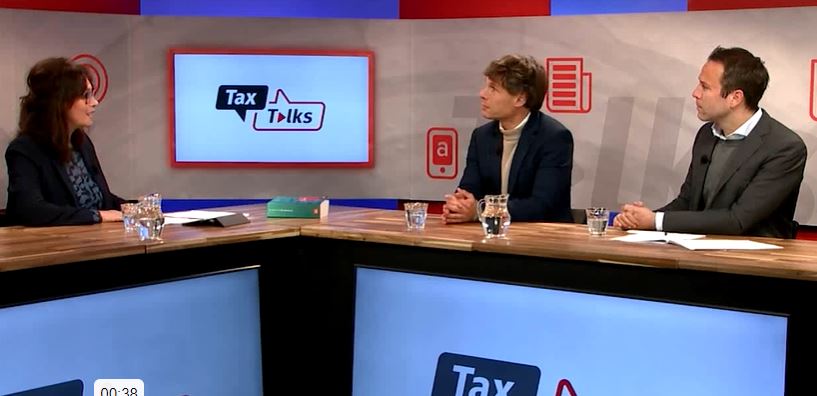
Prof. dr. Daniël Smit legt in de Tax Talks Live uitzending van 22 november 2022 uit waarom de Hoge Raad prejudiciële vragen stelt over de anti-winstdrainagemaatregel. Het Hof van Justitie lijkt namelijk een bom te hebben gelegd onder deze maatregel.

Op 2 september 2022 heeft de Hoge Raad prejudiciële vragen gesteld aan het Europese Hof van Justitie over de anti-winstdrainagemaatregel. Zie ook NTFR 2022/3221 en ‘Hoge Raad stelt prejudiciële vragen over anti-winstdrainagemaatregel’. Smit wijst erop dat de anti-winstdrainagemaatregel een tegenbewijsregel kent. Men kan aannemelijk maken dat sprake is van compenserende heffing of dat zowel de transactie als de financiering hoofdzakelijk hebben plaatsgevonden op grond van zakelijke motieven. In de onderliggende zaak is geen sprake van compenserende heffing. Maar er is wel sprake van een groepsfinanciering die at arms length is. In het zogeheten Lexel-arrest (ECLI:EU:C:2021:34) lijkt het Hof van Justitie van de EU te suggereren dat zolang de financiering zakelijk (at arms length) is, nooit meer sprake kan zijn van misbruik. Zie ook NTFR 2021/524 en ‘Groepsbijdrage moet niet alleen in binnenland aftrekbaar zijn’. Een bom onder de anti-winstdrainagemaatregel, zo stellen Tax Talks host Marit Muller en Smit vast!

Toch uitholling

Smit legt uit dat het mogelijk is om een at arms length financiering te hebben die wel degelijk volstrekt kunstmatig is en dus de heffingsgrondslag uitholt. Smit meent dat de Hoge Raad niet vindt dat deze uitkomst de bedoeling kan zijn. Maar zo staat het wel letterlijk in het Lexel-arrest. Daarom moet de Hoge Raad het Hof vragen wat nu precies de bedoeling is. Overigens speelt het Lexel-arrest zich af in een Zweedse context. Wellicht dat in een Nederlandse context de uitkomst anders is, vraagt Smit zich af. Voor de praktijk betekent dit dat vennootschappen die met deze problematiek te maken hebben hun situatie moeten controleren. Het kan voor hen interessant zijn om hun rechten veilig te stellen, bijvoorbeeld door een beroepsprocedure te starten. Smit meent dat de kans op succes afhangt van een aantal omstandigheden:

  • Hoe ziet de specifieke casus eruit? Is sprake van een vergelijkbaar feitencomplex?
  • Kan de fiscus met succes een beroep doen op fraus legis? In dat geval kan de belastingplichtige geen beroep doen op Europees recht.
  • Wat gaat het Hof van Justitie beslissen?

Verrekenprijsbesluit

Daarnaast is het mogelijk dat het Verrekenprijsbesluit 2022 de werking van het Lexel-arrest beperkt. In dit besluit is de staatssecretaris opgeschoven van een juridische naar een economische benadering van groepsfinanciering. Overigens stelt Smit dat de wetgever een eventueel probleem toch in de wet zal moeten oplossen – wellicht met een spoedwet.

Wet: art. 10a Wet Vpb 1969

Besluit: Verrekenprijsbesluit 2022

Kijk hier naar een compilatie van de uitzending

tax talks

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (30x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee?

Kennismakingsabonnement voor slechts € 95

Filed Under: Fiscaal nieuws, Nieuws, Vpb & Div.bel

Reageer
Vorige artikel
Definitieve tegemoetkomingen tweede periode NOW bekend
Volgende artikel
Geen onzakelijke lening als dga pensioenbelangen veiligstelt

Reader Interactions

Gerelateerde berichten

vastgoed buitenland

Standpunt buitenlandse collectieve beleggingsinstelling in relatie tot het Unierecht

De Kennisgroep IBR Vpb & winst heeft de vraag beantwoord of het Unierecht zich verzet tegen de toepassing van artikel 4, derde lid, onderdeel b, Wet op de dividendbelasting 1965 op grond waarvan de inhoudingsvrijstelling buiten toepassing blijft op een buitenlandse collectieve beleggingsinstelling die een vergelijkbare functie vervult als een fiscale beleggingsinstelling.

BEFIT

Standpunt toepassing misbruiktoets Wet op de dividendbelasting 1965

De Kennisgroep dividendbelasting en bronbelasting en de Kennisgroep IBR Vpb & winst hebben gezamenlijk een vraag beantwoord over de toepassing van de misbruiktoets in artikel 4, derde lid, onderdeel c van de Wet op de dividendbelasting 1965.

Standpunt toepassing objectvrijstelling op inkomsten uit op Noord-Cyprus gelegen vastgoed

De Kennisgroep IBR Vpb & winst heeft de vraag beantwoord of de objectvrijstelling van toepassing is op inkomsten van een in Nederland gevestigde vennootschap uit op Noord-Cyprus gelegen vastgoed.

Latente verliezen vallen onder beperking verliesverrekening

De Hoge Raad oordeelt dat de beperking van de verliesverrekening na een belangrijke aandeelhouderswijziging ook geldt voor latente verliezen. Het is niet vereist dat het verlies vóór de belangenwijziging al fiscaal is gerealiseerd of bij beschikking is vastgesteld.

rente Vpb

Meeste bezwaren massaal bezwaar belastingrente afgehandeld

Bijna alle bezwaren die onder de collectieve uitspraak op het massaal bezwaar vallen, zijn verwerkt. Dat blijkt uit de update herstel belastingrente vennootschapsbelasting die de Belastingdienst heeft gepubliceerd. Het gaat om aanslagen waartegen op tijd bezwaar is gemaakt en die door de staatssecretaris zijn aangemerkt voor massaal bezwaar. De Hoge Raad heeft in de uitspraak... lees verder

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus afwaarderen & kwijtschelden van vorderingen

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR)

Masterclass Fiscale aspecten fusies & overnames

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


