• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Betaal voorlopige aanslag 2023 met dagtekening januari pas in 2023

13 december 2022 door Anne-Marie Noordenbos

voorlopige aanslag 2021

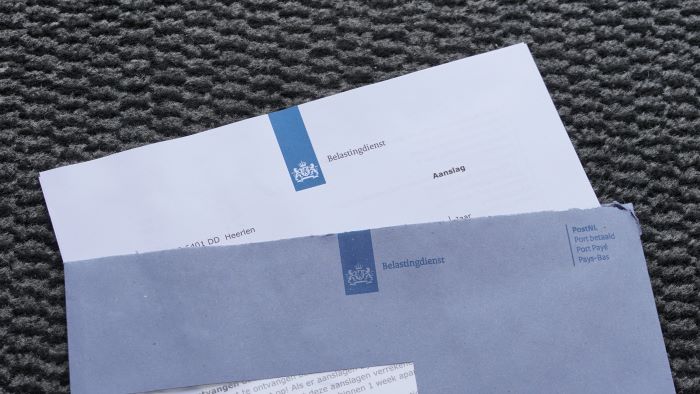
De Belastingdienst raadt aan voorlopige aanslagen 2023 pas te betalen na de dagtekening in 2023 om te voorkomen dat de Belastingdienst de bedragen terugstort.

Bij betalingen vóór de dagtekening kan het zijn dat de systemen van de Belastingdienst de betalingen niet kunnen verwerken.

De uiterste betaaldatum is afhankelijk van de betaalwijze. In de betaalinformatie staat de juiste uiterste datum waarop het totale aanslagbedrag op de rekening van de Belastingdienst moet staan. Bij gebruik van termijnbetalingen, gelden de in de betaalinformatie vermelde uiterste betaaldata.

Bron: Forum Fiscaal Dienstverleners, 12 december 2022

Online cursus Aangifte inkomstenbelasting 2022

Even een aangifte invullen, het klinkt zo simpel, maar helaas is dat niet altijd het geval. Tijdens deze online cursus leert u over de veranderingen van de inkomstenbelasting 2022. Wat veranderde er in 2022 ten opzichte van 2021? Daarnaast gaat u ook dieper in op mogelijke advieskansen. Waar moet u op letten? Zit de cliënt bijvoorbeeld nog in de goede rechtsvorm? Hoe zit het met het privévermogen in box 3?


Meer informatie en aanmelden

Filed Under: Fiscaal nieuws, IB-ondernemer, Nieuws

Reageer
Vorige artikel
Onderzoek naar meineed bij verhoren toeslagenaffaire
Volgende artikel
Vierde nota van wijziging Pensioenwet

Reader Interactions

Gerelateerde berichten

Telemarketingwerk telt niet mee voor het urencriterium

Hof Arnhem-Leeuwarden oordeelt dat telemarketingactiviteiten onvoldoende samenhangen met de bouw- en schilderwerkzaamheden van een ondernemer om tot dezelfde onderneming te behoren. De telemarketingactiviteiten vormen ook zelfstandig geen onderneming, waardoor de gewerkte uren niet meetellen voor het urencriterium.

herinvesteringsreserve

Agrarische activiteiten blijven bron van inkomen ondanks verliezen

Hof ’s-Hertogenbosch oordeelt dat de agrarische activiteiten van een vof in 2019 en 2020 nog steeds een bron van inkomen vormen. De inspecteur maakt niet aannemelijk dat een objectieve voordeelsverwachting ontbreekt.

verlies ondernemer

Correctie box 3-vermogen wegens overtollige liquiditeiten in eenmanszaak

Rechtbank Den Haag oordeelt dat de inspecteur het box 3-vermogen van de man terecht heeft gecorrigeerd wegens duurzaam overtollige liquiditeiten in zijn eenmanszaak. Slechts €165.000 van de bank- en spaartegoeden geldt als werkkapitaal; het restant is overtollig en valt in box 3.

belangen aandelen

Standpunt bijgeschreven vergoeding cumulatief preferente aandelen en financieringstoets lucratief belang

De kennisgroep ROW heeft de vraag beantwoord of de bijgeschreven vergoeding op de cumulatief preferente aandelen meetelt voor de financieringstoets van artikel 3.92b, vierde lid, Wet IB 2001.

verbouwing huis

Verbouwing van vier panden kwalificeert als box 1-winst

Rechtbank Den Haag oordeelt per pand of sprake is van meer dan normaal vermogensbeheer. Voor vier van de zeven panden is dat het geval, waardoor de resultaten daaruit terecht als winst uit onderneming in box 1 zijn belast.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

AGENDA

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Cursus Contracteren en managen van AI-systemen | PE Accreditatie

Verdiepingscursus Internationale aspecten loonheffing | PE Accreditatie

Pitstop casuscollege bedrijfsopvolging | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus CV en bedrijfsopvolging

Online cursus Schenken en lenen in familieverband

Meerdaagse opleiding Vastgoedfiscaliteiten

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×