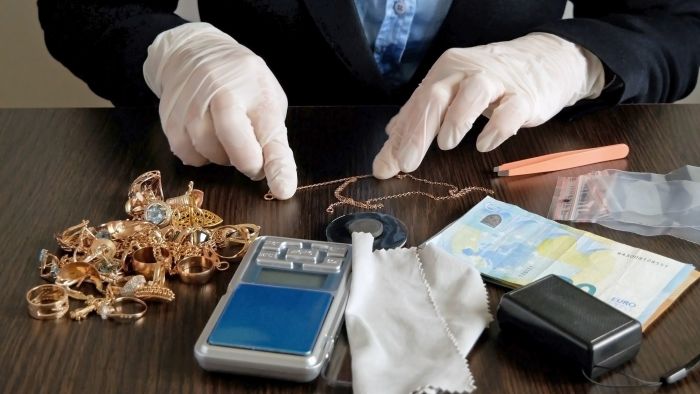
Rechtbank Gelderland oordeelt dat de activiteiten van een pandjeshuis in 2019 geen bron van inkomen vormen. Door de jarenlange verliezen en hoge vaste kosten ontbreekt een objectieve voordeelsverwachting, zodat het verlies niet aftrekbaar is.
Een man exploiteert sinds 2014 samen met zijn twee zoons een pandjeshuis in de vorm van een vof. De onderneming houdt zich vooral bezig met het verpanden en verkopen van producten. Vanaf 2015 lijdt de vof jaarlijks aanzienlijke verliezen. In 2019 bedraagt de omzet € 108.201 tegenover € 198.654 aan kosten, wat leidt tot een verlies van € 90.453. Eind 2019 verhuist de onderneming naar een goedkoper pand. Vanaf 2022 worden beperkte positieve resultaten behaald. In zijn aangifte IB/PVV 2019 trekt de man zijn aandeel in het verlies af als negatieve winst uit onderneming. De inspecteur accepteert dit niet. In geschil is of in 2019 sprake is van een bron van inkomen en daarmee van aftrekbare winst uit onderneming.
Geen objectieve voordeelsverwachting
Voor een bron van inkomen moet onder meer objectief gezien redelijkerwijs voordeel kunnen worden verwacht. Omdat de vof van 2015 tot en met 2021 verlies lijdt, moet de man aannemelijk maken dat die verwachting in 2019 toch bestond. Daarin slaagt hij niet. De personeels-, huisvestings- en rentekosten zijn in 2019 nog zo hoog dat zij de opbrengsten ruim overtreffen. De verhuizing naar een goedkoper pand is onvoldoende om tot een ander oordeel te komen.
Latere winsten veranderen oordeel niet
Dat vanaf 2022 positieve resultaten worden behaald, maakt dit niet anders. Die resultaten zijn volgens de rechtbank beperkt en de omstandigheden waaronder ze zijn behaald zijn onvoldoende duidelijk. Ook het verdwijnen van de rentelast in 2025, doordat de geldverstrekker als vennoot toetreedt en de lening als kapitaal inbrengt, ligt te ver na 2019. De inspecteur heeft daarom terecht geen negatieve winst uit onderneming in aanmerking genomen. Het beroep is ongegrond.
Wet: art. 3.8 Wet IB 2001
Bron: Rechtbank Gelderland, 19-08-2026, ECLI:NL:RBGEL:2026:6464, ARN 25/4061 | NDFR
Geef een reactie