• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

DAC7 informatieplicht voor digitale platforms

22 maart 2023 door Michel Halters

Tax Talks

De laatste jaren komen digitale platforms sterk op. Activiteiten die worden uitgevoerd via platforms zijn vaak niet bekend bij de belastingautoriteiten in het land waar de verkopers zijn gevestigd of wonen. Dat brengt het risico met zich mee dat de inkomsten die EU-inwoners via digitale platforms vergaren niet volledig wordt aangegeven en dat werkt concurrentieverstorend.

Wanneer is sprake van een digitaal platform dat onder het bereik van DAC7 valt? Een digitaal platform is elke soort software, waaronder een website, een applicatie, die gebruikt wordt om verkopers te registreren op die software die relevante activiteiten willen verrichten aan kopers. Een platform is bijvoorbeeld ook een platform van restaurants in de kop van Noord-Holland die samen een website hebben opgezet en waaraan ook andere restaurants aan mee kunnen doen. Een platformexploitant is een entiteit die een overeenkomst sluit met een verkoper om een platform geheel of gedeeltelijk beschikbaar te stellen aan die verkoper.

Uitzonderingen

Niet alle platforms vallen onder DAC7. Je hebt ook platformexploitanten die zich puur bezighouden met advertenties, die alleen betalingen regelen, of die er alleen voor zorgen dat er wordt doorgelinkt naar andere platforms of andere websites. Als je alleen een van die drie taken hebt, dan val je als platform niet onder DAC7.

Verplichtingen platformexploitant

Wat is het belang om platformexploitant te zijn? Die moet alle informatie van verkopers bijhouden, controleren en vervolgens doorsturen naar de Belastingdienst. Dit wordt dan de zogeheten rapporterende platformexploitant. Overheden worden geacht niet via dergelijke sites activiteiten te verrichten, dus activiteiten van overheden via platforms hoeven niet te worden gerapporteerd. Hetzelfde geldt voor activiteiten van beursgenoteerde vennootschappen.

Op te vragen gegevens van verkoper

Welke inlichtingen moeten er worden verzameld? Dat zijn diverse persoonlijke gegevens zoals naam, BSN + btw-nummer, adres en kadastrale aanduiding verhuurd object, + aantal dagen verhuurd, adresgegevens, bedrijfsregistratienummer, informatie over elke vaste inrichting binnen de EU, de vergoeding, bij natuurlijke personen de geboortedatum en geboorteplaats, het IBAN-bankrekeningnummer en tot slot, alle kosten en belastingen ingehouden of in rekening gebracht door het platform per kwartaal.

Meer informatie

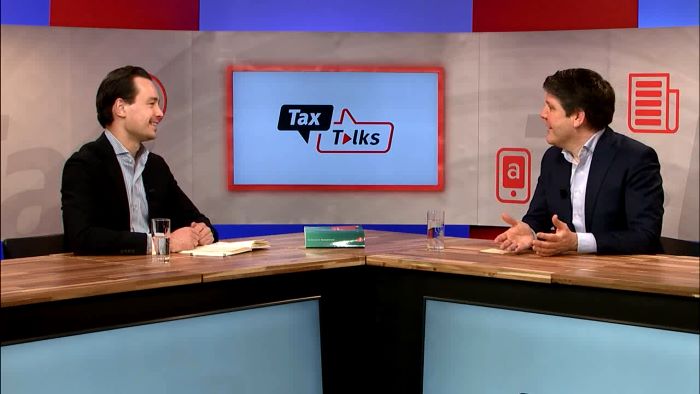
In de Tax Talks focusuitzending van maart 2023 gaat mr. drs. John Gruson in op de DAC7. In de uitzending komen onder meer aan bod welke activiteiten onder het bereik van DAC7 vallen, de buiten de EU gevestigde digitale platforms en de sancties die de Belastingdienst kan opleggen als een digitaal platform zijn verplichtingen niet nakomt.

Klik hier voor de compilatie

Tax Talks

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (30x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.

Wet: art. 2e, 5bis, 6g, 10bis, 10ter, 10i t/m 10q en 27a WIBB

Filed Under: Fiscaal nieuws, Formeel belastingrecht, Nieuws

Reageer
Vorige artikel
Documenten openbaar over btw sportvrijstelling zweefvliegen
Volgende artikel
Tweede hypotheek bewijst niet dat vordering oninbaar is

Reader Interactions

Gerelateerde berichten

Centrum levensbelangen in Nederland maakt buitenlands vermogen belast

Hof ’s-Hertogenbosch oordeelt dat het centrum van de levensbelangen van een man in Nederland ligt, ondanks zijn woning en inschrijving in Duitsland. De inspecteur mag bovendien navorderen omdat pas later blijkt dat de man aanzienlijke buitenlandse bank- en beleggingstegoeden niet heeft aangegeven.

deadline bezwaar vergoeding

Zeswekentermijn voor hoger beroep niet strijdig met EU-recht

De Hoge Raad oordeelt dat de wettelijke beroepstermijn van zes weken niet in strijd is met het Unierecht. De combinatie van de vaste termijn en de mogelijkheid om een termijnoverschrijding verschoonbaar te achten, waarborgt voldoende toegang tot de rechter.

UBO-register

Wijzigingsbesluit toegang UBO-registers voor bestuursorganen en rechtspersonen met een overheidstaak

Dit besluit regelt welke bestuursorganen en rechtspersonen met een overheidstaak toegang krijgen tot de UBO-registers als zij UBO-informatie nodig hebben voor een wettelijke of Europeesrechtelijke taak. Ook wordt de Douane toegevoegd aan de bevoegde autoriteiten met toegang tot de registers.

Wet betaalbare huur

Belastingrechter niet bevoegd bij geschil over huurtoeslag

Hof Den Haag kan in een procedure over de aanslag IB/PVV niet oordelen over het recht op huurtoeslag. De vraag of het rechtsherstel voor box 3 doorwerkt naar de vermogenstoets voor de huurtoeslag blijft daarom onbeantwoord.

trustees

Standpunt omkering en verzwaring bewijslast ingetrokken

Het standpunt “KG:206:2023:2 Vragen over omkering en verzwaring van de bewijslast naar aanleiding van arrest HR 27 mei 2022, ECLI:NL:HR:2022:767” is ingetrokken. Aan dit standpunt is het belang komen te ontvallen met het arrest van de Hoge Raad van 9 oktober 2026, ECLI:NL:HR:2026:1484.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

AGENDA

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Online cursus De positie van de samenwoner in de inkomstenbelasting, relatievermogensrecht en vermogensplanning – Civiel en fiscaal | PE Accreditatie

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Masterclass verantwoord adviseren: Ethiek als kompas in de fiscaliteit | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×