• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Bewijs vervoer paarden naar buitenland deels niet geleverd

6 september 2023 door Michel Halters

paardenfokker en omzetbelasting

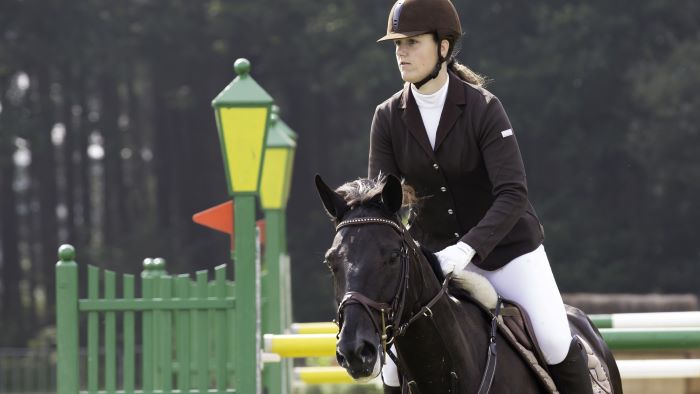
Of de ondernemer terecht het nultarief omzetbelasting heeft toegepast bij verkoop van de helft van de eigendom van paarden is afhankelijk van het vervoer van die paarden. In een aantal gevallen heeft de ondernemer bewezen dat de paarden in verband met de verkoop zijn vervoerd naar het buitenland.

In 2012 verkoopt een btw-ondernemer 50% van de eigendom van negen paarden aan kopers in België, Zweden en de Verenigde Staten. Hij berekent daarbij geen omzetbelasting, omdat hij van mening is dat geen sprake is geweest van leveringen. Als sprake is van een dienst, dan heeft Nederland geen heffingsbevoegdheid. Na een boekenonderzoek heeft de Belastingdienst een naheffingsaanslag opgelegd.

Rechtbank: paarden zijn geleverd

Bij rechtbank Zeeland-West-Brabant is in geschil of de aanslag terecht is opgelegd. De rechtbank leidt uit de overgelegde stukken af dat de kopers van de paarden na de verkoop en levering steeds, al dan niet samen met de verkoper, als mede-eigenaar over de paarden konden beschikken als ware zij mede-eigenaar daarvan. Daarom is aannemelijk dat sprake is van levering van de helft van de eigendom van de paarden aan de kopers.

Toepassing nultarief

Vervolgens gaat de rechtbank in op de vraag of de ondernemer recht heeft op toepassing van het nultarief omzetbelasting vanwege intracommunautaire levering of export. In een aantal gevallen is het vervoer van de paarden naar België en Zweden aannemelijk gemaakt door verklaringen van de kopers en de door deze aangegeven intracommunautaire verwerving. In een geval dat er tussen de verkoop en het vervoer een langere periode zat, heeft de ondernemer daarvoor een geloofwaardige verklaring. Met de koper was afgesproken dat het paard eerst ‘geperfectioneerd’ zou worden.

Nultarief geweigerd

In de gevallen dat niet uit de boeken en bescheiden kon worden afgeleid dat het paard in verband met de levering was vervoerd, heeft de rechtbank toepassing van het nultarief geweigerd. Zo was een aantal keer op vervoersdocumenten een andere vennootschap als exporteur vermeld en was ook de koper niet goed vermeld. Ook kon de ondernemer in een geval niet aannemelijk maken dat het vervoer van een paard naar de VS verband hield met de verkoop van het paard. Tussen de verkoop op 22 november 2012 en de levering op 8 mei 2013 zat een te lange periode waarvoor geen bewijs kon worden geleverd dat er een verband tussen verkoop en vervoer was.

Wet: art. 9 lid 2 Wet OB

Bron: rechtbank Zeeland-West-Brabant 24 augustus 2023 (gepubliceerd 31 augustus 2023), ECLI:NL:RBZWB:2023:5902, 19/6396

Filed Under: Fiscaal nieuws, Nieuws, Omzetbelasting (btw)

Reageer
Vorige artikel
Geen informatiebeschikking mogelijk voor ontbonden vof
Volgende artikel
Partnerpensioen mag percentage van pensioengrondslag zijn

Reader Interactions

Gerelateerde berichten

advocaat

Btw op juridische kosten voor concern pro rata aftrekbaar

Rechtbank Den Haag oordeelt dat de btw op juridische kosten rond strafrechtelijke onderzoeken pro rata aftrekbaar is. De kosten houden verband met de algemene economische activiteiten van de onderneming.

declaraties

Twijfel over facturen blokkeert aftrek voorbelasting

Rechtbank Zeeland-West-Brabant oordeelt dat een bv onvoldoende aannemelijk maakt dat zij recht heeft op de volledige aftrek van voorbelasting. De inspecteur heeft de niet-onderbouwde voorbelasting daarom terecht nageheven.

Hospice

Hospiceprestatie niet vrijgesteld van btw

Hof Den Haag oordeelt dat de prestatie van een low care hospice één ondeelbare hospiceprestatie vormt. De prestatie is niet vrijgesteld van btw, waardoor het hospice recht heeft op aftrek van de btw op de bouwkosten.

fiscale gevolgen effectenrekening eigen woning

Dga is btw-ondernemer bij verhuur werkruimtes aan bv

Gerechtshof ’s-Hertogenbosch oordeelt dat een dga die werkruimtes in zijn woning tegen vergoeding ter beschikking stelt aan zijn bv, ondernemer is voor de omzetbelasting. De dga kan daarom samen met zijn holding en bv een fiscale eenheid voor de omzetbelasting vormen.

groene beleggingen

Geen btw-vrijstelling voor pensioenfonds zonder risico

Rechtbank Zeeland-West-Brabant oordeelt dat een bedrijfspensioenfonds niet kwalificeert als een ter collectieve belegging bijeengebracht vermogen. De deelnemers dragen onvoldoende beleggingsrisico, zodat de diensten niet zijn vrijgesteld van omzetbelasting.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×