• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

KGS bruikleen en leasing hulpmiddelen en uitgaven specifieke zorgkosten

13 september 2023 door Anne-Marie Noordenbos

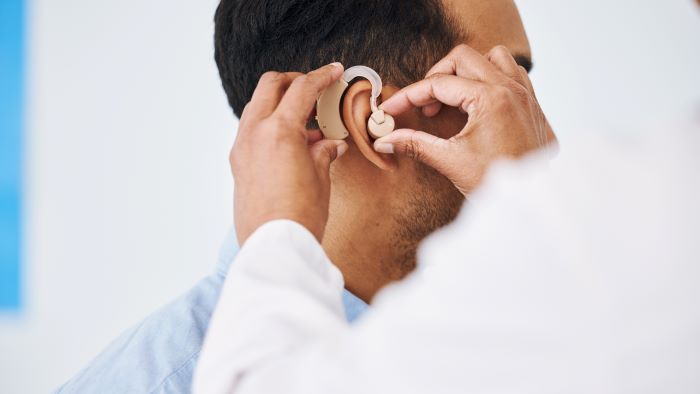
gehoorapparaat en zorgkosten

De Kennisgroep inkomstenbelasting niet-winst heeft de vraag beantwoord of betalingen voor bruikleen of de leasetermijnen van een hulpmiddel aftrekbaar zijn als uitgaven voor specifieke zorgkosten.

Sommige verzekeraars sluiten contracten af met audiciens voor gehoorapparaten in bruikleen. Men biedt aan de verzekerde aan dat als deze akkoord gaat met bruikleen van een gehoorapparaat, deze niet te maken krijgt met een eigen risico van de zorgverzekering. De Zorgverzekeringswet en lagere regelgeving biedt daar ook ruimte voor.

Ook komt het voor dat mensen een gehoorapparaat leasen bij een audicien. Men sluit bijvoorbeeld een contract af voor drie jaar op basis van operational of financial lease. In dit standpunt wordt ervan uitgegaan dat het gehoorapparaat een hulpmiddel is in de zin van artikel 6.17, eerste lid, onderdeel d, van de Wet IB 2001.        

Vragen

  1. Zijn de betalingen bij bruikleen van een hulpmiddel aftrekbaar als uitgaven voor specifieke zorgkosten?
  2. Zijn de leasetermijnen bij operational lease van een hulpmiddel aftrekbaar als uitgaven voor specifieke zorgkosten?
  3. Zijn de leasetermijnen bij financial lease van een hulpmiddel aftrekbaar als uitgaven voor specifieke zorgkosten?

Antwoorden

  1. Nee, bij bruikleen zal geen sprake zijn van uitgaven die voor aftrek in aanmerking komen, omdat bruikleen om niet plaatsvindt en eventuele uitgaven voor een eigen bijdrage vallen onder de aftrekbeperking van artikel 6.18 Wet IB 2001.
  2. Ja, voor zover geen aanspraak kan worden gemaakt op een vergoeding van de kosten en er geen sprake is van eigen risico of een eigen bijdrage zijn de leasetermijnen bij operational lease aftrekbaar als uitgaven voor specifieke zorgkosten.
  3. Ja, bij financial lease is op het moment van aangaan van de financial-leaseovereenkomst het totaal van de leasetermijnen verminderd met de daarin begrepen rente en kosten van de lening aftrekbaar als uitgaven voor specifieke zorgkosten. In bepaalde situaties moet rekening worden gehouden met afschrijving. Ook bij financial lease geldt dat geen aftrek mogelijk is voor zover een aanspraak bestaat op een vergoeding of sprake is van een aftrekbeperking in de zin van artikel 6.18 Wet IB 2001.


Bron: Belastingdienst, 12 september 2023

Filed Under: Fiscaal nieuws, Nieuws, Overige

Reageer
Vorige artikel
KGS aflossingsachterstand en weer kwalificeren als eigenwoningschuld
Volgende artikel
KGS lerarenartikel belastingverdrag Nederland-België

Reader Interactions

Gerelateerde berichten

rechtspraak

Vooraankondiging arresten Hoge Raad 18 september 2026

Onder voorbehoud zal de Hoge Raad op vrijdag 18 september 2026 de volgende arresten in genoemde zaken wijzen. De met toepassing van artikel 80a RO en 81 RO te wijzen arresten zijn ook in dit overzicht opgenomen.

Belastingdruk huishoudens gedaald sinds 2011

De belastingdruk van Nederlandse huishoudens is de afgelopen jaren afgenomen. In 2024 betaalden huishoudens in doorsnee 12,3 procent van hun bruto huishoudensinkomen aan inkomstenbelasting en premies volksverzekeringen. In 2011 was dit nog 15,4 procent.

online spraakprogramma

Zakelijke post van Belastingdienst voortaan alleen digitaal mogelijk

Ondernemers kunnen ervoor kiezen om zakelijke post van de Belastingdienst niet langer op papier te ontvangen. De keuze voor uitsluitend digitale post kan worden doorgegeven via Mijn Belastingdienst Zakelijk.

verschillen in belastingzaken bij verschillende rechtbanken

Vooraankondiging arresten Hoge Raad 11 september 2026

Onder voorbehoud zal de Hoge Raad op vrijdag 11 september 2026 de volgende arresten in genoemde zaken wijzen. De met toepassing van artikel 80a RO en 81 RO te wijzen arresten zijn ook in dit overzicht opgenomen.

rechtspraak

Vooraankondiging arresten Hoge Raad 28 augustus 2026

Onder voorbehoud zal de Hoge Raad op vrijdag 28 augustus 2026 aanstaande de volgende arresten in genoemde zaken wijzen. De met toepassing van art. 80a RO en 81 RO te wijzen arresten zijn ook in dit overzicht opgenomen. Arresten waarvan de voorliggende uitspraak niet (in NTFR) is gepubliceerd

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

AGENDA

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Cursus Contracteren en managen van AI-systemen | PE Accreditatie

Verdiepingscursus Internationale aspecten loonheffing | PE Accreditatie

Pitstop casuscollege bedrijfsopvolging | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus CV en bedrijfsopvolging

Online cursus Schenken en lenen in familieverband

Meerdaagse opleiding Vastgoedfiscaliteiten

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×