• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Alternatieve privacystructuren

3 juli 2024 door Michel Halters

Tax Talks

Door de publicatieplicht is het aanwezige vermogen in een bv makkelijk te achterhalen voor iedereen. Door een goede privacystructuur kan men voorkomen dat iedereen kan zien hoeveel kapitaal de dga in zijn bv heeft.

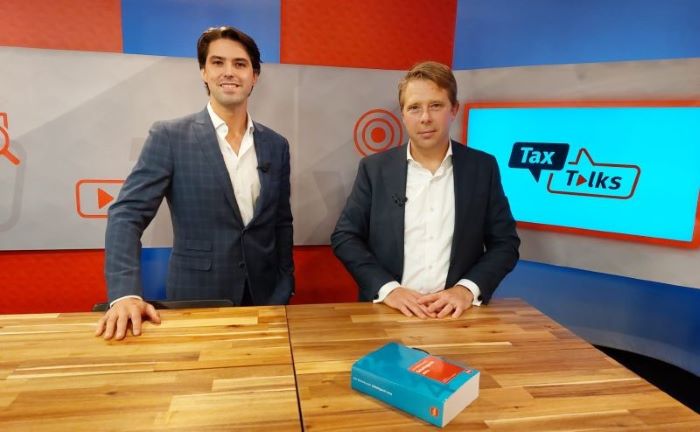
In de focusuitzending van Tax Talks van juni 2024 staat het onderwerp privacystructuren centraal. Privacy is dat mensen niet al te veel weten over je persoonlijke levenssfeer. Je persoonlijke levenssfeer is je naam en je BSN. Nu weten mensen je BSN gelukkig niet Maar privacy is ook waar je woont en van welke vennootschappen jij de eigenaar en van welke entiteiten jij de bestuurder bent. Maar het allerbelangrijkst wat betreft je persoonlijke levenssfeer is hoeveel vermogen je hebt.

Verschil tussen privacystructuur en anonimiseringsstructuur

Er lijkt een misverstand te bestaan dat een privacystructuur hetzelfde is als een anonimiseringsstructuur. Maar dat is niet het geval. Bij een privacystructuur is het uitdrukkelijk niet de bedoeling vermogen buiten het zicht van de fiscus te houden. Het gaat erom om het vermogen buiten beeld te houden van jan en alleman.

Privacystructuren met open CV’s

De commanditaire vennootschap (cv) kennen we in twee varianten. De vennootschapsbelastingplichtige non-transparante variant en de transparante variant. Men maakte voor een privacystructuur gebruik van de open cv. Het was mogelijk de aandelen van de dga in zijn bv fiscaal geruisloos in de open cv in te brengen. Die cv is zelfstandig belastingplichtig en kan voor verschillende doeleinden zelf de aandelen in bv van de dga houden. De dga heeft geld in zijn bv verdiend en kan dat onbelast uitkeren aan de open cv (deelnemingsvrijstelling). Omdat de open cv geen publicatieplicht heeft, blijft zo het vermogen van de dga dat in zijn bv zit buiten beeld.

Einde belastingplicht vpb voor open cv

Vanaf 2025 wordt de open cv transparant. Dus alles wat er in zit, gaat bij fictie over naar de dga in privé. Dat betekent bijvoorbeeld dat over de waardestijging van een beleggingsportefeuille die altijd op kostprijs is gewaardeerd en nu flink meer waard is, 25,8% vennootschapsbelasting betaald moet worden.

Overgangsrecht voor open cv

Nou is het mogelijk om die afrekening met de fiscus te voorkomen. Echter in de meeste gevallen heeft dat wel tot gevolg dat de anonimisering van het vermogen weg is. Gelukkig zijn er ook hier weer mogelijkheden waarmee het vermogen in de bv van de dga geanonimiseerd kan worden.

Anonimiseringsmogelijkheden na de open cv

In de focusuitzending van juni 2024 van Tax Talks gaat Jeroen Peters uitgebreid in op de anonimiseringsmogelijkheden van het vermogen van de dga. Peters bespreekt onder meer de mogelijkheden van het werken met coöperaties opgericht naar het recht van Curaçao of Bonaire. Ook het anonimiseren met een nieuwe cv komt aan bod.

Kijk hier voor een compilatie van de uitzending

Meer weten?

Online cursus Alternatieve privacystructuren OCV & OFGR

Donderdag 14 november 2024 verzorgt drs. Jeroen Peters een interactieve online cursus over alternatieve privacystructuren OCV & OFGR.

Meer informatie en aanmelden

Tax Talks

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (30x per jaar) wordt een webinar of e-learning beschikbaar gesteld die je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.


Meer informatie en aanmelden

Filed Under: Fiscaal nieuws, Formeel belastingrecht, Nieuws

Reageer
Vorige artikel
Beroep tegen WOZ-beschikking na overlijden volmachtgever
Volgende artikel
EU wil Chinese webwinkels zwaarder belasten

Reader Interactions

Gerelateerde berichten

fiscaal dienstverleners

Wetsvoorstel Wet versterking waarborgfunctie Awb fors aangepast

Het kabinet werkt verder aan de Wet versterking waarborgfunctie Awb, die moet bijdragen aan een betrouwbare en menselijke overheid. Wel wordt het wetsvoorstel flink aangepast vanwege hoge uitvoeringslasten. Het wetsvoorstel moet de dienstverlening verbeteren, de menselijke maat bevorderen en laagdrempelig contact tussen overheid en burger stimuleren. Overheidsorganisaties en rechters moeten meer ruimte krijgen om rekening... lees verder

belastingaanslag

Geen verzuimboete zonder bewijs juist toezendadres

Hof Amsterdam vernietigt een verzuimboete omdat de inspecteur niet overtuigend aantoont dat de aanmaning op het juiste adres is aangeboden of ontvangen. Ook is er geen grond voor omkering en verzwaring van de bewijslast.

btw afdragen bij inruil voucher van derde

Vervalste administratie webshop leidt tot schatting winst

Hof Arnhem-Leeuwarden oordeelt dat een administratie met ernstige gebreken geen betrouwbare grondslag vormt voor de winstberekening. De inspecteur mag daarom volstaan met een gemotiveerde schatting, waarna de ondernemer aannemelijk moet maken dat zijn winst lager is.

box 3

Navordering ondanks convenant horizontaal toezicht

Rechtbank Zeeland-West-Brabant oordeelt dat de inspecteur na een intern HOT/HOR-bericht alsnog mag navorderen over het werkelijk rendement in box 3.

overgang pensioen

Geen onrechtmatig handelen inspecteur, geen schadevergoeding

Rechtbank Den Haag wijst het verzoek van een bv om vergoeding van materiële en immateriële schade af. Omdat de aan de bv en haar dga opgelegde aanslagen terecht zijn, valt niet in te zien dat de inspecteur onrechtmatig heeft gehandeld.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Belastingcontrole met steekproeven vs Tax Monitoring

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


