• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Collegegeld alleen aftrekbaar bij toekomstige betalingsverplichting

9 februari 2026 door Sharog Susani

De Hoge Raad oordeelt dat een overboeking van collegegeld aan een universiteit niet automatisch geldt als betaling voor scholingsuitgaven. Het hof had beter moeten motiveren of al sprake was van een (toekomstige) betalingsverplichting. De zaak wordt daarom verwezen.

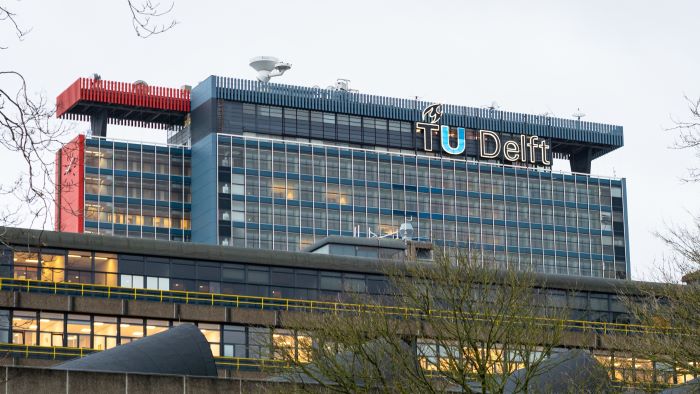
Een man met de Indiase nationaliteit is per 19 augustus 2015 als inwoner in Nederland ingeschreven. De Immigratie- en Naturalisatiedienst heeft hem een verblijfsvergunning voor bepaalde tijd toegekend om een opleiding te volgen aan de Technische Universiteit Delft. Voor aanvang van de aanvraagprocedure diende de man vóór 1 juli 2015 een bedrag over te maken aan de universiteit. Op 25 juni 2015 heeft de man een bedrag van € 23.760 bestaande uit collegegeld van € 13.560 en ‘Living allowance’ van € 10.200 overgemaakt naar de bankrekening van de universiteit. De universiteit heeft op 11 september 2015 het bedrag van de living allowance, na aftrek van de kosten van de visumaanvraag, overgemaakt naar de Nederlandse bankrekening van de man. De man heeft in zijn aangifte ib/pvv 2015 een bedrag van € 13.310 als persoonsgebonden aftrek (scholingsuitgaven) in aanmerking genomen. In geschil is of de scholingsuitgaven zijn betaald gedurende de periode dat de man binnenlands belastingplichtig is.

Hof: overboeking is waarborgsom

Hof ‘s-Hertogenbosch oordeelt dat eerst op het moment van de definitieve inschrijving het collegegeld aan de universiteit verschuldigd is. Het hof ziet de betaling van de man op 25 juni 2015 aan de universiteit daarom als een waarborgsom ter verkrijging van het verblijfsvisum. Die waarborgsom is aan te merken als depotstorting die het vermogen van de man niet heeft verlaten en waarover hij vrijelijk kan beschikken. Het hof acht aannemelijk dat de voldoening van het collegegeld heeft plaatsgevonden door verrekening op of omstreeks 11 september 2015. Niet in geschil is dat de man toen in Nederland binnenlands belastingplichtig is. Dit brengt mee dat hij voor het bedrag van het betaalde collegegeld recht heeft op een aftrek van scholingsuitgaven, aldus het hof.

Hoge Raad verwijst terug

De Hoge Raad oordeelt dat het hof niet kenbaar heeft onderzocht of de overboeking van 25 juni 2015 een betaling is op grond van een toekomstige betalingsverplichting. Voor het aannemen van zo’n betaling is vereist dat op het moment waarop het geldbedrag wordt overgemaakt een rechtsverhouding tussen partijen bestaat waaruit in de toekomst een betalingsverplichting ter zake van het collegegeld voortvloeit. Ook moet de overmaking naar de bedoeling van partijen ertoe strekken om van tevoren aan die verplichting te voldoen. Een overboeking van geld die niet als betaling is aan te merken, kan zich alleen voordoen als geld wordt overgemaakt zonder dat daaraan een bestaande of toekomstige betalingsverplichting ten grondslag ligt. De Hoge Raad vernietigt de hofuitspraak en verwijst de zaak naar Hof Arnhem-Leeuwarden voor nader onderzoek.

Wet: art. 6.40 Wet IB 2001

Bron: Hoge Raad, 06-02-2026, ECLI:NL:HR:2026:84, 24/03064 | NDFR
Filed Under: Fiscaal nieuws, Inkomstenbelasting, Nieuws

Reageer
Vorige artikel
Koepels voorzien extra druk op becon-uitstel 2024 door OWR formulieren
Volgende artikel
Geen consolidatie overdrachtsbelasting bij indirect belang zonen

Reader Interactions

Gerelateerde berichten

Klikbrief verhindert navordering maar kwade trouw redt deel

Hof ’s-Hertogenbosch oordeelt dat de inspecteur voor 2017 geen nieuw feit heeft omdat hij vóór het opleggen van de aanslag al over een concrete klikbrief beschikte. Navordering blijft wel mogelijk voor de bijtelling en verzwegen omzet omdat de ondernemer daarvoor te kwader trouw is.

10% criterium lucratief belang

Borgstellingsverlies aftrekbaar als negatief resultaat

Rechtbank Zeeland-West-Brabant oordeelt dat een borgstellingsverlies van € 37.500 aftrekbaar is als negatief resultaat uit overige werkzaamheden. De inspecteur maakt niet aannemelijk dat de borgstelling bij het aangaan of later onzakelijk is geworden.

contant geld

A-G: liquide middelen holding geen ondernemingsvermogen zonder functie

A-G Koopman concludeert dat liquide middelen en effecten van een holding niet tot het ondernemingsvermogen behoren als zij geen concrete functie vervullen binnen de onderneming.

Jarenlange verliezen maken pandjeshuis geen bron van inkomen

Rechtbank Gelderland oordeelt dat de activiteiten van een pandjeshuis in 2019 geen bron van inkomen vormen. Door de jarenlange verliezen en hoge vaste kosten ontbreekt een objectieve voordeelsverwachting, zodat het verlies niet aftrekbaar is.

Banken werken aan maatregelen voor leningen en hypotheken

Beleggingspolis telt niet als banktegoed bij box 3-herstel

Hof Arnhem-Leeuwarden oordeelt dat een premievrije beleggingspolis die volledig is belegd op een kapitaalmarktrente-rekening geen banktegoed is voor de Wet rechtsherstel box 3. De vrouw krijgt wel rechtsherstel op basis van het werkelijk behaalde rendement.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

AGENDA

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×