• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Geen kwijtscheldingsvrijstelling door HIR-dotatie in fiscale eenheid

24 maart 2026 door Sharog Susani

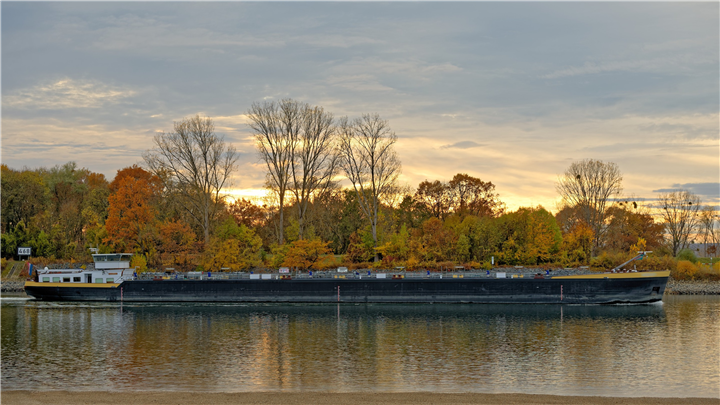
rijnvarenden

De dotatie aan de HIR telt mee bij de zelfstandige winstbepaling, ook als de vervangende investeringen door andere fe-maatschappijen zijn gedaan. De kwijtscheldingswinstvrijstelling is daardoor niet van toepassing.

De bv is moedermaatschappij in een fiscale eenheid en voor 50% firmant in B VoF, die motorvrachtschip 2 exploiteert. In 2018 verkoopt B VoF het schip. De behaalde boekwinst van € 724.833 doteert de bv aan de herinvesteringsreserve (HIR). In 2019 verleent ING Bank N.V. finale kwijting voor de leenschulden van B VoF; het aandeel van de bv bedraagt € 392.556. B VoF wordt per 1 december 2019 ontbonden. De vervangende investeringen worden niet door de bv zelf gedaan, maar door andere maatschappijen van de fiscale eenheid. In haar aangifte vpb 2019 past de bv de kwijtscheldingswinstvrijstelling toe voor het volledige bedrag van de kwijtschelding. In geschil is of zij aanspraak heeft op die vrijstelling.

HIR-dotatie telt mee bij zelfstandige winstbepaling

Rechtbank Den Haag oordeelt dat bij de zelfstandige winstbepaling op grond van artikel 15ac lid 2 Wet Vpb de dotatie aan de HIR bij de bv in aanmerking moet worden genomen. De bv stelt dat de HIR buiten beschouwing moet blijven, omdat de vervangende investeringen door andere fe-maatschappijen zijn gedaan en zij zonder fiscale eenheid geen HIR had kunnen vormen. De rechtbank verwerpt dit standpunt. Uit de aard van de zaak volgt dat de HIR wordt gevormd bij de maatschappij die de boekwinst heeft behaald — in dit geval de bv als vennoot van B VoF. Bovendien bestond C BV in 2018 nog niet, zodat toerekening van de HIR-dotatie in dat jaar aan C BV zich niet laat denken. De rechtbank vindt bevestiging in artikel15ah lid 4 Wet Vpb.

Verrekenbare verliezen blokkeren de vrijstelling

Met inachtneming van de HIR-dotatie bedraagt de zelfstandige winst van de bv voor 2018 € 107.103. Na dat jaar resteert nog € 727.714 aan verrekenbare verliezen. Die overtreffen de kwijtscheldingswinst plus het overige resultaat in 2019, zodat de kwijtscheldingswinstvrijstelling niet van toepassing is en het beroep tegen de aanslag ongegrond is. De in rekening gebrachte belastingrente wordt wel verminderd. De Hoge Raad heeft op 16 januari 2026 geoordeeld dat het vanaf 1 januari 2022 geldende percentage van 8% voor de vpb onevenredig hoog is en het Besluit belasting- en invorderingsrente in zoverre onverbindend is. De rechtbank vermindert de belastingrente van € 16.115 tot € 10.590.

Wet: art. 3.13 Wet IB 2001; art. 15ac en art. 15ah Wet Vpb 1969

Bron: Rechtbank Den Haag, 10-02-2026, ECLI:NL:RBDHA:2026:3556, 24_3762 | NDFR

GenIA-L jurisprundentieonderzoek

Vind en analyseer relevante rechtspraak in minuten. Een uitspraak van vandaag is vanaf morgen te vinden in GenIA-L! 

Probeer GenIA-L

Filed Under: Fiscaal nieuws, Nieuws, Vennootschapsbelasting, Vpb & Div.bel

Reageer
Vorige artikel
Leegstandsheffing nieuw middel tegen lege woningen
Volgende artikel
Afwaardering pand naar liquidatiewaarde niet toegestaan

Reader Interactions

Gerelateerde berichten

Jersey

Standpunt kwalificatie Jersey Limited Company

De Kennisgroep belastingplicht en kwalificatie rechtsvormen heeft de vraag beantwoord met welke Nederlandse rechtsvorm een Jersey Limited Company vergelijkbaar is.

Standpunt kwalificatie Macau Limitada

De Kennisgroep belastingplicht en kwalificatie rechtsvormen heeft de vraag beantwoord met welke Nederlandse rechtsvorm een Macau Limitada vergelijkbaar is.

ACM krijgt meer mogelijkheden om kleinere fusies en overnames te onderzoeken

De Autoriteit Consument & Markt (ACM) krijgt meer mogelijkheden om fusies en overnames te onderzoeken die mogelijk schadelijk zijn voor de concurrentie. De Tweede Kamer heeft ingestemd met een wijziging van de Mededingingswet, waardoor de toezichthouder straks ook kan kijken naar overnames die onder de reguliere omzetdrempels voor een verplichte melding blijven.

vastgoed buitenland

Beleidsbesluit earningsstrippingmaatregel 2026

Het Beleidsbesluit earningsstrippingmaatregel 2026 actualiseert het beleid voor de toepassing van artikel 15b Wet Vpb 1969. Het besluit vervangt het Beleidsbesluit earningsstrippingmaatregel 2025.

vastgoed buitenland

Standpunt buitenlandse collectieve beleggingsinstelling in relatie tot het Unierecht

De Kennisgroep IBR Vpb & winst heeft de vraag beantwoord of het Unierecht zich verzet tegen de toepassing van artikel 4, derde lid, onderdeel b, Wet op de dividendbelasting 1965 op grond waarvan de inhoudingsvrijstelling buiten toepassing blijft op een buitenlandse collectieve beleggingsinstelling die een vergelijkbare functie vervult als een fiscale beleggingsinstelling.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Fiscale aspecten fusies & overnames

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online cursus afwaarderen & kwijtschelden van vorderingen

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR)

AGENDA

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×

