• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

ViDA: e-facturatie dwingt adviseur nu al tot actie

1 juni 2026 door Jessica Lindenberg

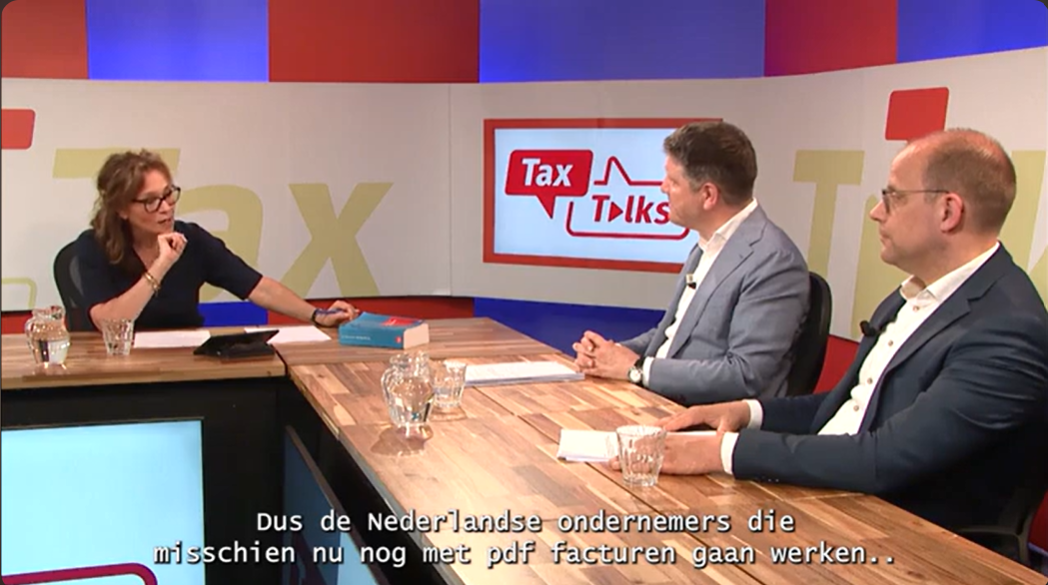
De verplichte e-facturatie en digitale rapportage uit de BTW-richtlijn ViDA gaan een brede groep ondernemers raken. Hoewel de Europese deadline 1 juli 2030 is, is wachten geen optie. Mr. drs. John Gruson bespreekt de e-facturatie en e-rapportage tijdens de Tax Talks live-uitzending van mei 2026.

In maart vorig jaar is de BTW-richtlijn VAT in the Digital Age (ViDA) aangenomen, en lidstaten zijn inmiddels aan de slag met het implementeren van de maatregelen. Eén van die maatregelen raakt een brede groep ondernemers: het verplicht elektronisch factureren en het daarover digitaal rapporteren bij grensoverschrijdende transacties tussen ondernemers. Ondernemers werken straks niet meer met papieren of per e-mail verzonden pdf-facturen, maar versturen gestructureerde, gedigitaliseerde facturen via een netwerk. Daarbij geldt de door de Europese Commissie voorgeschreven standaard EN 16931, die de lidstaten vanaf 1 juli 2030 moeten hanteren. De ondernemer moet de e-factuur binnen tien dagen na de prestatie uitreiken – de huidige termijn van vijftien dagen wordt dus aangescherpt – en de factuurgegevens vrijwel gelijktijdig aan de Belastingdienst rapporteren, zodat die weet dat de transactie heeft plaatsgevonden. Voor de afnemer geldt als hoofdregel een rapportageverplichting binnen vijf dagen, al laat de richtlijn de lidstaten de ruimte daarvan af te zien.

Keuzeruimte voor Nederland

Voor binnenlandse prestaties laat de richtlijn lidstaten vrij om e-facturatie en digitale rapportage al dan niet in te voeren, en Nederland staat daarmee voor een aantal beleidskeuzes. In opdracht van het kabinet heeft EY onderzocht welke koers Nederland zou moeten varen. Het advies is om de verplichting ook voor binnenlandse prestaties tussen ondernemers in te voeren, met Peppol als voorgeschreven netwerk. Opvallend is dat het rapport adviseert die binnenlandse e-facturatie een half jaar eerder dan de Europese deadline in te voeren, zodat ondernemers en overheid alvast kunnen proefdraaien voordat de zwaardere grensoverschrijdende verplichting in werking treedt. Daarbij wordt gekeken naar landen waar het systeem al is of wordt ingevoerd, zoals België, dat de invoering enkele maanden moest uitstellen toen niet alles soepel verliep. Voor de allerkleinste ondernemers is een uitzondering denkbaar, maar het uitgangspunt in het advies is dat vrijwel alle ondernemers in één keer onder de maatregel vallen. Het advies houdt verder rekening met een gefaseerde invoering, waarbij e-facturatie en digitale rapportage niet per se gelijktijdig hoeven te starten. Op termijn vervalt bovendien de periodieke ICP-opgave en wordt mogelijk teruggegaan naar maandaangiftes, omdat de overheid bij snellere rapportage ook eventuele fraude sneller kan achterhalen.

Adviseur kan niet wachten

Het kabinet komt voor de zomer met een brief over de keuzes die het wil maken, gevolgd door een internetconsultatie in het vierde kwartaal van 2026, maar de praktijk doet er goed aan niet op die uitkomst te wachten. Dat het advies aanstuurt op een binnenlandse verplichting, en die mogelijk zelfs een half jaar eerder laat ingaan, betekent dat ondernemers zich nu al moeten voorbereiden. Zij doen er verstandig aan een impactanalyse te maken: welke goederen- en dienstenstromen zijn binnenlands en welke buitenlands, wat is de impact op de compliance en de BTW-aangifte, welke kosten en investeringen zijn nodig en welke softwareleveranciers moeten worden ingeschakeld om de aanpassingen tijdig te realiseren. De adviseur die zijn klanten hierover nu al informeert, voorkomt dat deze ICT-aanpassingen straks in de verdrukking komen.

Tax Talks

Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.
Meer informatie en aanmelden

Filed Under: BTW, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Verliesverrekening vastgoed-nv terecht beperkt na verkoop aandelen
Volgende artikel
Standpunt kwalificatie Bulgaarse Ednolichno Aktsionerne Druzhestvo

Reader Interactions

Gerelateerde berichten

Woongebruik verhindert btw-belaste verhuur werkkamer

Ook zeer beperkt woongebruik staat btw-belaste verhuur van een werkkamer in de weg, oordeelt de Hoge Raad.

douanerechten online bestellingen buiten eu

Wet implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie in werking per 1 januari 2027

De Wet implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie is in het Staatsblad gepubliceerd en treedt in werking met ingang van 1 januari 2027.

BTW en subsidies: geen automatische vrijstelling van btw

Subsidies worden in de praktijk vaak als vanzelfsprekend buiten het bereik van de btw geplaatst. Die aanname gaat niet altijd op. De btw kent eigen, Europees geharmoniseerde regels voor de vraag of een subsidie in de heffing wordt betrokken, en die regels sluiten niet één-op-één aan bij hoe subsidies in de praktijk worden ervaren. Een subsidie kan wel degelijk leiden tot btw-heffing, ook als de verstrekker en de ontvanger daar zelf niet van uitgaan.

BOR

Certificaten vallen onder bedrijfsopvolgingsvrijstelling

Rechtbank Noord-Holland oordeelt dat de bedrijfsopvolgingsvrijstelling in de overdrachtsbelasting van toepassing is op de schenking van certificaten van aandelen. Volledige zeggenschap over de onderneming is daarvoor niet vereist.

steun sportverenigingen

Standpunt sportvrijstelling

De Kennisgroep omzetbelasting heeft vragen beantwoord over de toepassing van de sportvrijstelling op het verlenen van het recht om te sporten en op het ter beschikking stellen van sportattributen door een onderwijsinstelling.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Stoomcursus btw en internationaal zakendoen

Online cursus BTW, factuurvereisten en ViDA

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online cursus Auto van de zaak | PE Accreditatie

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


