Een fiscaal processtuk kan overtuigend zijn opgebouwd en toch steunen op niet-bestaande jurisprudentie, onjuiste feiten of een redenering die niet aansluit op het geschil. In de podcast Praktische AI voor Professionals bespreekt Joas Hollander wat er mis kan gaan bij het gebruik van AI in processtukken. Het whitepaper De fiscale AI-check vertaalt deze risico’s naar vijf praktische controles voor fiscalisten.
Generatieve AI kan helpen bij het structureren, samenvatten en redigeren van fiscale teksten. De risico’s nemen toe zodra AI wordt ingezet voor juridisch onderzoek, de uitleg van rechtsregels of de onderbouwing van een standpunt. Een antwoord kan juridisch overtuigend klinken, terwijl de aangehaalde bron niet bestaat, niet relevant is of iets anders zegt dan AI beweert.
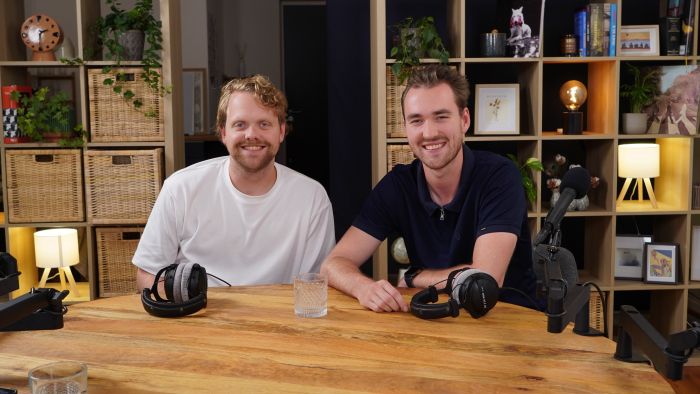
Dat vraagstuk staat centraal in de podcast Praktische AI voor Professionals. Presentator Casper de Jong spreekt daarin met Joas Hollander, juridisch adviseur bij het gerechtshof Arnhem-Leeuwarden en auteur van een NTFR-artikel over AI-gebruik in processtukken. Zij bespreken hoe fouten in AI-output in de procespraktijk zichtbaar worden en wat dit vraagt van de professional die de output gebruikt.
Niet-bestaande bronnen zijn slechts een deel van het probleem
Het bekendste risico is dat een AI-systeem een uitspraak, ECLI-nummer of rechtsregel verzint. Maar ook een bestaande bron kan onbruikbaar zijn. Een uitspraak kan over een andere rechtsvraag gaan of de stelling waarvoor zij wordt aangehaald niet ondersteunen.
Daarnaast kan AI fouten maken in de feiten. In een procedure bij het gerechtshof Amsterdam werden in met behulp van AI opgestelde grieven onder meer een woningtype en een plaatsnaam verkeerd weergegeven. Zulke fouten zijn niet altijd direct herkenbaar, juist omdat de tekst verder consistent en professioneel kan ogen.
Een ander risico is dat de argumentatie de kern van het geschil mist. AI kan een lange lijst met rechtsregels, bezwaren en formele argumenten produceren, zonder duidelijk te maken welke punten voor de zaak doorslaggevend zijn. De tekst is dan omvangrijk, maar inhoudelijk niet noodzakelijk bruikbaar.
Een verbod op AI ligt niet voor de hand
Volgens Hollander vraagt het gebruik van AI in processtukken om zorgvuldige beoordeling, maar ligt een algemeen verbod niet voor de hand. Praktischer zijn maatregelen die de kwaliteit van de controle vergroten, zoals het verifiëren van bronnen en feiten en duidelijke afspraken over het gebruik van AI in de procespraktijk.
Daarbij is onderscheid nodig tussen verschillende toepassingen. Het aanscherpen van een bestaande tekst is iets anders dan AI inzetten om jurisprudentie te selecteren, een rechtsregel toe te passen of een processtrategie te bepalen. Niet alleen de kwaliteit van het systeem, maar ook de aard van de taak bepaalt hoeveel controle nodig is.
Begin met de vraag of AI iets toevoegt
Nog voordat een fiscalist een AI-toepassing kiest, is een fundamentelere vraag aan de orde: heeft het bij deze taak zin om AI te gebruiken?
Soms kost de controle van de output meer tijd dan het oorspronkelijke werk. Ook kan het risico van een onjuiste of onvolledige analyse zwaarder wegen dan de mogelijke tijdwinst. De toegevoegde waarde van AI moet daarom steeds worden afgezet tegen de kosten, de controlelast en de inhoudelijke risico’s.
Die afweging voorkomt dat AI automatisch wordt ingezet voor werkzaamheden waarvoor de toepassing weinig meerwaarde heeft of onvoldoende controleerbaar is.
Van waarschuwing naar werkbare controle
Alleen waarschuwen voor hallucinerende AI helpt de fiscale praktijk niet veel verder. De relevante vraag is hoe een fiscalist bepaalt of AI-output goed genoeg is om daadwerkelijk te gebruiken.
Daarbij gaat het om meer dan controleren of een uitspraak of wetsartikel bestaat. Ook de relevantie van de bron, de aansluiting op de dossierfeiten en de redenering naar de conclusie moeten worden beoordeeld. Uiteindelijk moet de fiscalist de uitkomst zelfstandig kunnen uitleggen, nuanceren en verdedigen.
Het whitepaper De fiscale AI-check vertaalt dit naar vijf opeenvolgende controles voor AI-output in een advies, memo, bezwaarschrift of processtuk. De controles lopen van de afweging of AI bij de taak past tot de professionele eindbeoordeling. Een rood-oranje-groenmodel maakt zichtbaar waar aanvullende verificatie nodig is en wanneer de output nog niet klaar is voor gebruik.
Professioneel oordeel blijft beslissend
De kern is niet dat fiscalisten AI moeten vermijden. AI kan waarde toevoegen bij onderzoek, documentanalyse, structurering en het maken van eerste concepten. De output is echter een vertrekpunt en geen zelfstandig fiscaal oordeel.
De praktische vraag is daarom niet alleen of een AI-antwoord overtuigend klinkt. Beslissend is of de fiscalist de bronnen heeft gecontroleerd, de vertaalslag naar het dossier kan volgen en de uiteindelijke conclusie zelf kan uitleggen en verdedigen.
Luister de podcast en gebruik de fiscale AI-check
Beluister het gesprek met Joas Hollander over AI-gebruik in processtukken en download het whitepaper De fiscale AI-check met vijf controles voor fiscale AI-output.
Geef een reactie