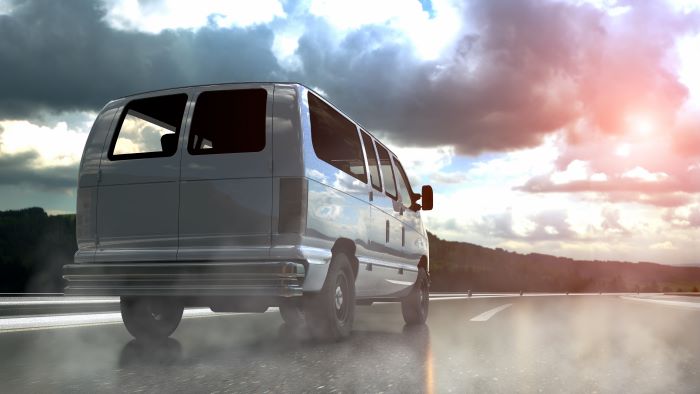
Vanaf 1 januari 2027 veranderen de regels voor bepaalde vrijstellingen en bijzondere tarieven van de motorrijtuigenbelasting (mrb). De Belastingdienst gaat voortaan uit van de voertuigclassificatie van de Rijksdienst voor het Wegverkeer (RDW). Deze wijziging kan gevolgen hebben voor het belastingtarief of de vrijstelling die voor een voertuig geldt.
Voertuigregistratie bij de RDW wordt bepalend
Vanaf 1 januari 2027 gebruikt de Belastingdienst de voertuiggegevens van de RDW om vast te stellen of een motorrijtuig in aanmerking komt voor een vrijstelling of een bijzonder tarief van de motorrijtuigenbelasting.
Daarmee vervallen de afzonderlijke fiscale inrichtingseisen en voorwaarden van de Belastingdienst voor bestelauto’s en kampeerauto’s. Voor andere voertuigsoorten blijven de bestaande aanvullende voorwaarden van toepassing.
De RDW registreert voertuigen volgens de Europese voertuigclassificatie. Hierbij wordt ieder voertuig ingedeeld in een specifieke categorie.
Zo vallen bestelauto’s doorgaans onder voertuigcategorie N1. Kampeerauto’s worden geregistreerd in voertuigcategorie M, met de aanvullende aanduiding SA voor speciale doeleinden.
De geregistreerde voertuigcategorie en eventuele aanvullende aanduidingen zijn te raadplegen via de kentekencheck van de RDW.
Voor welke voertuigen veranderen de regels?
De wijzigingen kunnen gevolgen hebben voor verschillende voertuigsoorten waarvoor momenteel een vrijstelling of bijzonder tarief van de motorrijtuigenbelasting geldt.
Het gaat onder meer om:
- Kampeerauto’s
- Bestelauto’s van particulieren
- Bestelauto’s van ondernemers
- Bestelauto’s die onder de gehandicaptenregeling vallen
- Lijkauto’s
- Ambulances
Of de wijzigingen daadwerkelijk gevolgen hebben voor de motorrijtuigenbelasting, hangt af van de voertuigregistratie bij de RDW en de toepasselijke wettelijke voorwaarden.
Gevolgen voor vrijstellingen en bijzondere tarieven
Door de nieuwe regels wordt de voertuigclassificatie van de RDW leidend bij de beoordeling van bepaalde fiscale regelingen.
Dit kan betekenen dat een voertuig vanaf 1 januari 2027 anders wordt beoordeeld voor de motorrijtuigenbelasting. Afhankelijk van de registratie en de toepasselijke regeling kan dit gevolgen hebben voor een bestaande vrijstelling of een bijzonder tarief.
Voor voertuigen die niet onder de genoemde wijzigingen vallen, blijven de bestaande regels voor vrijstellingen en bijzondere tarieven van toepassing.
Meer informatie
De Belastingdienst biedt aanvullende informatie over de verschillende regelingen en de voorwaarden die daarvoor gelden.
- Overzicht vrijstellingen motorrijtuigenbelasting
- Bijzondere tarieven motorrijtuigenbelasting
- RDW-kentekencheck
De wijzigingen per 1 januari 2027 moeten zorgen voor een uniforme beoordeling van voertuigen op basis van de Europese voertuigclassificatie. Voor voertuigeigenaren kan dit gevolgen hebben voor de toepassing van vrijstellingen en bijzondere tarieven binnen de motorrijtuigenbelasting.
Geef een reactie