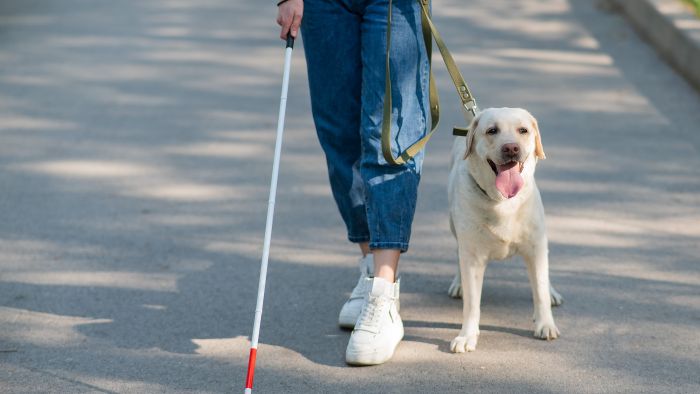
De Kennisgroep inkomstenbelasting niet-winst heeft de vraag beantwoord of de kosten van een hulphond aftrekbaar zijn als uitgaven voor specifieke zorgkosten.
Er bestaan in Nederland verschillende soorten hulphonden (ook wel aangeduid als assistentiehonden). Deze honden helpen personen op verschillende manieren in het dagelijkse leven. Het kan daarbij gaan om de belastingplichtige zelf of zieke of invalide personen die behoren tot de kring van personen als bedoeld in artikel 6.16 van de Wet IB 2001.
Dit standpunt bevat richtlijnen voor de beoordeling of een hulphond kan worden aangemerkt als hulpmiddel in de zin van artikel 6.17, eerste lid, onderdeel e, Wet IB 2001. Dit neemt niet weg dat een vrije bewijsleer geldt en in specifieke situaties van deze richtlijnen kan worden afgeweken.
Vragen
- Kan een hulphond, die wordt aangeschaft bij een (geaccrediteerde) hondenschool, worden aangemerkt als hulpmiddel als bedoeld in artikel 6.17, eerste lid, onderdeel e, Wet IB 2001?
- Kan een (eigen) hond, die wordt opgeleid tot hulphond, worden aangemerkt als hulpmiddel als bedoeld in artikel 6.17, eerste lid, onderdeel e, Wet IB 2001 en zijn de aanschafkosten van deze hond aftrekbaar?
- Kan een hond, die zonder specifieke opleiding wordt aangeschaft vanwege een te verwachten positieve invloed op de ziekte of het ziektebeeld, worden aangemerkt als hulpmiddel als bedoeld in artikel 6.17, eerste lid, onderdeel e, Wet IB 2001?
Antwoorden
- Ja, mits deze hulphond een bijzondere hoedanigheid bezit waaruit blijkt dat deze hond is bedoeld voor zieke of invalide personen en deze hond ook daadwerkelijk hoofdzakelijk door zieke of invalide personen wordt gebruikt. Van een bijzondere hoedanigheid is onder meer sprake als de hulphond i) is opgeleid door een geaccrediteerde hondenschool of ii) een vergelijkbare (vervolg)opleiding met een duur van minimaal vier maanden heeft gevolgd bij een niet geaccrediteerde hondenschool. Deze opleiding moet specifiek gericht zijn op de ziekte of handicap van personen.
- Ja, mits deze hulphond een bijzondere hoedanigheid bezit waaruit blijkt dat deze hond is bedoeld voor zieke of invalide personen en deze hond ook daadwerkelijk hoofdzakelijk door zieke of invalide personen wordt gebruikt. De aanschafkosten van de hond kunnen in de regel in aanmerking worden genomen als uitgaven voor specifieke zorgkosten als de hond binnen een jaar na aanschaf een opleiding tot hulphond volgt. Dit kan een i) opleiding zijn door een geaccrediteerde hondenschool of ii) een vergelijkbare (vervolg)opleiding met een duur van minimaal vier maanden bij een niet geaccrediteerde hondenschool.
- Nee, de hond bezit geen bijzondere hoedanigheid. De hond kan daarom niet worden aangemerkt als hulpmiddel.
Geef een reactie