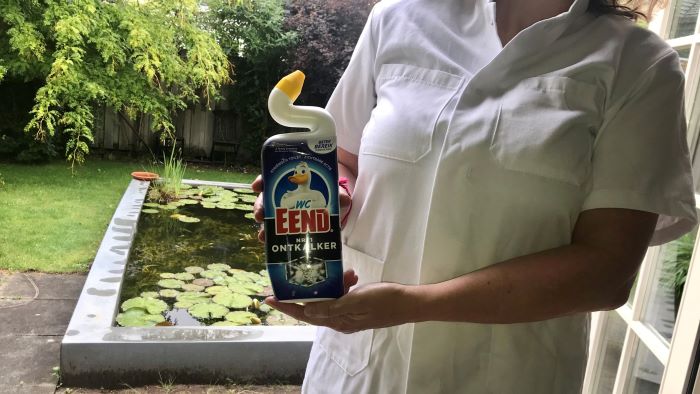
Onlangs verscheen een conclusie van Advocaat-Generaal Niessen. Toen ik deze conclusie las moest ik onbewust denken aan de reclame van twee in witte jassen gestoken medewerkers van WC-eend die WC-eend aan het beoordelen waren. En ja hoor: Wij van WC-eend bevelen WC-eend aan.
Hoe kom ik hierop? In de conclusie gaat de A-G, de raadskundig adviseur van de HR, in een bepaalde zaak in op de vraag of de Belastingdienst advies moet geven aan een burger over de fiscale gevolgen van voorgenomen handelingen. Dus nog vóór er onherroepelijke fiscale consequenties aan het handelen zijn verbonden. In deze zaak ging het over het overhevelen van pensioengelden van een verzekeringsmaatschappij naar zijn bv om deze vervolgens te lenen van de bv om de kredietcrisis te overleven. Daarna zou terugstorting weer plaatsvinden en de lening worden afgelost en dus de pensioenpot hersteld. Alleen in de fiscaliteit wordt deze overheveling van pensioengelden gezien als een afkoop van het pensioen en er volgde dus een gepeperde aanslag. De directeur heeft bezwaar en beroep aangetekend en staat thans bij de Hoge Raad. De A-G is snel klaar met het beroep over de afkoop van de pensioenregeling. Daar is gehandeld conform de fiscale wetgeving en dus niets aan te doen.
Ambtshalve stelt de A-G zich de vraag of de niet-fiscaal geschoolde burger beschermd moet worden. Hoewel “iedere burger wordt geacht de wet te kennen” en iedereen zijn eigen verantwoordelijkheid heeft en moet dragen voor zijn beslissingen, kunnen mensen worden belemmerd bij het maken van de juiste keuze doordat zij niet beschikken over de noodzakelijke persoonlijke kwaliteiten, of doordat zij te maken hebben met een probleem waarmee zij onvoldoende bekend zijn. In dit geval bezat de directeur niet voldoende fiscale kennis om de gevolgen van zijn handelen te overzien. In eerste instantie had de verzekeraar de directeur moeten informeren over de gevolgen van het voorgenomen handelen. Maar is er ook niet een zorgplicht voor de overheid?
In de Algemene wet bestuursrecht is een van de onderliggende principes van behoorlijk bestuur de actieve zorgplicht van het bestuur richting de burger. Dit vinden wij terug in bijvoorbeeld de doorzendverplichting, de mededelingsplicht, waarschuwingsplicht of in de gelegenheid om een verzuim te herstellen. Toch is dit niet allemaal even goed uit de verf gekomen. De Awb wordt steeds formalistischer toegepast, de belangen van de burger worden niet afdoende onderkent en het burgerbeeld van wetgever, beleidsmakers, bestuursorganen en bestuursrechters is niet realistisch.
Omdat het belastingrecht ook onderworpen is aan de beginselen van behoorlijk bestuur, is de A-G van mening dat de overheid een zorgplicht heeft voor gevallen waarin belastingplichtigen in problemen geraken door een tekort aan zelfredzaamheid in verband met gecompliceerde fiscale regelgeving. Deze zorgplicht moet worden gedragen door de bestuursrechter en door de Belastingdienst als overheidsorgaan in deze. A-G Niessen signaleert meteen ook het knelpunt. De Belastingdienst komt meestal pas de hoogte van het fiscale handelen van de burger door het indienen van een aangifte. En dan zijn de fiscale gevolgen vaak al onomkeerbaar. En overleg vooraf met de Belastingdienst is niet altijd mogelijk, zeker niet voor de “gewone” burger die het moet doen met informatie van de Belastingtelefoon. (De burger kan natuurlijk altijd een beroep doen op een deskundige belastingadviseur, doch daar hangt wel een prijskaartje aan.)
Omdat de Hoge Raad zich nog nooit over deze materie heeft kunnen uitspreken, vraagt de Advocaat-Generaal om in het te wijzen arrest ten overvloede aandacht te besteden. De Hoge Raad zou mede met het oog op de grondslagen van de Awb en de stellingname van de regering en de eerder geuite overwegingen van de Raad van State het belang van een reëel burgerperspectief kunnen onderschrijven. Dat de formele regeltjes de belangen van de burgers niet onnodig bemoeilijken.
Hoe dat uit moet pakken is natuurlijk een heel ander punt. Voor ieder geval is dat anders en er is geen algemeen geldende regel voor te bedenken. Misschien een soort van “terugdraaimogelijkheid”, zoals bij de geruisloze terugkeer uit de bv, of een “reflectieperiode” of een grotere discretionaire bevoegdheid van de inspecteur? U kunt misschien ook nog wel een paar mogelijkheden bedenken.
De titel van dit stukje had ook kunnen zijn: “De slager keurt zijn eigen vlees”, of “Schoenlapper blijf bij je leest”. Niet dat aan de deskundigheid van de Belastingdienst in deze getwijfeld moet worden. Maar het geven van informatie over de fiscale gevolgen van de voorgenomen handelingen kan het beste geschieden door onafhankelijke “keurmeesters” en dat zijn in dit geval de belastingadviseurs. Niet alleen omdat zij de kennis hebben maar vooral omdat de schijn van belangenverstrengeling uitgesloten is. De belastingadviseur werkt alleen voor zijn cliënt en niet (ook) voor de overheid. Misschien had de titel dan ook kunnen zijn “Een knecht kan geen twee meesters dienen”.





Geef een reactie