• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Koerslijst niet bruikbaar voor nauwelijks verkochte auto’s

27 oktober 2020 door Remco Latour

Doet men aangifte BPM voor een auto, waarvan nog nauwelijks verkopen in Nederland hebben plaatsgevonden? Dan mag men van de Hoge Raad voor de berekening van de BPM-grondslag niet werken met een waarde op een algemeen toegepaste koerslijst.

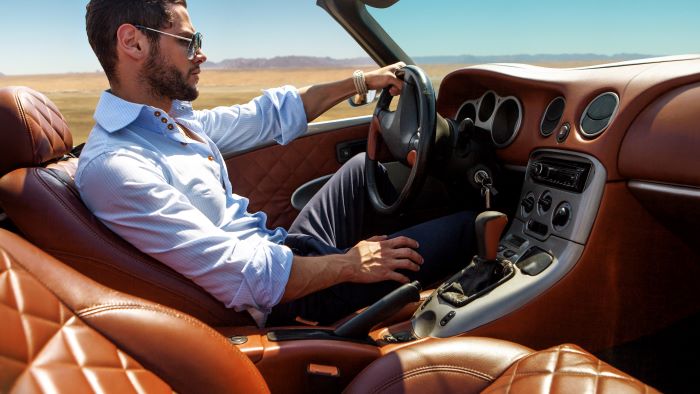
Een bv had in verband met de registratie van een in Duitsland gekochte cabriolet aangifte BPM gedaan. Zij had aanvankelijk de auto als nieuw aangemeld, maar kwam daar later op terug. De bv onderbouwde haar nieuw voorgestelde handelsinkoopwaarde met een koerslijst. Maar de Belastingdienst wijst het bezwaarschrift van de bv af. De inspecteur stelt dat de cabriolet een zeer jong en exclusief motorvoertuig betreft van een nieuw model. In het desbetreffende jaar waren nauwelijks exemplaren van deze auto in Nederland geregistreerd. Maar de bv wist Hof Arnhem-Leeuwarden van haar gelijk te overtuigen. Zie: ‘Na 881 kilometer telt een auto niet meer als nieuw’.

Gebruik afschrijvingstabel

De staatssecretaris van Financiën gaat in cassatie tegen de hofuitspraak. Hij stelt dat het gebruik van een koerslijst is bedoeld om een richtprijs te herleiden aan de hand van een wezenlijk aantal transacties. In dit geval zijn er onvoldoende transacties om een aanvaardbare schatting te maken, aldus de staatssecretaris. Ook de Hoge Raad vindt dat de richtprijs van een betrouwbare koerslijst moet zijn bepaald aan de hand van door wederverkopers werkelijk betaalde inkoopprijzen. Van zeer jonge en incourante personenauto’s zullen onvoldoende gegevens zijn. De bv mag daarom de koerslijst niet gebruiken. Zij moet werken met de afschrijvingstabel uit de uitvoeringsregeling.

Wet: art. 10, eerste, tweede  lid Wet BPM 1992

Regeling: art. 8, vierde lid, onderdeel a Uitv.reg. BPM

Bron: Hoge Raad 23 oktober 2020, ECLI:NL:HR:2020:1666, 19/00101
Filed Under: Auto, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
'Mkb moet meer profiteren van BIK-regeling'
Volgende artikel
Informatiehouders kunnen gegevensuitwisseling aanvechten

Reader Interactions

Gerelateerde berichten

Belastingplan 2027: dit verandert voor youngtimers en fossiele auto’s van de zaak

Tax Talks licht de wijzigingen voor youngtimers en de pseudo-eindheffing vanaf 2027 toe.

Nieuwe subsidieregeling elektrische auto’s voor lage inkomens

De ingroei van elektrische auto’s verloopt tot nu toe conform voorspellingen, maar stagneert in de particuliere sector. Staatssecretaris Bertram informeert de Kamer over maatregelen voor elektrisch rijden, laadinfrastructuur, schoon en emissieloos bouwen en mobiel erfgoed.

kilometervergoeding

Kabinet wil bijtelling zakelijke auto niet tussentijds aanpassen

Het kabinet ziet geen aanleiding om de fiscale bijtellingsregeling voor de auto van de zaak gedurende het kalenderjaar aan te passen. Staatssecretaris Eerenberg houdt vast aan de eenvoudige benadering waarbij bepalend is of op jaarbasis meer dan 500 kilometer privé wordt gereden.

autobelastingen

Bezwaar motorrijtuigenbelasting vanaf 10 september ook online

Vanaf 10 september 2026 is het mogelijk om online bezwaar te maken tegen een naheffingsaanslag, boete, betaling of beschikking voor de motorrijtuigenbelasting (mrb).

laadkosten auto van de zaak

Lease-subsidie voor elektrische auto kan vervoersarmoede gerichter aanpakken

Een gerichte lease-subsidie voor elektrische auto’s is volgens onderzoekers een effectiever en goedkoper alternatief dan de huidige verlaging van de brandstofaccijns. In een artikel in ESB stellen zij dat de bestaande accijnskorting van 1,7 miljard euro per jaar vooral terechtkomt bij huishoudens met hogere inkomens, terwijl juist mensen met een laag inkomen die veel kilometers... lees verder

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

AGENDA

Basistraining AI voor de fiscale praktijk

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×