• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Blog | De bloemetjes buiten zetten

5 november 2020 door Jos van Moorsel

Het is nu dinsdagmorgen terwijl ik dit zit te schrijven. Het is zonnig weer en buiten staan er nog een paar bloemen in bloei. Naar verwachting zal vanavond de overheid weer verdere beperkende maatregelen bekend maken. Dan is de bovenstaande titel wel heel wrang, tenzij… je de titel letterlijk neemt.

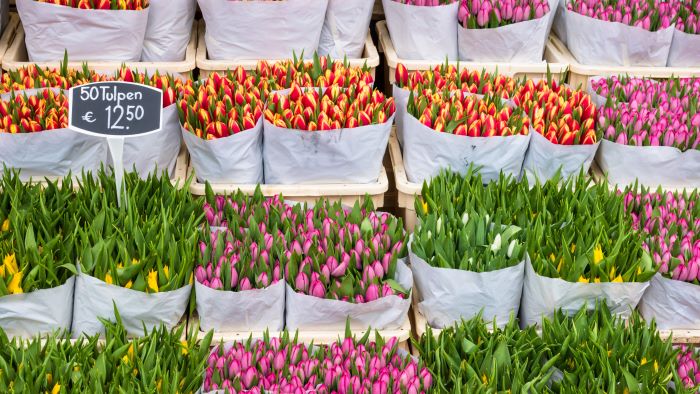
En dat deed een Amsterdamse bloemhandelaar. Hij had een bloemenstalletje waar hij zijn waren aan de man bracht. Hij was wellicht heel goed in het verkopen van bloemen maar voor het bijhouden van zijn boekhouding krijgt hij van de Belastingdienst zeker geen bloemetje. Onze bloemenverkoper hield geen kasadministratie bij, althans geen deugdelijke administratie in de ogen van de belastingadministratie. Alleen de ontvangsten en uitgaven werden genoteerd maar in het boekje waren geen begin en/of eindstanden opgenomen. Ook privé-opnamen waren niet opgenomen. En dat vond de controlerend ambtenaar toch nét te weinig.  Hij ging zelf aan het cijferen en alle controletechnieken werden losgelaten op onze bloemenman. Eerst maar eens het kasboek analyseren; hoewel de bloemenzaak 7 dagen in de week geopend is, waren in de kasadministratie niet iedere dag ontvangsten opgenomen: van de 52 maandagen waren er maar 4 met ontvangsten, op 23 dinsdagen ontvangsten, op 44 woensdagen, op 46 donderdagen, op 52 vrijdagen, op 51 zaterdagen en op 47 van 52 zondagen.

Afwijkend winstpercentage

De ambtenaar ging doorrekenen met de ontvangsten en uitgaven en kwam daarbij op negatieve kassen uit (een beetje vreemd taalgebruik: negatieve kassen bestaan natuurlijk niet, het kassaldo is alleen negatief). In zo’n geval gaat de controleur ook een privé-vermogensopstelling maken: een overzicht van alle inkomsten en bezittingen, verminderd met de te benoemen uitgaven en vermogensmutaties. Dan blijft er een bedrag over waarvan de betrokken persoon moet hebben geleefd. In dit geval leidde de opstelling tot een negatief netto-privé van € 25.478 voor een gezin bestaande uit de bloemenman, zijn partner en twee kinderen. Op basis van CBS-bronnen zou een dergelijk gezin een minimaal inkomen moeten hebben van € 15.000. Dit gezin moet dus van de lucht geleefd hebben…. Ook een andere controletechniek gaf een indicatie dat het niet helemaal goed zat in het bloemenstalletje. Zijn winstpercentage week maar liefst 48% af van wat andere soortgelijke bloemenstalletjes als winstpercentage behaalden.

Motor verkocht

En dan wordt het een heel ander verhaal: de inspecteur verwerpt de boekhouding en legt aan de hand van een gefundeerde schatting een navorderingsaanslag IB  op naar een inkomen van € 39.478 (voor de cijferaars: € 25.478 negatief netto-privé + € 15.000 “normaal” CBS-inkomen) met 50% boete. Omdat ook de omzetbelasting over de niet-vermelde omzet wordt nageheven wordt de boete gematigd tot 35%. Onze bloemenman gaat in bezwaar en stelt dat hij zijn privéauto en een privémotor heeft verkocht en de opbrengst daarvan, samen met diverse opgenomen leningen en vervoegde uitkeringen uit levensverzekeringen heeft aangewend als storting in de zakelijke kas. Dit bezwaar werd, zoals valt te verwachten, door de inspecteur afgewezen.

Geknakt

Een gang naar de Rechtbank volgde. Maar ook hier kreeg de bloemenman de kous op de kop. Rechtbank Noord-Holland was het met de inspecteur eens dat de vereiste aangifte niet was gedaan. Hierdoor werd de bewijslast omgekeerd en verzwaard. Het bedrag de niet-verantwoorde omzet vond de Rechtbank in absolute en relatieve zin voldoende voor de conclusie dat de vereiste aangifte niet was gedaan. De bloemenman had niet kunnen bewijzen dat de navorderingsaanslag onjuist was en dat de schatting van de inspecteur niet onredelijk was. Geknakt moest onze bloemenman de rechtbank in Haarlem verlaten.

En dan vraagt u zich misschien af of onze bloemenman geen adviseur had? Ja die had hij wel maar deze moest op zitting wel bevestigen dat de administratie gebreken vertoonde en hierdoor een deel van de omzet niet is opgegeven in de aangifte. Het voor eiser voorzienbare gevolg hiervan is geweest dat te weinig belasting is geheven. Het betoog van de gemachtigde van eiser dat deze onwetend was kan hier niet aan afdoen en geeft ook geen aanleiding voor de rechtbank om te concluderen dat sprake is van afwezigheid van alle schuld.

Ik hoop dat onze bloemenman intussen zijn bloemetjes weer buiten heeft staan met een groot kasboek ernaast. En een pen natuurlijk, ik zag er laatst leuke staan, in de vorm van een roos of een tulp….

Rechtbank Noord-Holland, 25 september 2020 nr 19/05469, ECLI:NL:RBNHO:2020:7397

Filed Under: Blogs

Reageer
Vorige artikel
Opinie | Liegen lassen ist die beste Erledigung
Volgende artikel
Opinie | Het vernieuwde Voorzieningenbesluit: enkele kritische kanttekeningen

Reader Interactions

Gerelateerde berichten

Opinie | Wel op tijd of niet op tijd betalingsonmacht gemeld? Hoe de coronagoedkeuring voor verwarring zorgt

Als een vennootschapsbelastingplichtig lichaam haar loon- en omzetbelastingschulden niet kan betalen, moet de bestuurder van dit lichaam dit tijdig melden. Doet deze dit niet, dan loopt de bestuurder een aansprakelijkheidsrisico. Tijdens de covid-pandemie gold tijdelijk een versoepelde regeling voor de tijdigheid van deze melding. Nu, vijf jaar na dato, blijkt deze regeling tot verwarring en... lees verder

advocaat

Zuivere uitleg van het verschoningsrecht van de fiscaal advocaat – het spook van de Van Doorne-zaak

Geldt het verschoningsrecht van een fiscaal advocaat alleen bij procederen, of ook bij advisering? Die vraag raakt rechtstreeks aan het vertrouwen dat cliënten moeten kunnen stellen in de vertrouwelijkheid van hun communicatie met een advocaat. In deze NTFR Opinie onderzoekt mr. Vanessa Huygen van Dyck-Jagersma, waar de verwarring over de reikwijdte van het verschoningsrecht vandaan... lees verder

fiscale arresten Hoge Raad 26 januari 2024

Opinie | Nieuw gereedschap voor de belastingrechter

Per 1 januari 2027 is het mogelijk om beroep bij de belastingrechter in te stellen tegen beslissingen van de ontvanger inzake uitstel van betaling en kwijtschelding van rijksbelastingen. In deze NTFR Opinie schetst mr. A.A. Fase de contouren van deze nieuwe rechtsgang schetsen en enkele knelpunten en kansen benoemen, met name vanuit het streven naar... lees verder

verruiming exportkredietverzekeringen

Opinie | Van buitenlandse naar binnenlandse belastingplicht

Bij aanvang van de subjectieve belastingplicht moet een fiscale openingsbalans worden opgesteld waarop alle vermogensbestanddelen worden gewaardeerd tegen de waarde in het economische verkeer. Uiteraard zijn er ten aanzien van de fiscale openingsbalans nog genoeg vraagpunten. Het concept is echter duidelijk. Maar wat gebeurt er bij een verschuiving van de buitenlandse belastingplicht naar de binnenlandse... lees verder

Waarom belastingramingen in de begroting ten onrechte centraal staan

Een raming is nog geen belastingopbrengst. Toch worden in Den Haag miljarden aan verwachte fiscale inkomsten ingeboekt alsof het geld al binnen is. Vervolgens worden diezelfde ramingen gebruikt als argument om belastingwetgeving door te zetten, aan te passen of juist tegen te houden. Box 3 laat volgens mr. dr. Ineke Koele zien hoe riskant dat... lees verder

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×



