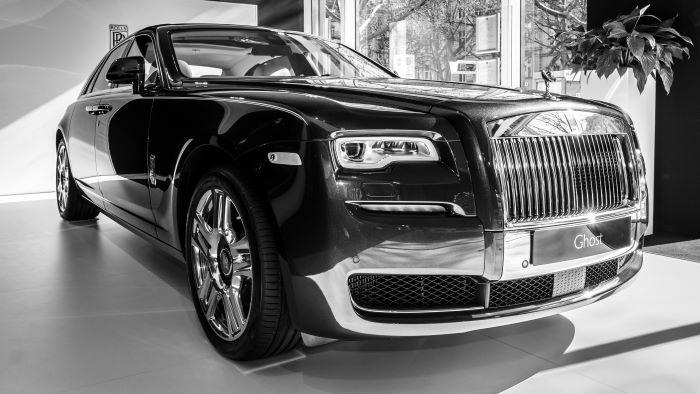
Ik weet het, Halloween is alweer een maand voorbij. Maar nu gaat het om een auto, een Rolls Royce Ghost uit 2018 met een kilometerstand van 10.944. Nieuwprijs destijds € 458.343, geen alledaagse auto dus.
Deze auto werd, in oktober 2018, geïmporteerd uit het buitenland. En dan rijst natuurlijk de vraag hoeveel bpm verschuldigd is over het voertuig. Onze nieuwe eigenaar neemt een taxateur in de arm en deze gaat aan het rekenen. Hij berekent aan de hand van drie andere auto’s (met een nieuwprijs ongeveer de helft van de Rolls) wat de gemiddelde afschrijving is op deze auto’s en past dat dan toe op de Rolls. Gevolg een handelsinkoopwaarde van het voertuig van € 232.911 een verschuldigde BPM van € 44.804.
De auto moet worden aangeboden aan de Domeinen Roerende Zaken (DRZ) voor hercontrole. Ook daar zit een taxateur. Maar deze taxateur komt na bestudering van het voertuig, de autopapieren en advertenties van vier op het internet te koop staande auto’s van hetzelfde type tot een andere becijfering: historische nieuwprijs is € 474.929 en een handelsinkoopwaarde van € 384.000. De inspecteur legt meteen een naheffingsaanslag BPM op. Er volgt meteen bezwaar en beroep.
Reële waardedaling
De rechtbank Noord-Nederland, zittingsplaats Groningen, moet oordelen over het geschil. Op 16 november jl. doet de enkelvoudige kamer uitspraak. Ik vermeld hier uitdrukkelijk de datum van de uitspraak omdat de Hoge Raad op 23 oktober 2020 een arrest heeft gewezen over de berekening van de handelswaarde aan de hand van een koerslijst. Beide uitspraken neem ik hier in oogschouw. De rechtbank “overweegt dat het in artikel 110 VWEU neergelegde discriminatieverbod mee brengt dat de heffing van bpm ter zake van een uit een andere lidstaat afkomstige gebruikte personenauto niet hoger mag zijn dan het restbedrag aan bpm dat is vervat in de waarde van een gelijksoortige gebruikte personenauto die al in het binnenland is geregistreerd. Daarom moet de handelsinkoopwaarde van het ingevoerde tweedehands voertuig een weergave zijn van de waarde van een vergelijkbaar voertuig dat al op het nationale grondgebied is geregistreerd. Om dat te bereiken moet bij de heffing van bpm ter zake van een uit een andere lidstaat afkomstige gebruikte personenauto een reële waardedaling in aanmerking worden genomen, dan wel moet een waarde worden geschat die de werkelijke waarde zeer sterk benadert. De wetgever heeft voorzien in drie manieren waaruit kan worden gekozen om de reële waardedaling van een gebruikt motorvoertuig aannemelijk te maken. Eiser kan bij aangifte gebruik maken van een in de handel algemeen toegepaste koerslijst voor de inkoop van gebruikte motorrijtuigen door wederverkopers in Nederland, of een taxatierapport. Indien hiervan geen gebruikt wordt gemaakt, wordt de afschrijving bepaald aan de hand van de in artikel 8, lid 5, van de Uitvoeringsregeling wet BPM voorziene afschrijvingstabel (vlg. Hoge Raad 23 oktober 2010, ECLI:NL:HR:2020:1666). Daarbij overweegt de rechtbank dat de bewijslast voor de correcte handelsinkoopwaarde in beginsel op verweerder rust.”
Niet vergelijkbaar
De auto komt niet voor op een in de handel algemeen toegepaste koerslijst. Dus de waardering dient dan te geschieden aan de hand van een taxatierapport (dan wel de afschrijvingstabel uit de Uitvoeringsregeling BPM). Gevolg is dat de rechtbank moest oordelen over de taxatierapporten. Beide rapporten kunnen echter geen rechterlijke goedkeuring krijgen. Het taxatierapport van de eiser, de autobezitter, omdat het niet uitgaat van niet met de Ghost vergelijkbare auto’s, het taxatierapport van de DRZ en dus de Belastingdienst niet omdat dit gaat uit van particuliere advertenties op het internet. Beide rapporten vinden derhalve geen genade in de ogen van de rechter. Hij stelt de waarde in goede justitie plaats op € 300.000. Omdat partijen het eens zijn over de nieuwprijs en de bruto BPM die daarmee correspondeert, wordt de naheffingsaanslag verlaagd.
Drietrapsraket
Hoe oordeelde de Hoge Raad over het gebruik van koerslijsten? In de berechte casus voor de Hoge Raad was wél sprake van auto die opgenomen was in een koerslijst. Alleen, voor de waardebepaling van dat voertuig voor de Autotelex-lijst was geen gebruik gemaakt van de handelsbewegingen binnen Nederland. De Hoge Raad oordeelde: “Indien aannemelijk is dat de door een samensteller van een koerslijst opgegeven handelswaarde voor een gebruikt motorvoertuig van een bepaald merk, model, type aandrijving, leeftijd en uitrusting niet is gebaseerd op een of meer door wederverkopers in Nederland betaalde inkoopprijzen voor een gelijksoortig motorvoertuig, bijvoorbeeld omdat het een zeer jonge en incourante personenauto betreft, is die opgegeven handelswaarde niet de ‘koers’ die bruikbaar is om de afschrijving in de zin van artikel 10, lid 2, van de Wet in samenhang gelezen met artikel 8, lid 4, letter a, van de Uitvoeringsregeling vast te stellen.” Gevolg is dat in de berechte casus geen gebruik kon worden gemaakt van de handelswaarde volgens de koerslijst. Er was geen taxatierapport opgemaakt, dus kwam de Hoge Raad tot het oordeel dat de afschrijving van het voertuig moest worden berekend aan de hand van de bewuste tabel uit de Uitvoeringsregeling BPM.
Kortom, de Hoge Raad volgde de drietrapsraket: koerslijst (niet goed), taxatierapport (afwezig), afschrijvingstabel (toepassen). Wat deed echter de rechter in Groningen: koerslijst (afwezig), taxatierapport (beide niet goed genoeg), …. eigen vaststelling in goede justitie. De Rechtbank heeft dus de laatste trap van de raket niet toegepast, hoewel in de geciteerde overweging dit wel had moeten gebeuren. Eigenlijk moest daar dan volgen dat er een afschrijving volgens de tabel moest worden toegepast. En dan had de afschrijving moeten zijn 21,25% (zes maanden afschrijving). Ik denk dat deze afschrijving lager is dan wat nu is geoordeeld….
Ik vraag mij nog een ding af: zou de rechtbank een descente hebben uitgevoerd en even in die Rolls Royce hebben gezeten? Als ik in de schoenen van de rechtbank stond, zou ik het weten, “a chance, once in a lifetime!”





Geef een reactie