• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Kleine werkruimte maakt van woning geen keuzevermogen

13 oktober 2023 door Remco Latour

compensatie

Gebruikt een ondernemer een werkruimte in zijn woning voor zijn onderneming? Maar beslaat de werkruimte nog geen 10% van de woning? Dan is de woning in principe verplicht privévermogen.

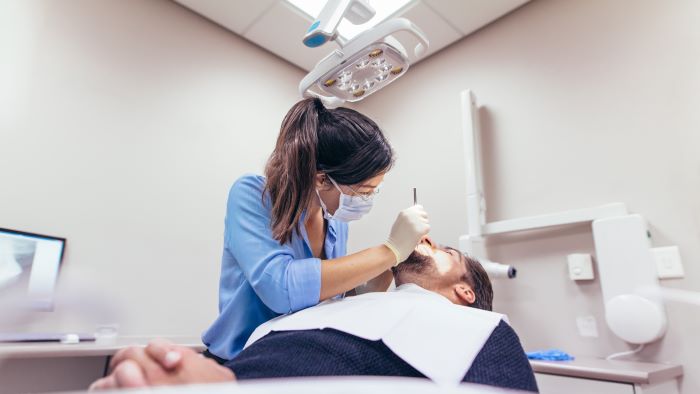
Een vrouw drijft via een eenmanszaak een tandartsenpraktijk. De praktijk is gevestigd in een pand waarvan de tandarts de volledige eigendom heeft. Zij heeft het gehele pand aangemerkt als ondernemingsvermogen. Sinds 28 maart 2013 participeert de vrouw als maat in een andere tandartsenpraktijk. Ook deze praktijk is gevestigd in een pand dat eigendom van de vrouw is. Dit tweede pand is eveneens voor 100% ondernemingsvermogen. Samen met haar partner, met wie zij onder huwelijkse voorwaarden is getrouwd, koopt de tandarts in 2015 een woning. Vanuit de woning zijn beide tandartspraktijken binnen een half uur bereikbaar. In de jaren 2015, 2016 en 2017 gebruikt de tandarts een werkkamer en bijbehorende kast voor minstens 90% voor haar onderneming. Deze werkruimte beslaat 7,75% van de woning. Volgens de tandarts is de woning voor haar keuzevermogen en daarmee aan te wijzen als ondernemingsvermogen. Zij wil dan ook de afschrijving over die woning aftrekken.

Geen bewijs van zakelijk garagegebruik

De inspecteur weigert de aftrek van de afschrijving. Hij gelooft niet dat de vrouw de woning voor minder dan 90% gebruikt voor privédoeleinden. In dat geval is geen sprake van keuzevermogen. De tandarts gaat in beroep. Maar zij weet voor hof Arnhem-Leeuwarden niet aannemelijk te maken dat zij de woning voor minstens 10% zakelijk gebruikt. De inspecteur betwist haar stelling dat ook de praktijkmanager gebruik maakt van de kantoorruimte. Maar zelfs bij gebruik door de praktijkmanager is geen groter deel van de woning in gebruik voor de onderneming. De tandarts stelt ook dat zij de garage uitsluitend gebruikt om haar auto van de zaak te stallen. Zij overlegt echter geen (fotografisch) bewijs tegenover de gemotiveerde betwisting van haar stelling door de fiscus. Dat de vrouw volgens haar beroepsregels binnen een half uur op haar tandartspraktijken moet kunnen zijn, brengt het hof niet op andere gedachten. De woning is verplicht privévermogen.


Wet: art. 3.111 Wet IB 2001

Bron: gerechtshof Arnhem-Leeuwarden 26 september 2023 (gepubliceerd 6 oktober 2023), ECLI:NL:GHARL:2023:8247, 22/822, 22/823 en 22/824

Filed Under: Fiscaal nieuws, IB-ondernemer, Nieuws

Reageer
Vorige artikel
Wijziging besluit over inkomen uit sparen en beleggen (box 3)
Volgende artikel
Continue correcties doen afbreuk aan rittenregistratie

Reader Interactions

Gerelateerde berichten

Telemarketingwerk telt niet mee voor het urencriterium

Hof Arnhem-Leeuwarden oordeelt dat telemarketingactiviteiten onvoldoende samenhangen met de bouw- en schilderwerkzaamheden van een ondernemer om tot dezelfde onderneming te behoren. De telemarketingactiviteiten vormen ook zelfstandig geen onderneming, waardoor de gewerkte uren niet meetellen voor het urencriterium.

herinvesteringsreserve

Agrarische activiteiten blijven bron van inkomen ondanks verliezen

Hof ’s-Hertogenbosch oordeelt dat de agrarische activiteiten van een vof in 2019 en 2020 nog steeds een bron van inkomen vormen. De inspecteur maakt niet aannemelijk dat een objectieve voordeelsverwachting ontbreekt.

verlies ondernemer

Correctie box 3-vermogen wegens overtollige liquiditeiten in eenmanszaak

Rechtbank Den Haag oordeelt dat de inspecteur het box 3-vermogen van de man terecht heeft gecorrigeerd wegens duurzaam overtollige liquiditeiten in zijn eenmanszaak. Slechts €165.000 van de bank- en spaartegoeden geldt als werkkapitaal; het restant is overtollig en valt in box 3.

belangen aandelen

Standpunt bijgeschreven vergoeding cumulatief preferente aandelen en financieringstoets lucratief belang

De kennisgroep ROW heeft de vraag beantwoord of de bijgeschreven vergoeding op de cumulatief preferente aandelen meetelt voor de financieringstoets van artikel 3.92b, vierde lid, Wet IB 2001.

verbouwing huis

Verbouwing van vier panden kwalificeert als box 1-winst

Rechtbank Den Haag oordeelt per pand of sprake is van meer dan normaal vermogensbeheer. Voor vier van de zeven panden is dat het geval, waardoor de resultaten daaruit terecht als winst uit onderneming in box 1 zijn belast.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×