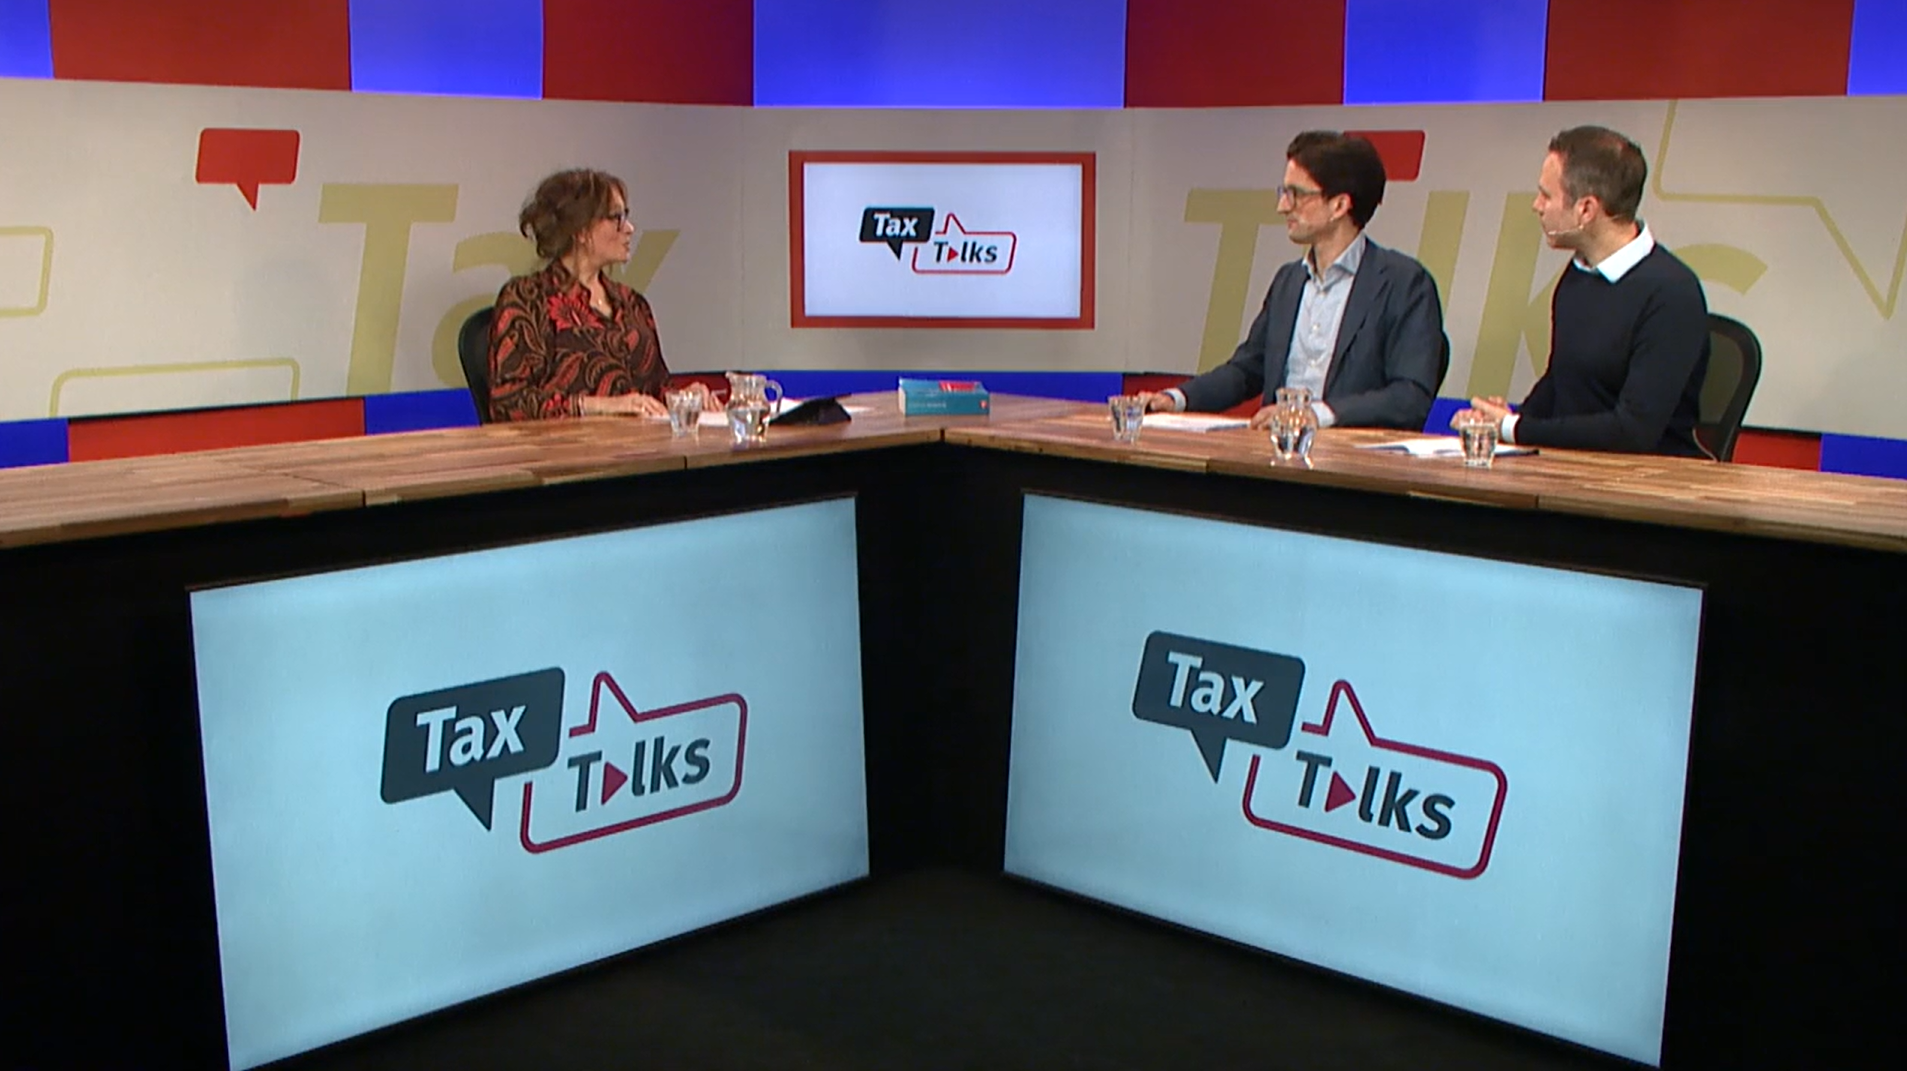
Bij een aandelenoverdracht is het controleren van bestaande verliesbeschikkingen niet voldoende. Ook latente verliezen kunnen onder de verliesverrekeningsbeperking van artikel 20a Wet Vpb 1969 vallen, zo heeft de Hoge Raad bevestigd. In Tax Talks waarschuwt fiscalist Max Velthoven voor de praktische gevolgen bij bedrijfsovernames.
Het arrest van 11 september 2026 maakt duidelijk dat ook verliezen die pas na een belangenwijziging worden gerealiseerd, onder de beperking kunnen vallen. Volgens Velthoven brengt die duidelijkheid tegelijkertijd nieuwe vragen met zich mee, vooral over waarderingen, documentatie en de verdeling van fiscale risico’s.
Ook niet-gerealiseerde verliezen worden geraakt
Artikel 20a Wet Vpb 1969 beperkt de verliesverrekening bij een wijziging van het uiteindelijke belang in een vennootschap van ten minste 30%. Daarbij wordt in beginsel vergeleken met het begin van het oudste jaar waarvan een verlies nog niet volledig is verrekend. De regeling kent verschillende uitzonderingen, onder meer bij voortzetting van werkzaamheden.
In de zaak bij de Hoge Raad ging het om een vastgoedvennootschap waarvan de aandelen in 2015 waren overgedragen. Twee jaar later realiseerde de vennootschap bij de overdracht van drie panden een boekverlies van ongeveer € 4,3 miljoen.
Volgens de Hoge Raad kan de verliesverrekeningsbeperking ook gelden voor verliezen die bij de belangenwijziging al latent aanwezig waren. Dat deze verliezen destijds nog niet waren gerealiseerd of bij beschikking waren vastgesteld, maakt dit niet anders.
Ook latente winsten verdienen aandacht
Velthoven waarschuwt dat adviseurs niet alleen naar latente verliezen moeten kijken. Ook latente winsten kunnen bij een belangenwijziging gevolgen hebben voor de verliesverrekening.
Het arrest gaat niet afzonderlijk op deze situatie in, maar volgens Velthoven geeft de verwijzing van de Hoge Raad naar oudere rechtspraak aanleiding om hier rekening mee te houden. Ook het bestaande beleidsbesluit over artikel 20a houdt rekening met latente winsten. Zo kan de verrekening van na de belangenwijziging ontstane verliezen met eerder latent aanwezige winsten worden beperkt.
Daarmee blijven volgens Velthoven verschillende praktische vragen bestaan. Hoe moet bijvoorbeeld worden omgegaan met waardeschommelingen na de belangenwijziging? Welke gevolgen hebben latere afschrijvingen en waarderingen? En hoe lang moet informatie over de oorspronkelijke waarde van vermogensbestanddelen worden bewaard?
Leg waarderingen en fiscale risico’s goed vast
Volgens Velthoven maakt het arrest een zorgvuldig fiscaal boekenonderzoek bij bedrijfsovernames nog belangrijker. De gebruikelijke controle van verliesbeschikkingen is niet voldoende. Latente verliezen zijn daarop immers niet terug te vinden.
Adviseurs moeten daarom ook de fiscale boekwaarden en werkelijke waarden van vermogensbestanddelen op het moment van de belangenwijziging onderzoeken en vastleggen. Daarbij gaat het niet alleen om vastgoed. Ook andere balansposten kunnen latente winsten of verliezen bevatten.
Velthoven adviseert daarnaast duidelijke afspraken te maken over het bewaren en volgen van deze informatie. Bij een aandelenoverdracht verdient ook de verdeling van fiscale risico’s aandacht. Wie draagt bijvoorbeeld de gevolgen als achteraf blijkt dat bepaalde verliezen niet kunnen worden verrekend? En welke garanties geeft de verkoper daarover?
De belangrijkste les voor de praktijk is dat de fiscale gevolgen van een aandelenoverdracht zich nog jaren later kunnen manifesteren. Een goede documentatie en duidelijke afspraken vooraf kunnen latere discussies helpen voorkomen.
Meer fiscale actualiteiten in Tax Talks
In de uitzending bespreekt Ruud de Smit daarnaast de voortgang van het Belastingplan 2027 en de wijzigingen die de Tweede Kamer heeft aangebracht. Daarbij komen onder meer de voorgestelde aanpassingen rond papieren schenkingen, de ontwikkelingen in box 3 en de regels voor auto’s van de zaak aan bod.
Velthoven gaat verder in op de earningsstrippingmaatregel, de voorgestelde uitzondering voor woningcorporaties en de mogelijke gevolgen van het Europese Tax Omnibus-voorstel.
Tax Talks
Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.

Geef een reactie