• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Appartementsrecht kwalificeert voor 70% als woning

25 februari 2026 door Sharog Susani

Rechtbank Noord-Holland oordeelt dat een voormalig winkel-/kantoorappartement voor 70% als woning geldt voor de overdrachtsbelasting. Voor dat deel mag het 2%-tarief worden toegepast, voor het overige 30% het algemene tarief van 10,4%.

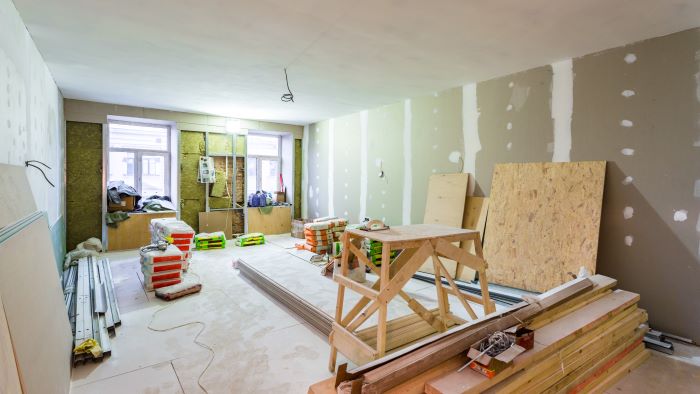
Een vrouw verkrijgt op 30 augustus 2024 een appartementsrecht dat recht geeft op het uitsluitend gebruik van een bedrijfsruimte op de begane grond van een complex. De ruimte is in 1921 gebouwd als winkel met bijbehorende woning. Later is het pand verbouwd tot vergaderlokaal, kapsalon en kantoor. In de splitsingsakte uit 2001 is sprake van een bedrijfsruimte. In 2024 wordt het object als bedrijfs-/kantoorruimte verkocht. Na aankoop sloopt de vrouw de binnenzijde en gaat zij er zelf wonen. Zij vindt dat het 2%-tarief van artikel14 lid 2 WBR van toepassing is. De inspecteur stelt dat het object ten tijde van de verkrijging geen woning is en past 10,4% toe.

Objectieve kenmerken zijn doorslaggevend

De rechtbank stelt voorop dat uitsluitend de bouwkundige kenmerken op het moment van verkrijging bepalend zijn. De bedoeling van de koper of feitelijke bewoning is niet beslissend. Uit de oorspronkelijke bouwtekeningen blijkt dat circa 70% van de oppervlakte – inclusief tuin – was bestemd voor bewoning. Volgens de rechtbank zijn de latere verbouwingen (1938, 1955 en 1990) niet zo ingrijpend geweest dat het woonkarakter verloren is gegaan. De buitenmuren en gevels zijn gehandhaafd en er zijn vooral niet-dragende binnenwanden verplaatst.

Op basis van de plattegrond en foto’s concludeert de rechtbank dat het oorspronkelijke woongedeelte nog steeds geschikt is voor bewoning. Dat keuken en sanitair gedateerd zijn en een badkamer ontbreekt, doet daaraan niet af. Omdat 70% van het object naar zijn aard bestemd is voor bewoning, kwalificeert dat deel als woning. Voor de overige 30% geldt het algemene tarief. De rechtbank vermindert de overdrachtsbelasting over de verkrijging.

Wet: art. 14 WBR

Bron: Rechtbank Noord-Holland, 23-12-2025, ECLI:NL:RBNHO:2025:15917, HAA – 25 _ 2429 | NDFR
Filed Under: BTW, Eigen woning, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Collectieve uitspraak massaal bezwaar belastingrente IB
Volgende artikel
Deelnemersboete € 167.500 vernietigd: dga mocht vertrouwen op belastingadviseur

Reader Interactions

Gerelateerde berichten

eigenwoningschuld

Standpunt oversluiten eigenwoningschuld en al verstreken looptijd

De Kennisgroep onroerende zaken heeft de vraag beantwoord of sprake is van een eigenwoningschuld na het oversluiten van een eigenwoningschuld met een verstreken looptijd en tegelijkertijd het aangaan van een nieuwe annuïtaire schuld voor de verbouwing van de eigen woning waarbij beide schulden een looptijd van 360 maanden hebben.

hypotheek

Kamervragen flexibele hypotheken

Het kabinet erkent het belang van hypotheekproducten die aansluiten bij de levensfasen van mensen. Langere looptijden zijn al mogelijk, maar kunnen leiden tot hogere totale rentelasten en grotere financiële risico’s voor huishoudens.

BTW en subsidies: geen automatische vrijstelling van btw

Subsidies worden in de praktijk vaak als vanzelfsprekend buiten het bereik van de btw geplaatst. Die aanname gaat niet altijd op. De btw kent eigen, Europees geharmoniseerde regels voor de vraag of een subsidie in de heffing wordt betrokken, en die regels sluiten niet één-op-één aan bij hoe subsidies in de praktijk worden ervaren. Een subsidie kan wel degelijk leiden tot btw-heffing, ook als de verstrekker en de ontvanger daar zelf niet van uitgaan.

BOR

Certificaten vallen onder bedrijfsopvolgingsvrijstelling

Rechtbank Noord-Holland oordeelt dat de bedrijfsopvolgingsvrijstelling in de overdrachtsbelasting van toepassing is op de schenking van certificaten van aandelen. Volledige zeggenschap over de onderneming is daarvoor niet vereist.

steun sportverenigingen

Standpunt sportvrijstelling

De Kennisgroep omzetbelasting heeft vragen beantwoord over de toepassing van de sportvrijstelling op het verlenen van het recht om te sporten en op het ter beschikking stellen van sportattributen door een onderwijsinstelling.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Fiscaliteiten in de Eigenwoningregeling

Opleidingen

Nationaal Btw Congres 2026

Online cursus Btw-aangifte | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA

Online cursus BTW, factuurvereisten en ViDA

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

AGENDA

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×