• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Boekwinst onder landbouwvrijstelling ondanks constructie

17 april 2025 door Remco Latour

glastuinbouw

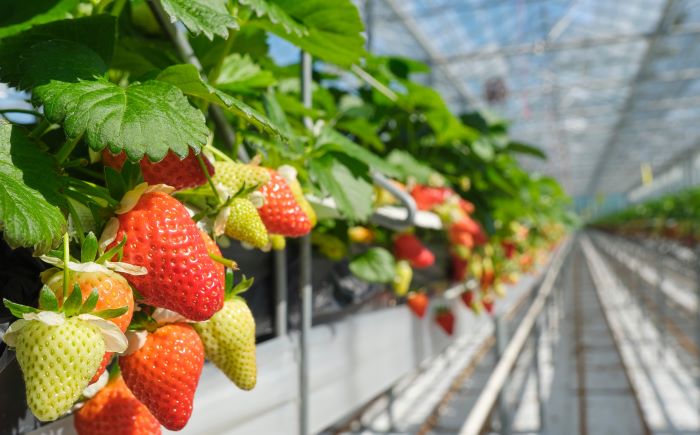
Ondanks de aanwezigheid van een erfpachtconstructie kan de landbouwvrijstelling van toepassing zijn op de volledige boekwinst behaald met de verkoop van grond, aldus Hof Den Bosch.

Drie broers drijven via een vof een glastuinbouwbedrijf De vof verkoopt in 2000 de blote eigendom van een stuk grond aan een bedrijf. Daarbij worden een erfpachtrecht en terugkooprecht voorbehouden. In 2007 kopen de broers de grond terug en verkopen deze vervolgens door. De Belastingdienst stelt dat de landbouwvrijstelling niet van toepassing was op de volledige boekwinst, omdat de waardeverandering van de grond niet volledig aan de broers toekwam. Maar rechtbank Zeeland-West-Brabant (NTFR 2023/78) geeft de broers gelijk, waarna de inspecteur in hoger beroep gaat.

Toepassing Fagoed-methode

Het hof stelt dat men bij de verkoop in 2000 ervan uit mag gaan dat het terugkooprecht zijn waarde zal behouden. Dan moet men ook aannemen dat het land te gelegener tijd in het vermogen van de vof zal terugkeren, tegen betaling van het bedrag dat de vennoten eerder hebben ontvangen, nadat daarop de overeengekomen indexering is toegepast. Deze situatie komt zozeer overeen met die waarin partijen een geïndexeerde geldlening aangaan, dat men de die situatie als zodanig mag behandelen. Daarbij dient men de methode te volgen van het zogeheten Fagoed-arrest (ECLI:NL:HR:1996:AA1866). Hierdoor blijft de economische eigendom van de grond bij de broers. De waardeverandering van de grond komt dus tot uiting in hun vermogen. Dit betekent dat de landbouwvrijstelling van toepassing is op de volledige boekwinst.
Wet: art. 3.12 Wet IB 2001

Bron: gerechtshof ‘s-Hertogenbosch 29 januari 2025 (gepubliceerd 15 april 2025), ECLI:NL:GHSHE:2025:216, 22/2362

Filed Under: Fiscaal nieuws, Nieuws, Winst uit onderneming

Reageer
Vorige artikel
Beëindiging arbeidskorting voor arbeidsongeschikten
Volgende artikel
Opinie | 'Musks fiscale kettingzaag: heimwee naar de middeleeuwen'

Reader Interactions

Gerelateerde berichten

Nederland wil ruimere EU-regels voor financiering groeibedrijven

Innovatieve startups en scale-ups dreigen financiering mis te lopen doordat zij volgens Europese regels ten onrechte kunnen worden aangemerkt als een Onderneming in Moeilijkheden (OIM). Nederland en tien andere EU-landen vinden het voorstel van de Europese Commissie om de regels vanaf 2027 aan te passen niet ver genoeg gaan.

herwaardering landbouwgrond

RB kritisch op evaluatie fiscale regelingen landelijk gebied

Het Register Belastingadviseurs (RB) is kritisch op de manier waarop fiscale regelingen voor bos-, natuur- en cultuurgrond zijn geëvalueerd. Volgens het RB wordt onvoldoende rekening gehouden met de toekomstige opgaven in het landelijk gebied. Afschaffing van fiscale vrijstellingen ligt daarom niet zonder meer voor de hand. Actualisering van de regelingen en hun doelstellingen verdient volgens de beroepsvereniging vaak de voorkeur.

euro stapel

Landen dringen aan op EU-voorstel overwinst, Brussel wil dat niet

Zes EU-lidstaten dringen aan op een EU-breed voorstel voor een belasting op bedrijven die enorme winst hebben gemaakt door de hoge energieprijzen, maar de Europese Commissie komt voorlopig niet met een plan daarvoor. Dat zei Eurocommissaris Valdis Dombrovskis voorafgaand aan overleg met EU-ministers van Economie en Financiën in Dublin.

Geen aftrek zonder bewijs voor managementvergoeding

Rechtbank Noord-Holland oordeelt dat een bv een prestatievergoeding van € 700.000 niet van haar winst mag aftrekken. De bv maakt niet aannemelijk dat tegenover de betaling daadwerkelijk werkzaamheden of andere zakelijke prestaties staan.

WBSO wordt aangepast na evaluatie, tarieven blijven gelijk

Het kabinet wil de WBSO toekomstbestendiger maken door administratieve lasten te verminderen en de afbakening van programmatuurontwikkeling in relatie tot AI te heroverwegen. De WBSO-tarieven en schijfgrens blijven in 2027 ongewijzigd.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord

Stoomcursus Tax accounting

AGENDA

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×