• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

KGS afschrijvingsbeperking zonnepaneleninstallaties

3 december 2024 door Anne-Marie Noordenbos

installatie zonnepanelen

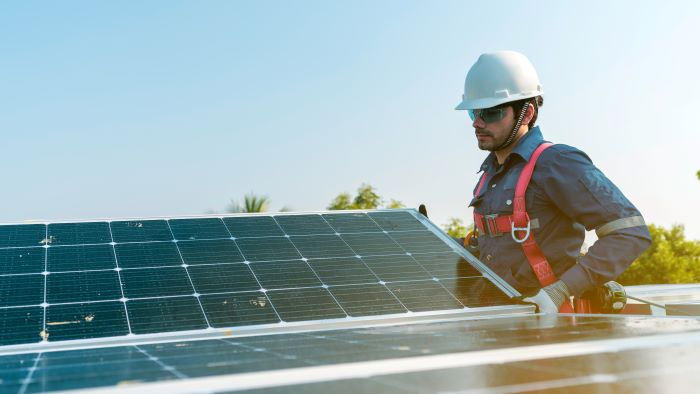
De Kennisgroep winstbepaling heeft een vraag beantwoord over de toepassing van de afschrijvingsbeperking van artikel 3.30a, zevende lid, Wet IB 2001 op zonnepaneleninstallaties.

X BV en Y BV behoren tot een concern en kwalificeren als verbonden lichamen in de zin van artikel 8, zesde lid, van de Wet Vpb 1969 jo. artikel 3.30a, zevende lid, van de Wet IB 2001. De activiteiten van X BV bestaan uit het exploiteren van onroerende zaken. X BV heeft twee distributiecentra aangeschaft die ze verhuurt aan derden. Y BV heeft op de distributiecentra voor haar rekening en risico zonnepaneleninstallaties aangebracht. Voor de zonnepaneleninstallaties op de distributiecentra heeft Y BV een opstalrecht gevestigd.

Zonnepaneleninstallatie op ‘distributiecentrum 1’ (D1)

De zonnepaneleninstallatie op D1 is aangesloten op het net. De stroom die de zonnepanelen leveren aan het net komt voor rekening en risico van Y BV.

Zonnepaneleninstallatie op ‘distributiecentrum 2’ (D2)

De zonnepaneleninstallatie op D2 bestaat feitelijk uit twee afzonderlijke installaties.
De derde partij die D2 van X BV huurt, huurt van Y BV ook een gedeelte van de zonnepaneleninstallatie die op het dak van D2 ligt. Ingevolge het huurcontract tussen de derde partij en Y BV heeft Y BV een gedeelte van deze zonnepaneleninstallatie aangesloten op het elektriciteitsnetwerk van D2.

Het resterende gedeelte van de zonnepaneleninstallatie op D2 is aangesloten op het net. De stroom die dat gedeelte van de zonnepaneleninstallatie levert, komt voor rekening en risico van Y BV.

Vraag

Is op de zonnepaneleninstallaties op de distributiecentra de afschrijvingsbeperking van artikel 3.30a Wet IB 2001 van toepassing?

Antwoord

Distributiecentrum D1

De afschrijvingsbeperking van artikel 3.30a Wet IB 2001 is niet van toepassing op de zonnepaneleninstallatie op D1 omdat die zonnepaneleninstallatie geen gebouw is, geen onderdeel is van het gebouw D1 en ook geen aanhorigheid is bij het gebouw D1.

Distributiecentrum D2

De zonnepaneleninstallatie op D2 bestaat feitelijk uit twee afzonderlijke installaties.

De afschrijvingsbeperking van artikel 3.30a Wet IB 2001 is van toepassing op het gedeelte van de zonnepaneleninstallatie dat is verhuurd aan de huurder van D2 en ten behoeve van de huurder is gekoppeld aan het elektriciteitsnetwerk van D2. Dit gedeelte van de zonnepaneleninstallatie vormt een onderdeel van het gebouw D2, dan wel een aanhorigheid daarbij. Op dit gedeelte van de zonnepaneleninstallatie is de werktuigenvrijstelling niet van toepassing.

De afschrijvingsbeperking van artikel 3.30a Wet IB 2001 is niet van toepassing op de zonnepaneleninstallatie die uitsluitend stroom levert aan het net voor rekening van BV Y. Het is geen gebouw, geen onderdeel van het gebouw D2 en ook geen aanhorigheid bij het gebouw D2.


Bron: Belastingdienst, 3 december 2024

Filed Under: Fiscaal nieuws, IB-ondernemer, Nieuws

Reageer
Vorige artikel
Opbrengst tabaksaccijns blijft dalen
Volgende artikel
Nota nav verslag wetsvoorstel plan van aanpak witwassen

Reader Interactions

Gerelateerde berichten

Jarenlange verliezen maken pandjeshuis geen bron van inkomen

Rechtbank Gelderland oordeelt dat de activiteiten van een pandjeshuis in 2019 geen bron van inkomen vormen. Door de jarenlange verliezen en hoge vaste kosten ontbreekt een objectieve voordeelsverwachting, zodat het verlies niet aftrekbaar is.

sportlessen ROW

Spinninglessen vormen belastbaar resultaat ondanks betaling aan bv

Hof ’s-Hertogenbosch oordeelt dat een vrouw resultaat uit overige werkzaamheden geniet met haar spinninglessen. Dat zij de vergoeding bewust laat betalen aan een bv van haar kinderen, voorkomt belastingheffing bij haar niet.

paardenpension

Te lage vergoeding voor werk bv kinderen belast als resultaat

Gerechtshof ’s-Hertogenbosch oordeelt dat een man die tegen een onzakelijk lage vergoeding werkzaamheden verricht voor de bv van zijn kinderen, resultaat uit overige werkzaamheden geniet. De vergrijpboete vervalt wel, omdat de man een pleitbaar standpunt had.

Liquide middelen vallen onder doorschuifregeling aandelen

Rechtbank Zeeland-West-Brabant oordeelt dat € 700.000 aan liquide middelen ondernemingsvermogen vormt voor de doorschuifregeling bij schenking van aandelen. Verhuurd vastgoed en een woning met ontwikkelplannen kwalificeren daarentegen als beleggingsvermogen.

Bouwkosten privéschuur vormen winstuitdeling aan dga

Hof Amsterdam oordeelt dat een bv haar dga heeft bevoordeeld door € 58.454 aan bouwkosten van een schuur op zijn privéterrein te betalen. Het bedrag vormt een winstuitdeling en daarmee inkomen uit aanmerkelijk belang.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

AGENDA

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×