• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Besluit teruggaaf btw bij vooruitbetalingen zonnepanelen gepubliceerd

6 december 2022 door Anne-Marie Noordenbos

zonnepanelen

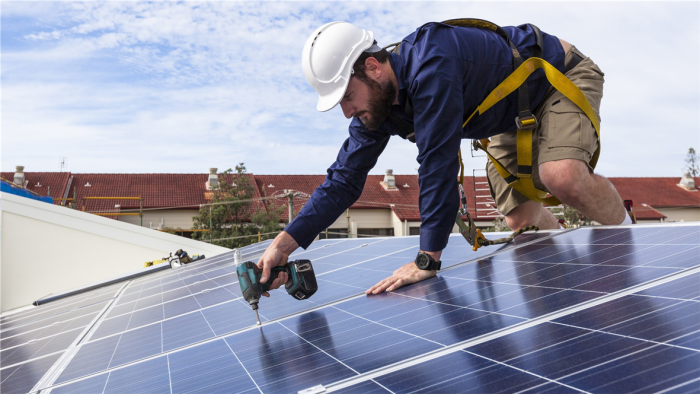
De staatssecretaris van Financien heeft een besluit gepubliceerd met een goedkeuring voor de teruggave van btw op vooruitbetalingen in het jaar 2022 voor de levering en installatie van zonnepanelen in het jaar 2023.

Het Belastingplan 2023 bevat een voorstel voor een btw-nultarief voor de levering en installatie van zonnepanelen op of in de onmiddellijke nabijheid van woningen per 1 januari 2023. Door de toepassing van het btw-nultarief zullen particuliere zonnepaneelhouders doorgaans geen belang meer hebben om zich voor teruggaaf van btw bij de Belastingdienst aan te melden als ondernemer. Zij kunnen aanmelding voor de Kleineondernemersregeling (KOR) achterwege laten op grond van het Besluit Omzetbelasting.
In de praktijk doet zich de situatie voor dat leveranciers/installateurs een (deel)factuur uitreiken in het jaar 2022, terwijl de levering en installatie van de zonnepanelen pas in (de loop van) het jaar 2023 zullen plaatsvinden. De Wet op de omzetbelasting 1968 bepaalt voor dat geval dat 21% btw is verschuldigd over deze vooruitbetalingen in het jaar 2022. De resterende betaling(en) in het jaar 2023 vallen onder het voorgestelde btw-nultarief.

Vooruitbetaling

De staatssecretaris acht het onwenselijk dat particuliere zonnepaneelhouders die in 2022 een vooruitbetaling doen op zonnepanelen die in 2023 met toepassing van het btw-nultarief worden geleverd en geïnstalleerd, in een financiële en/of administratieve slechtere positie verkeren dan wanneer de betreffende zonnepanelen zonder vooruitbetaling in 2023 worden geleverd en geïnstalleerd.
Voor de particuliere zonnepaneelhouder die in het jaar 2022 kiest voor de KOR per 1 januari 2023, keurt de staatssecretaris onder voorwaarden goed dat btw over vooruitbetalingen in het jaar 2022 voor zonnepanelen voor teruggaaf in aanmerking komt. Bovendien keurt hij goed dat die btw-teruggaaf in stand blijft bij de ingebruikname van de zonnepanelen in 2023.

Voor deze goedkeuring gelden de volgende voorwaarden:

  • De factuurdatum van de vooruitbetaling van de zonnepanelen moet in het jaar 2022 liggen;
  • De leverancier/installateur heeft 21% btw op de factuur vermeld; en
  • Bij de levering en installatie van de zonnepanelen in het jaar 2023 wordt voldaan aan de voorwaarden voor toepassing van het btw-nultarief.

Dit besluit treedt gedeeltelijk in werking met ingang van 7 december 2022 en gedeeltelijk met de inwerkingtreding van het Belastingplan 2023.

Bron: Besluit van 30 november 2022, nr. 2022-26848, Ministerie van Financien, Stcrt. 2022, 32543

Filed Under: Belastingplan, BTW & overdrachtsbelasting, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Geen ambtshalve vermindering mogelijk bij late aanslag
Volgende artikel
Verzamelbesluit dividendbelasting aangepast

Reader Interactions

Gerelateerde berichten

douanerechten online bestellingen buiten eu

Tweede Kamer neemt wetsvoorstel over btw in digitale tijdperk aan

De Tweede Kamer heeft het wetsvoorstel implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie als hamerstuk aangenomen. Dit wetsvoorstel implementeert het onderdeel ‘enkele btw-registratie’ van de Richtlijn (EU) 2025/516 inzake btw in het digitale tijdperk (VIDA). Dit onderdeel ziet op de verdere uitbreiding van de bestaande éénloketregelingen (OSS) in de btw. In dit... lees verder

advocaat

Btw op juridische kosten voor concern pro rata aftrekbaar

Rechtbank Den Haag oordeelt dat de btw op juridische kosten rond strafrechtelijke onderzoeken pro rata aftrekbaar is. De kosten houden verband met de algemene economische activiteiten van de onderneming.

Belastingplan 2026

Wetsvoorstel Belastingplan 2027

Het Belastingplan 2027 en de overige Prinsjesdagstukken zijn op dinsdag 15 september 2026 aangeboden aan de Tweede Kamer.

Belastingplan 2026

Wetsvoorstel Overige fiscale maatregelen 2027

Het Wetsvoorstel Overige Fiscale maatregelen 2027 is op dinsdag 15 september 2026 aangeboden aan de Tweede Kamer. 

Belastingplan 2026

Wetsvoorstel veiligehavenregels Wetminimumbelasting 2024

Het Wetsvoorstel veiligehavenregels Wet minimumbelasting 2024 is dinsdag 15 september 2026 aangeboden aan de Tweede Kamer.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Webinar Belastingplan 2027

Opleidingen

Online cursus Btw-aangifte | PE Accreditatie

Nationaal Btw Congres 2026

Stoomcursus btw en internationaal zakendoen

Masterclass Overdrachtsbelasting | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×