De derde nota van wijziging bij het Belastingplan 2027 wijzigt onder meer de aftrek specifieke zorgkosten, het verlaagde btw-tarief voor sierteelt en de tabelcorrectiefactor. De eerder voorgestelde volledige afschaffing van de aftrek specifieke zorgkosten per 2028 gaat niet door; de regeling wordt wel versoberd.
Aftrek specifieke zorgkosten blijft, maar wordt beperkt
Het kabinet handhaaft de aftrek specifieke zorgkosten (ASZ) vanaf 2028 zonder vastgestelde einddatum. De regeling wordt wel meer gericht op chronisch zieken en gehandicapten met hoge zorgkosten. Het kabinet wil de fiscale regeling bij voorkeur uiterlijk in 2030 vervangen door een beter alternatief.
Vanaf 1 januari 2028 vervalt de aftrek voor verschillende kostensoorten. Het gaat onder meer om verpleging in een ziekenhuis of instelling, tandheelkundige hulp, vaccins, alternatieve geneeswijzen en homeopathische geneesmiddelen. Ook boodschappenbezorging en maaltijdservice en hulpmiddelen zoals gehoorapparaten, steunzolen, beugels, kronen en bruggen, pacemakers en protheses worden uitgesloten. De aftrek voor onder meer vervoerskosten, dieetkosten, extra kleding en beddengoed en reiskosten voor ziekenbezoek blijft bestaan.
Daarnaast stijgen de inkomensafhankelijke drempelpercentages van 1,65% naar 1,7% en, voor het hogere deel van het drempelinkomen, van 5,75% naar 6,5%. Hierdoor komen zorgkosten pas vanaf een hoger bedrag voor aftrek in aanmerking. Een lagere aftrek kan bovendien leiden tot een hoger verzamelinkomen en daarmee gevolgen hebben voor toeslagen en inkomensafhankelijke eigen bijdragen.
Sierteelt en inflatiecorrectie
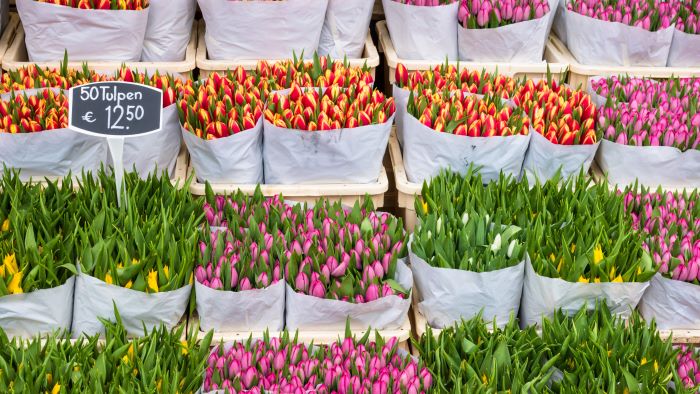
De voorgenomen afschaffing per 2028 van het verlaagde btw-tarief voor sierteelt wordt uit het Belastingplan 2027 gehaald. De besluitvorming wordt uitgesteld tot het Belastingplan 2028.
Verder wordt de tabelcorrectiefactor voor 2027 minder beperkt toegepast: voor bepaalde bedragen in de loon- en inkomstenbelasting wordt 59,8% in plaats van 48% van de wettelijke inflatiecorrectie toegepast. Dit resulteert in een inflatiecorrectie van 1,5548% per 1 januari 2027.
De aanpassing van de tabelcorrectiefactor geldt per 1 januari 2027. De wijzigingen in de aftrek specifieke zorgkosten zijn voorzien per 1 januari 2028. De afschaffing van het verlaagde btw-tarief voor sierteelt per 1 januari 2028 vervalt uit dit wetsvoorstel.




Geef een reactie