• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Een fiscaal stabiel 2023 alstublieft

8 december 2022 door Remco Latour

Tax Talks

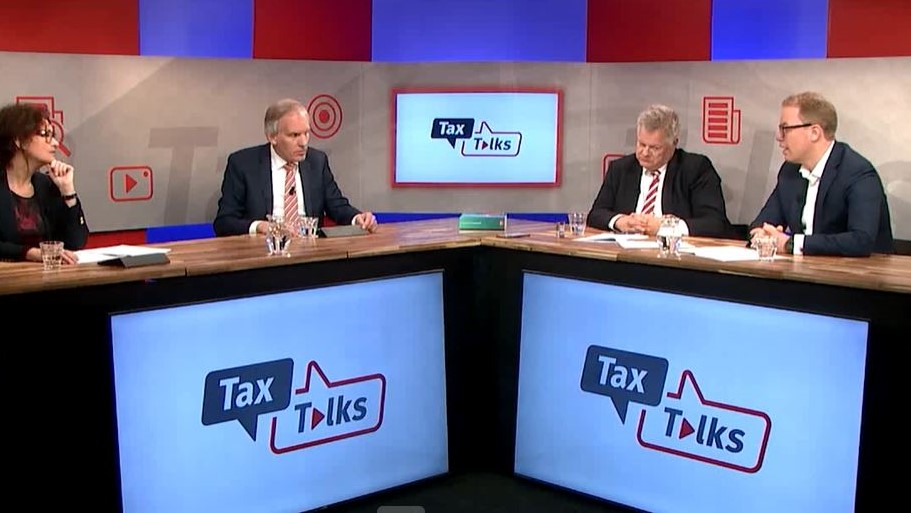
In de Tax Talks Live uitzending van 6 december 2022 kijken de gastsprekers vooruit naar 2023. Mr. Niels Boef, mr. dr. Chris Dijkstra en mr. Sylvester Schenk RB zouden graag wat meer rust en eenvoud op het gebied van de fiscale wetgeving zien.

Gastvrouw Marit Muller-van Zeijl RB verwacht dat 2023 een fiscaal onrustig jaar gaat worden. Nederland is immers de coronacrisis nog niet te boven. Daarnaast hebben we een energiecrisis en een klimaatcrisis en dreigt een financiële crisis. De gastsprekers hebben echter zo hun aanbevelingen en aandachtspunten. Schenk wil bijvoorbeeld de geplande afschaffing van de fiscale oudedagsreserve (FOR) per 1 januari 2023 onder de aandacht brengen. Zelf had Schenk liever gezien dat een versnelde afbouwregeling was gekomen. Bijvoorbeeld zoals dat het geval was bij de afschaffing van het pensioen in eigen beheer. Hij verwacht dat vanwege overgangsrecht men pas na ongeveer twintig à dertig jaar echt helemaal van de FOR af is. Boef ziet in de afschaffing van de FOR een verslechtering van de positie van de ondernemer ten opzichte van de werknemer.

Verdwijnen middelingsregeling

Vervolgens stelt Schenk vast dat met de afschaffing van de middelingsregeling een mogelijkheid verdwijnt om piekinkomens fiscaal uit te smeren. Hoewel het kabinet de afschaffing van de middelingsregeling presenteert als een vereenvoudiging, vindt Schenk het vooral jammer. Hij adviseert belastingplichtigen daarom zuinig te zijn op het belastingjaar 2022. Dat is immers het laatste jaar waarin men kan middelen. Middelen over 2022, 2023 en 2024 is dus mogelijk. Deze ontwikkeling maakt het plannen van inkomensstromen extra belangrijk.

Behoefte aan rust en eenvoud

Boef zou het liefst rust en eenvoud willen zien in het fiscale stelsel. Dus niet te veel wijzigen van tarieven zoals de vennootschapsbelasting. Ook ziet Boef graag dat de overheid de wet goed en uitvoerbaar blijft opschrijven. Hij verwacht echter dat het Belastingplan 2023 de stilte voor de storm is voor wat betreft het internationale bedrijfsleven. Daarbij denkt hij aan de invoering van de Wet Minimumbelasting die voor veel administratieve lasten en onduidelijkheden dreigt te gaan zorgen. Ook Schenk hoopt op rust, reinheid en regelmaat. Zowel Schenk als Dijkstra maakt zich zorgen om de positie van de dga. Dijkstra zou het een mooi initiatief vinden om te komen tot een toekomstbestendige wet op de inkomstenbelasting. Schenk stelt daarnaast dat de bereikbaarheid van de Belastingdienst nog steeds een zorgpunt is. Er is wel sprake van enige verbetering, maar er blijft nog veel ruimte voor verbetering.

Druk op vermogenden en bedrijfsleven

Boef verwacht dat de vermogenden, de bedrijven, de werkenden en misschien de vervuilers gaan opdraaien voor de hogere kosten van de energie- en klimaatmaatregelen. Volgens hem wordt het toch wel zorgelijk als de overheid steeds de lasten blijft leggen bij de vermogenden en het bedrijfsleven. Al biedt deze ontwikkeling mogelijkheden voor de adviseur. Boef doet de overheid eveneens de aanbeveling om meer werken lonender te maken. Schenk sluit daar bij aan en maakt zich zorgen over de mogelijke invoering van een vermogensaanwasbelasting.

Kijk hier naar een compilatie van de uitzending.

Tax Talks

Wet: art. 3.67 en 3.154 Wet IB 2001

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (30x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? 

> Neem dan nu een kennismakingsabonnement voor slechts € 95.

Filed Under: Fiscaal nieuws, IB-ondernemer, Nieuws

Reageer
Vorige artikel
Wetsvoorstel Wet implementatie richtlijn grensoverschrijdende omzettingen, fusies en splitsingen ingediend
Volgende artikel
Van bijstand naar baan met bonus voor werkgever in Amsterdam

Reader Interactions

Gerelateerde berichten

faillissement

Liquidatie bv leidt tot heffing over pensioen en stamrecht

Rechtbank Gelderland oordeelt dat door liquidatie van een bv het daarin ondergebrachte pensioen en stamrecht zijn prijsgegeven. Voor zover de aanspraken voor verwezenlijking vatbaar zijn, moeten zij tot het inkomen worden gerekend.

Zelfstandigenaftrek vereist controleerbare urenregistratie

Rechtbank Gelderland oordeelt dat een ondernemer niet aannemelijk maakt dat hij aan het urencriterium voldoet. Een globaal overzicht van met name indirecte uren is daarvoor onvoldoende.

binnenvaartschip subsidie

Prejudiciële vragen over verzekeringsplicht Rijnvarende met twee werkgevers

De Hoge Raad stelt prejudiciële vragen over de verzekeringsplicht van een Rijnvarende die aan boord van hetzelfde schip voor twee werkgevers werkt.

10% criterium lucratief belang

Borgstellingsverlies aftrekbaar als negatief resultaat

Rechtbank Zeeland-West-Brabant oordeelt dat een borgstellingsverlies van € 37.500 aftrekbaar is als negatief resultaat uit overige werkzaamheden. De inspecteur maakt niet aannemelijk dat de borgstelling bij het aangaan of later onzakelijk is geworden.

Jarenlange verliezen maken pandjeshuis geen bron van inkomen

Rechtbank Gelderland oordeelt dat de activiteiten van een pandjeshuis in 2019 geen bron van inkomen vormen. Door de jarenlange verliezen en hoge vaste kosten ontbreekt een objectieve voordeelsverwachting, zodat het verlies niet aftrekbaar is.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

AGENDA

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Online cursus De positie van de samenwoner in de inkomstenbelasting, relatievermogensrecht en vermogensplanning – Civiel en fiscaal | PE Accreditatie

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Masterclass verantwoord adviseren: Ethiek als kompas in de fiscaliteit | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×



