• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Onbelast stamrecht ondanks ontbreken van verdragsverklaring

29 februari 2024 door Remco Latour

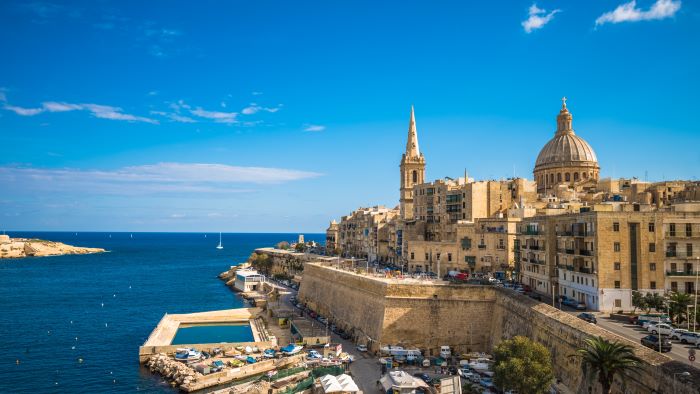
malta

Ook als iemand niet beschikt over een verdragsverklaring, kan een vóór 31 december 2017 genoten stamrecht voor een belastingverdrag tellen als een lijfrente.

In 2007 en 2011 heeft een man ontslaguitkeringen ontvangen en deze gebruikt als koopsom voor een stamrecht. Dit stamrecht brengt hij onder in een bv die hij zelf opricht. Deze bv keert in 2017 een bedrag van € 489.213 aan stamrechtuitkeringen uit aan de man. De man werkt sinds 1 augustus 2013 op Malta en beschikt daar over een appartement en een bedrijfsauto. Maar hij verblijft ook nog geregeld in Nederland, waar zijn ouders wonen. Daardoor komt de vraag op of de man fiscaal gezien inwoner is van Nederland of Malta. Het antwoord op deze vraag is van belang om te kunnen bepalen welk land mag heffen over de stamrechtuitkeringen. De man heeft eind 2015 de inspecteur van de loonheffingen om een verdragsverklaring verzocht. Maar deze inspecteur heeft dat verzoek afgewezen omdat hij meent dat de omstandigheden zijn veranderd.

Gelijkheidsbeginsel

Het geschil over het heffingsrecht met betrekking tot de stamrechtuitkering belandt uiteindelijk voor hof Den Haag. Tegen die tijd is niet meer in geschil dat de man inwoner is van Malta en dat het belastingverdrag tussen Nederland en Malta het heffingsrecht toewijst aan Nederland. Toch stelt het hof de man in het gelijk. Tot 19 mei 2017 keek de Belastingdienst bij het bepalen van het heffingsrecht over stamrechtuitkeringen naar de lijfrentebepaling in het verdrag. Dat bleek onjuist te zijn, zodat de fiscus nu kijkt naar de arbeidsbepaling. Maar de Belastingdienst stond belastingplichtigen met een verdragsverklaring tot 31 december 2017 toe het lijfrenteartikel van het verdrag toe te passen. Het hof merkt dit aan als begunstigend beleid. Op grond van het gelijkheidsbeginsel heeft de man ook recht op deze behandeling. Dat hij geen verdragsverklaring heeft, rechtvaardigt namelijk niet het verschil in behandeling.

Vertrouwensbeginsel

Overigens oordeelt het hof dat het beroep van de man op het vertrouwensbeginsel eveneens slaagt. De inspecteur van de loonheffingen heeft later ook de aanslag inkomstenbelasting van de man behandeld. Daardoor heeft hij voldoende gelegenheid gekregen om tot een oordeel over de fiscale woonplaats van de man te komen. Mede gezien de gedragslijn van de fiscus bij verdragstoepassing op stamrechtuitkeringen, mocht de man ervan uitgaan dat de inspecteur in zijn geval het lijfrenteartikel zou toepassen. In dat geval zouden de stamrechtuitkeringen niet in Nederland belast zijn.

Verdrag: art. 4, 16 en 19 Verdrag Nederland – Malta

Wet: art. 4 AWR

Bron: gerechtshof Den Haag 7 november 2023 (gepubliceerd 27 februari 2024) ECLI:NL:GHDHA:2023:2727, BK-23/00020

PE-Pitstop Emigratie van de aanmerkelijk belanghouder

Emigratie van de aanmerkelijkbelanghouder leidt in beginsel tot heffing van inkomstenbelasting. De (conserverende) aanslag behoeft echter niet altijd direct te worden voldaan; er kan uitstel van betaling worden verleend. Wanneer zich na de emigratie een handeling voordoet zoals bijvoorbeeld het uitkeren van dividend of overlijden van de ab-houder kan dit leiden tot invordering van de conserverende aanslag.

Tijdens deze PE-pitstop gaan de docenten hier dieper op in, waarbij zij ook aangeven welke verschillen er zijn indien wordt geëmigreerd naar een EU-land of een niet-EU-land en de impact van een belastingverdrag. Daarnaast gaan zij tijdens de cursus ook graag met jou de dialoog aan óf Nederland in alle situaties bevoegd is om de conserverende aanlag op te leggen, dan wel – al dan niet deels – in te vorderen.

In welke situaties leidt overlijden niet tot daadwerkelijke betaling (invordering) van de conserverende aanslag? De docenten beantwoorden deze vraag en bespreken tevens in welke situaties dubbele heffing van erfbelasting kan ontstaan bij overlijden na emigratie.


Meer informatie en aanmelden

Filed Under: Fiscaal nieuws, Internationaal & Europees recht, Nieuws

Reageer
Vorige artikel
Vraag inzage in eigen fiscaal dossier
Volgende artikel
Inkomensverklaring voor kwalificerend buitenlands belastingplichtigen niet altijd meer nodig

Reader Interactions

Gerelateerde berichten

euro stapel

Landen dringen aan op EU-voorstel overwinst, Brussel wil dat niet

Zes EU-lidstaten dringen aan op een EU-breed voorstel voor een belasting op bedrijven die enorme winst hebben gemaakt door de hoge energieprijzen, maar de Europese Commissie komt voorlopig niet met een plan daarvoor. Dat zei Eurocommissaris Valdis Dombrovskis voorafgaand aan overleg met EU-ministers van Economie en Financiën in Dublin.

Duitse pensioenen deels belast in Nederland

Hof ’s-Hertogenbosch oordeelt dat een Duits ambtenarenpensioen volledig en een Duitse Altersrente gedeeltelijk in box 1 belastbaar zijn. Omdat de inspecteur beide pensioenen volledig heeft vrijgesteld, zijn de aanslagen eerder te laag dan te hoog vastgesteld.

wet minimumbelasting 2024

OESO publiceert nieuwe afspraken over Pijler 2

De OESO heeft een nieuw pakket met afspraken gepubliceerd over de wereldwijde minimumbelasting voor grote internationale bedrijven. Het pakket moet ervoor zorgen dat landen de regels zoveel mogelijk op dezelfde manier uitvoeren. Ook moet het bedrijven meer zekerheid geven en de administratieve lasten beperken.

rentevergoeding

Totale vergoeding bepaalt zakelijkheid concernfinanciering

Hof Den Haag oordeelt dat de totale vergoedingen voor verschillende kredietfaciliteiten binnen een concern te hoog zijn. Bij de beoordeling van de zakelijke rente mag worden uitgegaan van de totale kosten van de faciliteit en van marktgegevens die bij het aangaan van de financiering beschikbaar waren.

belastingverdrag

Internetconsultatie wijziging fiscaal verdragsbeleid ten aanzien van betalingen voor diensten

Het ministerie van Financiën is een internetconsultatie gestart over een wijziging van het het fiscaal verdragsbeleid ten aanzien van betalingen voor diensten (op basis van het bruto-inkomen).

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Pillar 2: Wet Minimumbelasting 2024 (Pijler 2)

Online cursus Internationale aspecten van Nederlandse belastingwetgeving

Masterclass Pillar 2 – Wet minimumbelasting 2024 (Pijler 2)

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


