• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Onbelast stamrecht ondanks ontbreken van verdragsverklaring

29 februari 2024 door Remco Latour

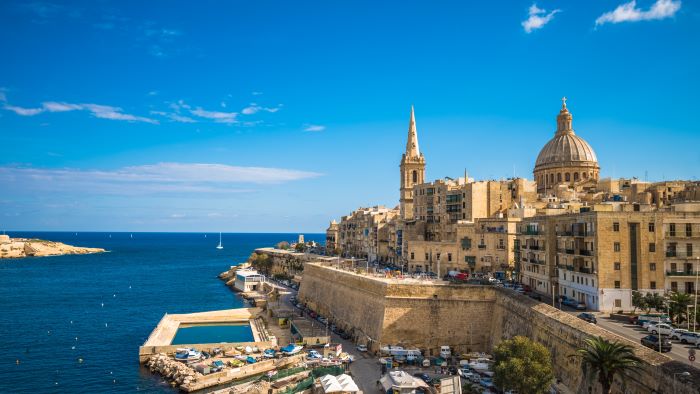
malta

Ook als iemand niet beschikt over een verdragsverklaring, kan een vóór 31 december 2017 genoten stamrecht voor een belastingverdrag tellen als een lijfrente.

In 2007 en 2011 heeft een man ontslaguitkeringen ontvangen en deze gebruikt als koopsom voor een stamrecht. Dit stamrecht brengt hij onder in een bv die hij zelf opricht. Deze bv keert in 2017 een bedrag van € 489.213 aan stamrechtuitkeringen uit aan de man. De man werkt sinds 1 augustus 2013 op Malta en beschikt daar over een appartement en een bedrijfsauto. Maar hij verblijft ook nog geregeld in Nederland, waar zijn ouders wonen. Daardoor komt de vraag op of de man fiscaal gezien inwoner is van Nederland of Malta. Het antwoord op deze vraag is van belang om te kunnen bepalen welk land mag heffen over de stamrechtuitkeringen. De man heeft eind 2015 de inspecteur van de loonheffingen om een verdragsverklaring verzocht. Maar deze inspecteur heeft dat verzoek afgewezen omdat hij meent dat de omstandigheden zijn veranderd.

Gelijkheidsbeginsel

Het geschil over het heffingsrecht met betrekking tot de stamrechtuitkering belandt uiteindelijk voor hof Den Haag. Tegen die tijd is niet meer in geschil dat de man inwoner is van Malta en dat het belastingverdrag tussen Nederland en Malta het heffingsrecht toewijst aan Nederland. Toch stelt het hof de man in het gelijk. Tot 19 mei 2017 keek de Belastingdienst bij het bepalen van het heffingsrecht over stamrechtuitkeringen naar de lijfrentebepaling in het verdrag. Dat bleek onjuist te zijn, zodat de fiscus nu kijkt naar de arbeidsbepaling. Maar de Belastingdienst stond belastingplichtigen met een verdragsverklaring tot 31 december 2017 toe het lijfrenteartikel van het verdrag toe te passen. Het hof merkt dit aan als begunstigend beleid. Op grond van het gelijkheidsbeginsel heeft de man ook recht op deze behandeling. Dat hij geen verdragsverklaring heeft, rechtvaardigt namelijk niet het verschil in behandeling.

Vertrouwensbeginsel

Overigens oordeelt het hof dat het beroep van de man op het vertrouwensbeginsel eveneens slaagt. De inspecteur van de loonheffingen heeft later ook de aanslag inkomstenbelasting van de man behandeld. Daardoor heeft hij voldoende gelegenheid gekregen om tot een oordeel over de fiscale woonplaats van de man te komen. Mede gezien de gedragslijn van de fiscus bij verdragstoepassing op stamrechtuitkeringen, mocht de man ervan uitgaan dat de inspecteur in zijn geval het lijfrenteartikel zou toepassen. In dat geval zouden de stamrechtuitkeringen niet in Nederland belast zijn.

Verdrag: art. 4, 16 en 19 Verdrag Nederland – Malta

Wet: art. 4 AWR

Bron: gerechtshof Den Haag 7 november 2023 (gepubliceerd 27 februari 2024) ECLI:NL:GHDHA:2023:2727, BK-23/00020

PE-Pitstop Emigratie van de aanmerkelijk belanghouder

Emigratie van de aanmerkelijkbelanghouder leidt in beginsel tot heffing van inkomstenbelasting. De (conserverende) aanslag behoeft echter niet altijd direct te worden voldaan; er kan uitstel van betaling worden verleend. Wanneer zich na de emigratie een handeling voordoet zoals bijvoorbeeld het uitkeren van dividend of overlijden van de ab-houder kan dit leiden tot invordering van de conserverende aanslag.

Tijdens deze PE-pitstop gaan de docenten hier dieper op in, waarbij zij ook aangeven welke verschillen er zijn indien wordt geëmigreerd naar een EU-land of een niet-EU-land en de impact van een belastingverdrag. Daarnaast gaan zij tijdens de cursus ook graag met jou de dialoog aan óf Nederland in alle situaties bevoegd is om de conserverende aanlag op te leggen, dan wel – al dan niet deels – in te vorderen.

In welke situaties leidt overlijden niet tot daadwerkelijke betaling (invordering) van de conserverende aanslag? De docenten beantwoorden deze vraag en bespreken tevens in welke situaties dubbele heffing van erfbelasting kan ontstaan bij overlijden na emigratie.


Meer informatie en aanmelden

Filed Under: Fiscaal nieuws, Internationaal & Europees recht, Nieuws

Reageer
Vorige artikel
Vraag inzage in eigen fiscaal dossier
Volgende artikel
Inkomensverklaring voor kwalificerend buitenlands belastingplichtigen niet altijd meer nodig

Reader Interactions

Gerelateerde berichten

Topclub verliest belastingzaak na transfer naar Engeland: 75% heffing blijft staan

Een Nederlandse profvoetbalclub moet pseudo-eindheffing betalen over excessieve vertrekvergoedingen aan een speler die naar Engeland vertrok. Rechtbank Noord-Holland oordeelt dat drie opeenvolgende spelerscontracten voor de loonbelasting als één doorlopende dienstbetrekking moeten worden beschouwd. Ook de financiële problemen van de club bieden geen uitkomst.

Pillar2

Verdragenoverzicht belastingverdragen per 1 oktober 2026

Nederland heeft met een groot aantal landen belastingverdragen gesloten ter voorkoming van dubbele heffing van directe belastingen (onder andere inkomstenbelasting en dividendbelasting). Ook heeft Nederland verdragen afgesloten waarin de uitwisseling van fiscale informatie wordt geregeld.

EU-vlag

Beantwoording vragen SO Omnibus Directe Belastingen

Het kabinet steunt onderdelen van het Europese Omnibusvoorstel Directe Belastingen die het concurrentievermogen versterken en administratieve lasten verminderen. Tegelijkertijd wil het ruimte behouden voor effectieve maatregelen tegen belastingontwijking en wegen of de baten opwegen tegen de budgettaire gevolgen.

Standpunt kwalificatie Cayman Company Limited by Shares

De Kennisgroep belastingplicht en kwalificatie rechtsvormen heeft de vraag beantwoord met welke Nederlandse rechtsvorm een Cayman Company Limited by Shares vergelijkbaar is.

Minder klanten ervaren discriminatie door banken

Ervaren discriminatie door klanten van banken is tussen 2024 en 2026 afgenomen. Minister Heinen van Financiën ziet dat banken stappen hebben gezet, maar benadrukt dat verdere borging van de aanpak in de praktijk nodig blijft.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Pillar 2: Wet Minimumbelasting 2024 (Pijler 2)

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


