• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Belastingdienst stuurt brieven over Wet minimumbelasting 2024

14 maart 2024 door Anne-Marie Noordenbos

wet minimumbelasting 2024

De Belastingdienst meldt dat bedrijven die te maken krijgen met de Wet minimumbelasting 2024 een brief ontvangen.

Op 31 december 2023 is de Wet minimumbelasting 2024 in werking getreden. Volgens deze wet wordt de winst van multinationale groepen en binnenlandse groepen met geconsolideerde omzet van minstens € 750 miljoen belast met 15%.
Bedrijven die vallen onder de Wet minimumbelasting 2024, moeten over elk verslagjaar een bijheffing-informatieaangifte indienen. Dat hoeft niet als klanten deze aangifte indienen in een ander land en Nederland deze ontvangt via internationale gegevensuitwisseling.

In de voorbeeldbrief staat meer informatie.

Bron: Forum Fiscaal Dienstverleners, 13 maart 2024.

Nieuw in de Sdu webshop

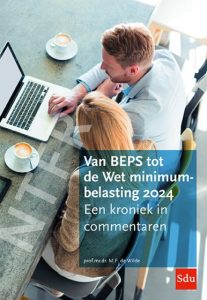
Van BEPS tot de Wet minimumbelasting 2024

Dit boek bundelt de commentaren van prof. mr. dr. Maarten de Wilde in NTFR vanaf de publicatie van de uitkomsten van het zogenoemde g20/OECD BEPS project in 2015 tot en met het aannemen door de Tweede Kamer van het wetsvoorstel Wet minimum belasting 2024 in de nacht van 26 op 27 oktober 2023.

Van BEPS tot de Wet minimumbelasting 2024


Meer informatie en bestellen

Filed Under: Fiscaal nieuws, Internationaal & Europees recht, Nieuws

Reageer
Vorige artikel
Toeslagen app om gegevens te controleren en wijzigen
Volgende artikel
KGS buitenlandse lening voor aankoop woning met aanvang aflossing na juridische levering

Reader Interactions

Gerelateerde berichten

Topclub verliest belastingzaak na transfer naar Engeland: 75% heffing blijft staan

Een Nederlandse profvoetbalclub moet pseudo-eindheffing betalen over excessieve vertrekvergoedingen aan een speler die naar Engeland vertrok. Rechtbank Noord-Holland oordeelt dat drie opeenvolgende spelerscontracten voor de loonbelasting als één doorlopende dienstbetrekking moeten worden beschouwd. Ook de financiële problemen van de club bieden geen uitkomst.

Pillar2

Verdragenoverzicht belastingverdragen per 1 oktober 2026

Nederland heeft met een groot aantal landen belastingverdragen gesloten ter voorkoming van dubbele heffing van directe belastingen (onder andere inkomstenbelasting en dividendbelasting). Ook heeft Nederland verdragen afgesloten waarin de uitwisseling van fiscale informatie wordt geregeld.

EU-vlag

Beantwoording vragen SO Omnibus Directe Belastingen

Het kabinet steunt onderdelen van het Europese Omnibusvoorstel Directe Belastingen die het concurrentievermogen versterken en administratieve lasten verminderen. Tegelijkertijd wil het ruimte behouden voor effectieve maatregelen tegen belastingontwijking en wegen of de baten opwegen tegen de budgettaire gevolgen.

Standpunt kwalificatie Cayman Company Limited by Shares

De Kennisgroep belastingplicht en kwalificatie rechtsvormen heeft de vraag beantwoord met welke Nederlandse rechtsvorm een Cayman Company Limited by Shares vergelijkbaar is.

Minder klanten ervaren discriminatie door banken

Ervaren discriminatie door klanten van banken is tussen 2024 en 2026 afgenomen. Minister Heinen van Financiën ziet dat banken stappen hebben gezet, maar benadrukt dat verdere borging van de aanpak in de praktijk nodig blijft.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Pillar 2: Wet Minimumbelasting 2024 (Pijler 2)

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×



