• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Onbewezen woonplaats in België: geen hypotheekrenteaftrek

16 augustus 2024 door Remco Latour

speciaal vignet voor grensarbeiders; coronacrisis

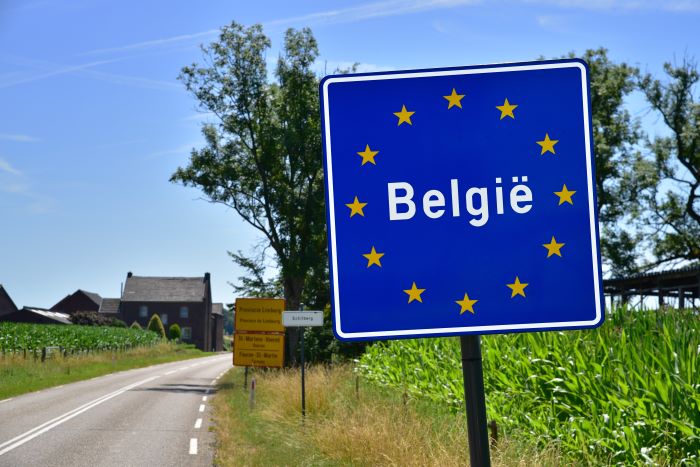
Voordat iemand de status krijgt van kwalificerende buitenlandse belastingplichtige, die hypotheekrente kan aftrekken, moet aannemelijk zijn dat hij in een kwalificerend land woont.

Een man houdt in de jaren 2016 en 2017 alle aandelen in een houdstervennootschap, die weer alle aandelen in een dochtervennootschap houdt. De man is bestuurder van beide vennootschappen, die samen een fiscale eenheid (FE) voor de vennootschapsbelasting vormen. Daarnaast is de man via een andere bv partner en aandeelhouder van een nv. De inspecteur heeft het gebruikelijk loon voor alle aangesloten partneraandeelhouders van de nv vastgesteld op € 140.000 (bedrag 2016) en € 80.000 (bedrag 2017). De bv van de man ontvangt voorschotten op management fees van de nv en factureert ook onkosten aan de nv. De man ontvangt ook aanzienlijke autokostenvergoedingen van de nv. In 2017 heeft de nv recht op een uittredingsvergoeding van € 80.000, deze wordt verrekend via de rekening-courant met de bv. Als gevolg van een geschil zijn de man en de bv in totaal € 127.810 aan de nv verschuldigd.

Geen kwalificerende buitenlandse belastingplichtige

De Belastingdienst heeft de man voor het jaar 2016 uitgenodigd, herinnerd en aangemaand tot het doen van aangifte IB/PVV voor dat jaar. De man doet tijdig aangifte waarbij hij stelt heel 2016 in België te hebben gewoond. Ook stelt hij dat hij en zijn echtgenote kwalificerende buitenlandse belastingplichtigen zijn. Daarom trekt hij het negatieve saldo van het eigenwoningforfait en aftrekbare kosten van de eigen woning af. De inspecteur is het daar niet mee eens. Hij meent zelfs dat de man een onjuiste aangifte heeft ingediend, waardoor sprake is van omkering en verzwaring van de bewijslast. Rechtbank Zeeland-West-Brabant bevestigt het standpunt van de Belastingdienst. Volgens een verklaring van de Belgische belastingautoriteiten stond de man slechts tot 25 juni 2012 op een adres in België ingeschreven. Hij is in 2016 niet in de belastingheffing in België is betrokken. Gezien zijn fiscale achtergrond moest hij weten dat hij geen negatief eigenwoningsaldo mocht aftrekken.

Vernietiging van verzuimboete

Over 2017 heeft de man nagelaten aangifte IB/PVV te doen. Daardoor is volgens de rechtbank ook hier sprake van een omkering en verzwaring van de bewijslast. Vervolgens oordeelt de rechter dat de inspecteur bij het opleggen van de ambtshalve aanslag over 2017 is uitgegaan van een redelijke schatting. Hij heeft echter ten onrechte de man een verzuimboete opgelegd. De man betwist namelijk geen aanmaning te hebben ontvangen om aangifte te doen. De Belastingdienst maakt wel aannemelijk dat de aanmaningsbrief is verzonden, maar bewijst niet dat die brief ook is aangekomen. Een redelijke twijfel over de ontvangst van de aanmaningsbrief is voldoende om de verzuimboete te vernietigen.

Wet: art. 27e en 67a AWR en art. 7.8 Wet IB 2001

Bron: rechtbank Zeeland-West-Brabant 5 augustus 2024 (gepubliceerd 14 augustus 2024), ECLI:NL:RBZWB:2024:5371, BRE 23/2583 en 23/2584

Nieuw in de Sdu webshop

In dit boek wordt de wet- en regelgeving beschreven en is de relevante rechtspraak en literatuur opgenomen. Evenals in de vorige drukken wordt de nodige diepgang niet geschuwd. Hierdoor blijven de achtergronden van de diverse deelregelingen niet onderbelicht. Door de opname van talrijke casusposities zullen de beroepspraktijk en de student zich snel thuis voelen in het boek. Waar nodig wordt de regeling blootgesteld aan een kritische noot. Naast de diverse deelregelingen, zoals het begrip eigen woning, de bijleenregeling en de aflossingseis, krijgen thema’s als trouwen, scheiden en overlijden ruim aandacht.


Meer informatie en bestellen

Filed Under: Eigen woning, Fiscaal nieuws, Internationaal & Europees recht, Nieuws

Reageer
Vorige artikel
KGS bankrekening met BEM-clausule en box 3
Volgende artikel
ACM: Banken mogen samenwerken voor duurzaamheidsrapportages

Reader Interactions

Gerelateerde berichten

Topclub verliest belastingzaak na transfer naar Engeland: 75% heffing blijft staan

Een Nederlandse profvoetbalclub moet pseudo-eindheffing betalen over excessieve vertrekvergoedingen aan een speler die naar Engeland vertrok. Rechtbank Noord-Holland oordeelt dat drie opeenvolgende spelerscontracten voor de loonbelasting als één doorlopende dienstbetrekking moeten worden beschouwd. Ook de financiële problemen van de club bieden geen uitkomst.

Pillar2

Verdragenoverzicht belastingverdragen per 1 oktober 2026

Nederland heeft met een groot aantal landen belastingverdragen gesloten ter voorkoming van dubbele heffing van directe belastingen (onder andere inkomstenbelasting en dividendbelasting). Ook heeft Nederland verdragen afgesloten waarin de uitwisseling van fiscale informatie wordt geregeld.

EU-vlag

Beantwoording vragen SO Omnibus Directe Belastingen

Het kabinet steunt onderdelen van het Europese Omnibusvoorstel Directe Belastingen die het concurrentievermogen versterken en administratieve lasten verminderen. Tegelijkertijd wil het ruimte behouden voor effectieve maatregelen tegen belastingontwijking en wegen of de baten opwegen tegen de budgettaire gevolgen.

btw vastgoed

Ongerealiseerde waardestijging woning telt mee in box 3

Hof ’s-Hertogenbosch oordeelt dat een woning op 31 december 2020 juridisch is geleverd doordat de leveringsakte die dag bij het Kadaster is aangeboden. De verkoopopbrengst van € 643.000 behoort daardoor op 1 januari 2021 als vordering tot box 3.

woning-verkoop

Standpunt samenloop zesmaandsgoedkeuring en eigenwoningreserve

De Kennisgroep onroerende zaken heeft een vraag beantwoord over de zogenoemde zesmaandsgoedkeuring voor verbouwingsleningen als rekening moet worden gehouden met een eigenwoningreserve en een deel van de kosten van de verbouwing in het volgende kalenderjaar wordt gemaakt. Een belastingplichtige heeft bij de verkoop van zijn oude eigen woning een eigenwoningreserve gerealiseerd. Aan het begin van... lees verder

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Fiscaliteiten in de Eigenwoningregeling | PE Accreditatie

Opleidingen

Online cursus Pillar 2: Wet Minimumbelasting 2024 (Pijler 2)

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


