• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Vijfde voortgangsbrief invoering vrachtwagenheffing

19 november 2024 door Anne-Marie Noordenbos

subsidie aanzet

Minister Madlener informeert de Tweede Kamer over de stand van zaken van de invoering van de vrachtwagenheffing.

Realisatie heffingssysteem

RDW voorziet begin volgend jaar de eerste overeenkomsten met EETS (European Electronic Toll Service) dienstaanbieders af te sluiten. Als de testen succesvol zijn doorlopen kan de betreffende EETS-dienstaanbieder starten met het sluiten van overeenkomsten met houders van vrachtwagens. De verwachting is dat de zes dienstaanbieders die zich al hebben aangemeld, ruim voor de start van de vrachtwagenheffing kunnen starten met hun dienstverlening.

Innovatie en verduurzaming van de vervoerssector

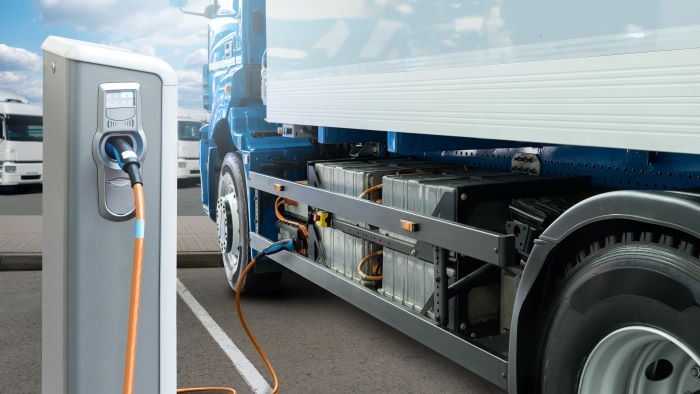
Conform de Wet vrachtwagenheffing worden de netto-opbrengsten van de vrachtwagenheffing ingezet om (subsidie)maatregelen te bekostigen voor de innovatie en verduurzaming van de vervoerssector, de zogenoemde terugsluis. In de jaren 2026-2030 gaat het om ruim € 1,6 miljard. Het grootste deel (ruim € 1,4 miljard) hiervan wordt ingezet voor de elektrificatie van vrachtwagens. De maatregelen zijn uitgewerkt in een meerjarenprogramma voor de jaren 2026-2030. Het meerjarenprogramma is op 4 oktober 2024 aan de Kamer aangeboden.

Er is veel animo voor de subsidies en deze waren dan ook snel overtekend. Voor AanZET was in 2024 aanvankelijk een bedrag van € 45 miljoen beschikbaar. Dat budget was op de derde dag van de openstelling ruim overtekend. AanZET is op 1 oktober 2024 nogmaals opengesteld met een budget van ruim € 22 miljoen. Ook deze tweede ronde was op de tweede dag overtekend. Op 24 september konden ondernemers voor het eerst subsidie aanvragen voor de realisatie van, of advies over, laadinfrastructuur (SpriLa). Al na de eerste dag waren de budgetten voor diverse onderdelen uitgeput. Met name voor de subsidie voor laadstations was veel animo. In 2025 worden deze beide subsidieregelingen opnieuw opengesteld.

Wet vrachtwagenheffing

In 2022 is de Wet vrachtwagenheffing aangenomen en in de jaren daarna gedeeltelijk in werking getreden. Voor de start van de vrachtwagenheffing moet de wet gewijzigd worden. Dit is nodig vanwege gewijzigde Europese tolheffingsregels. Bij de realisatie van het heffingssysteem wordt geanticipeerd op de wijzigingen. De belangrijkste wijziging betreft de tariefstructuur. De tarieven moeten op basis van de gewijzigde richtlijn ook gebaseerd worden op de CO2-emissieklasse van het voertuig. Naar aanleiding van de nieuwe Europese tolregels is een wetsvoorstel opgesteld voor de wijziging van de Wet vrachtwagenheffing. Op 3 oktober 2024 is het wetsvoorstel ingediend bij de Kamer. Om te voldoen aan de gewijzigde Europese tolheffingsregels en om duidelijkheid te geven aan de uitvoerende organisaties is het wenselijk om de parlementaire behandeling in 2025, ruim voor de start van de vrachtwagenheffing, af te ronden.

Besluit vrachtwagenheffing

Op 1 januari 2024 is het Besluit vrachtwagenheffing in werking getreden. In dit besluit zijn regels met betrekking tot het verlenen van een ontheffing, het toezicht op de naleving van de Wet vrachtwagenheffing en de verwerking van persoonsgegevens opgenomen. Ook is in het besluit vastgelegd welke voertuigdocumenten een houder bij het sluiten van een dienstverleningsovereenkomst moet overleggen aan een dienstaanbieder. Omdat met de eerdergenoemde wijziging van de Wet vrachtwagenheffing de tarieven mede gebaseerd worden op de CO2-emissieklasse van een vrachtwagen, is een wijziging van het Besluit vrachtwagenheffing op dit punt in voorbereiding.

Bron: Vijfde voortgangsbrief invoering vrachtwagenheffing (stand van zaken najaar 2024), nr. I E NW/BSK-2024/311005, Ministerie van Infrastructuur en Waterstaat, 19 november 2024


Filed Under: Auto, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Nieuw V&A 24-007 Eventtoets pensioenaanspraken opgebouwd vóór overgang naar WTP-regime
Volgende artikel
HR: hof heeft terecht proceskostenvergoeding gematigd

Reader Interactions

Gerelateerde berichten

btw verkoop auto

Registratie in buitenland maakt auto niet gebruikt voor bpm

De Hoge Raad oordeelt dat een auto die in een andere EU-lidstaat al op kenteken stond, voor de bpm niet automatisch een gebruikte auto is. Een vrijwel ongebruikte auto mag als nieuw worden behandeld zonder dat art. 110 VWEU wordt geschonden.

emissievrije zone bestelbus; tegemoetkoming ondernmers

Overgangsregeling nul-emissiezones voor bedrijfsauto’s verlengd tot 2029

Bedrijfsauto’s met emissieklasse 6 en een datum van eerste toelating (DET) van vóór 2025 mogen een jaar langer in nul-emissiezones rijden. De overgangsregeling wordt verlengd van 31 december 2027 tot en met 31 december 2028.

vrachtwagenheffing

Kabinet neemt geen extra maatregelen voor transportsector

Transportondernemers hebben te maken met hoge brandstof- en loonkosten en investeringen in onder meer digitalisering en cyberveiligheid. Minister Karremans ziet desondanks geen aanleiding voor aanvullende maatregelen om de lasten voor de sector verder te verlagen.

Kabinet kiest voor geleidelijke aanpassing youngtimerregeling

Het kabinet geeft gebruikers en de branche meer tijd om zich aan te passen aan de gewijzigde youngtimerregeling. Vanaf 2029 moet een greentimerregeling voor oudere elektrische auto’s een duurzaam alternatief bieden.

Belastingplan 2027: dit verandert voor youngtimers en fossiele auto’s van de zaak

Tax Talks licht de wijzigingen voor youngtimers en de pseudo-eindheffing vanaf 2027 toe.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Auto van de zaak | PE Accreditatie

Online cursus Auto van de zaak | PE Accreditatie

AGENDA

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Online cursus De positie van de samenwoner in de inkomstenbelasting, relatievermogensrecht en vermogensplanning – Civiel en fiscaal | PE Accreditatie

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Masterclass verantwoord adviseren: Ethiek als kompas in de fiscaliteit | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×