• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Belastingplan 2027: dit verandert voor youngtimers en fossiele auto’s van de zaak

22 september 2026 door Jessica Lindenberg

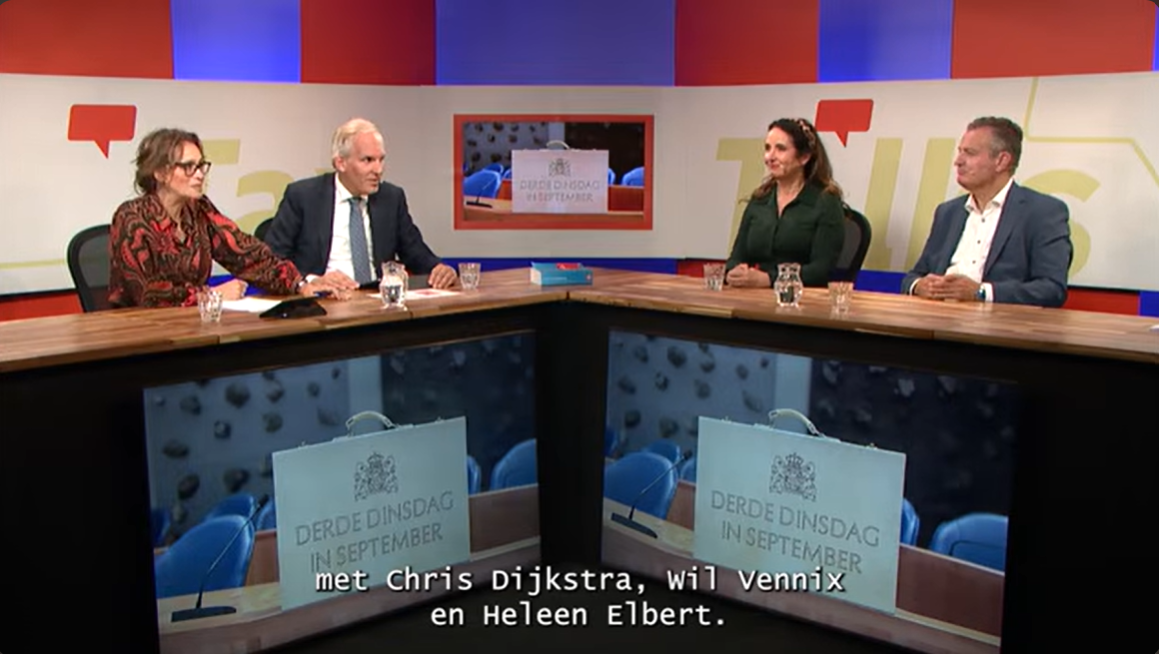
Het kabinet wil de eerder voorziene forse aanscherping van de youngtimerregeling verzachten. Ook bij de pseudo-eindheffing voor fossiele personenauto’s van de zaak worden praktische knelpunten aangepakt. In de Prinsjesdag-special van Tax Talks bespreekt mr. Heleen Elbert wat deze wijzigingen betekenen voor werkgevers, ondernemers en adviseurs.

Wie adviseert over de auto van de zaak, moet bij het Belastingplan 2027 volgens Elbert vooral letten op de youngtimerregeling en de pseudo-eindheffing. Het zijn precies de onderwerpen waarvoor zij kijkers aan het begin van de Tax Talks-uitzending adviseert extra de oren te spitsen.

Youngtimer: van 16 naar 17 naar 20 jaar

De leeftijdsgrens voor de youngtimerregeling is per 1 januari 2026 verhoogd van 15 naar 16 jaar. Op basis van de bestaande wetgeving zou de grens vervolgens per 2027 in één keer stijgen naar 25 jaar. Het kabinet stelt nu een geleidelijker verhoging voor: naar 17 jaar in 2027 en naar 20 jaar vanaf 2028.

Bij toepassing van de youngtimerregeling wordt voor het privévoordeel uitgegaan van de waarde in het economische verkeer in plaats van de oorspronkelijke cataloguswaarde. De wijziging raakt daarom niet alleen berijders. Elbert bespreekt in de uitzending ook de gevolgen voor bijvoorbeeld ondernemers die youngtimers op voorraad hebben.

Voor 2027 wordt overgangsrecht voorgesteld voor auto’s die uiterlijk 31 december 2025 al aan de betreffende werknemer ter beschikking waren gesteld of aan de betreffende IB-ondernemer ter beschikking stonden en die in 2027 de nieuwe leeftijdsgrens bereiken. Zij kunnen gedurende heel 2027 onder de youngtimerregeling blijven vallen. Vanaf 2028 wordt de leeftijdsgrens 20 jaar.

Pseudo-eindheffing krijgt praktische uitzonderingen

Ook bij de pseudo-eindheffing gebeurt het nodige. Vanaf 1 januari 2027 krijgt een werkgever in beginsel te maken met een pseudo-eindheffing van 12% als hij een fossiele personenauto ook voor privédoeleinden ter beschikking stelt. Woon-werkverkeer telt voor deze regeling mee als privégebruik. Voor auto’s die al vóór 2027 door de werkgever ter beschikking zijn gesteld, geldt overgangsrecht.

In het wetsvoorstel Overige fiscale maatregelen 2027 wordt voorgesteld dat overgangsrecht te verlengen tot en met 31 december 2030. Daarnaast komen er enkele praktische uitzonderingen. Zo kan een fossiele vervangende auto bij onderhoud of reparatie gedurende maximaal veertien aaneengesloten kalenderdagen buiten de pseudo-eindheffing blijven. Duurt het gebruik langer, dan kan vanaf de vijftiende dag alsnog heffing aan de orde zijn voor de kalendermaand waarin die dag valt.

Ook handgeschakelde rijlesauto’s worden uitgezonderd. Verder wordt tot en met 2030 een beperkte uitzondering voorgesteld voor een fossiele auto die per kalenderjaar gedurende één periode van maximaal zeven aaneengesloten dagen mede voor privédoeleinden ter beschikking wordt gesteld, bijvoorbeeld een huur- of deelauto.

Juist bij die uitzonderingen zit volgens Elbert de praktijk. Werkgevers zullen moeten bijhouden welke auto’s wanneer ter beschikking staan en of aan de voorwaarden wordt voldaan. In de uitzending bespreekt zij onder meer wat er gebeurt als een vervangende auto langer nodig is dan voorzien.

Meer fiscale plannen in Tax Talks

De autoregels zijn maar een deel van de Prinsjesdag-special. De Tax Talks-experts (Marit Muller-van Zeijl RB, mr. dr. Chris Dijkstra, mr. Heleen Elbert en mr. Wil Vennix RB) bespreken ook box 3, de verdere versobering van de startersaftrek, de hogere onbelaste reiskostenvergoeding, de fiscale stimulering van startups en scale-ups en andere maatregelen uit het Belastingplan 2027.

Daarbij gaat het niet alleen om wat er in de wetsvoorstellen staat, maar vooral om wat de plannen in de praktijk betekenen voor de adviseur. De voorstellen zijn op Prinsjesdag bij de Tweede Kamer ingediend en kunnen tijdens de parlementaire behandeling nog wijzigen.

Tax Talks

Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.


Meer informatie en aanmelden

Filed Under: Auto, Autobelastingen, Belastingplan, Fiscaal nieuws, Loonbelasting, Nieuws

Reageer
Vorige artikel
Nieuwe subsidieregeling elektrische auto's voor lage inkomens
Volgende artikel
Stage in Nederland staat 30%-regeling niet in de weg

Reader Interactions

Gerelateerde berichten

box 3 rendement

Wetsvoorstel novelle uitbreiding vermogenswinstbelasting box 3

De novelle bij de Wet werkelijk rendement box 3 breidt de toepassing van de vermogenswinstbelasting uit van aandelen en winstbewijzen in startende ondernemingen naar financiële instrumenten in het algemeen. Daarnaast wijzigt de novelle de tarieven in box 2 en wordt de grens voor de excessieflenenregeling stapsgewijs verlaagd.

Derde nota van wijziging BP 2027

De derde nota van wijziging bij het Belastingplan 2027 wijzigt onder meer de aftrek specifieke zorgkosten, het verlaagde btw-tarief voor sierteelt en de tabelcorrectiefactor. De eerder voorgestelde volledige afschaffing van de aftrek specifieke zorgkosten per 2028 gaat niet door; de regeling wordt wel versoberd.

Kabinet past Belastingplan en plannen voor box 3 aan

Het kabinet maakt extra middelen vrij voor koopkracht, behoudt de aftrek voor specifieke zorgkosten en komt met een aangepast voorstel voor box 3. De vermogenswinstbelasting wordt uiterlijk in 2029 ingevoerd en indien haalbaar al in 2028.

Eerenberg: uitstel box 3 kost schatkist miljarden

Dat de invoering van een nieuw stelsel voor vermogensbelasting met een jaar wordt uitgesteld, kost de schatkist naar verwachting miljarden. Dat verwacht staatssecretaris Eelco Eerenberg. Hoeveel het exact gaat kosten, wordt later dinsdag bekend.

btw verkoop auto

Registratie in buitenland maakt auto niet gebruikt voor bpm

De Hoge Raad oordeelt dat een auto die in een andere EU-lidstaat al op kenteken stond, voor de bpm niet automatisch een gebruikte auto is. Een vrijwel ongebruikte auto mag als nieuw worden behandeld zonder dat art. 110 VWEU wordt geschonden.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Webinar voorjaarsnota & vooruitblik Belastingplan 2028 | PE Accreditatie

Opleidingen

Online cursus Auto van de zaak | PE Accreditatie

Online cursus Auto van de zaak | PE Accreditatie

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


