• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Geen uitzondering voor bestaande contracten groepsaccommodaties bij btw-verhoging

14 januari 2025 door Anne-Marie Noordenbos

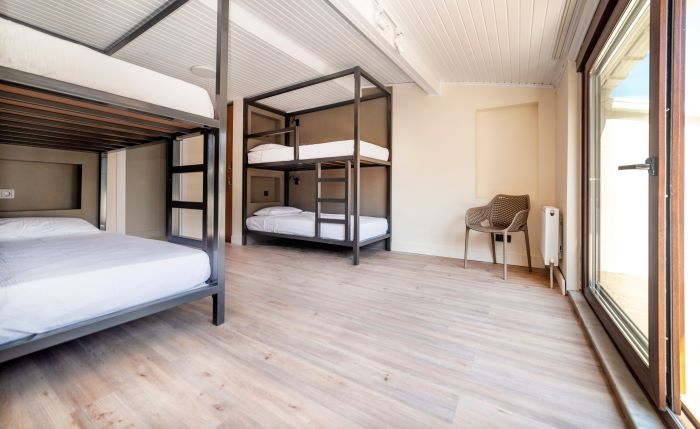
slaapzaal

Staatssecretaris Van Oostenbruggen wil geen uitzondering maken voor de btw-verhoging bij groepsaccommodaties als de verhuurcontracten voor 1 januari 2025 zijn afgesloten.

De Stichting Groepsaccommodaties Nederland had hierom verzocht. Dit verzoek ziet op de gehele vergoeding ter zake (inclusief de eventuele (aan)betalingen in 2025 en 2026).

Om verschillende redenen kan de staatssecretaris geen gehoor geven aan dit verzoek. Het fiscale neutraliteitsbeginsel vormt een juridische belemmering om alleen deze vorm van logiesverstrekking uit te zonderen van de btw-verhoging. Het fiscale neutraliteitsbeginsel verbiedt dat vergelijkbare diensten die onder dezelfde btw-post vallen fiscaal verschillend worden behandeld. Logiesverstrekking in de vorm van groepsaccommodaties is niet zozeer onderscheidend dat dit als zodanig en op zichzelf staand kan worden afgescheiden. Zowel hoteldienstverlening als de dienstverlening door groepsaccommodaties komt immers neer op het aanbieden van bedden in een slaapruimte, bedoeld voor kort verblijf.

Nieuwe fiscale definitie

Ook zou het afscheiden van groepsaccommodaties van alle andere vormen van logiesverstrekking een nieuwe fiscale definitie vereisen. Op voorhand kan sterk worden getwijfeld of het creëren van een nieuwe fiscale definitie voor groepsaccommodaties juridisch houdbaar is. In elk geval zou een dergelijk onderscheid leiden tot veel afbakeningsproblematiek en daarmee onlosmakelijk tot veel fiscale procedures en een hogere uitvoeringslast. Daarnaast geldt dat de btw-verhoging de gehele logies sector raakt en het kabinet geen reden ziet om specifiek alleen de groepsaccommodaties tijdelijk uit te zonderen van de maatregel.

Juridische houdbaarheid

Anders dan de Stichting veronderstelt, is geen sprake van het met terugwerkende kracht toepassen van een btw-verhoging. Ongeacht op welk moment een overeenkomst wordt gesloten is de btw (en daarmee ook het toepasselijke btw-tarief) verschuldigd op het moment waarop de onderliggende prestatie wordt verricht, dan wel op het tijdstip waarop een vooruitbetaling op die prestatie plaatsvindt. Van eventuele terugwerkende kracht is daarom geen sprake. Om die reden zijn vooruitbetalingen in 2024 op een prestatie die eerst in 2026 plaatsvindt nog belast naar het verlaagde btw-tarief, maar is een vooruitbetaling in 2025 op diezelfde prestatie belast naar het algemene btw-tarief gelet op de overgangsregeling die dan van toepassing is. Opgemerkt kan overigens nog worden dat de Wet op de omzetbelasting 1968 erin voorziet dat tussentijdse btw-verhogingen alsnog doorberekend mogen worden (zie artikel 52). Eventuele anders luidende bedingen zijn zelfs nietig.

Daarnaast geldt dat ook sinds de indiening van het Belastingplan 2025 voor alle partijen expliciet kenbaar was dat het kabinet voornemens was om dergelijk overgangsrecht toe te passen. Op grond van bovenstaande is de staatssecretaris niet van plan om in het beleidsbesluit gedeeltelijk uitstel overgangsregeling in verband met de afschaffing bepaalde tabelposten verlaagd tarief omzetbelasting op te nemen dat het verlaagde btwtarief van toepassing blijft op voor groepsaccommodaties reeds gesloten contracten.

Bron: Kamerbrief met reactie op bericht van Stichting Groepsaccommodaties Nederland over overgang van lage naar hoge btw-tarief in logies en reeds bestaande contracten groepsaccommodaties, nr. 2025-0000003526, Ministerie van Financiën, 13 januari 2025


Filed Under: BTW, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Spanje wil 100 procent belasting voor huizenkopers van buiten EU
Volgende artikel
KGS kosten vervreemding deelneming bij juridische moeder-dochterfusie

Reader Interactions

Gerelateerde berichten

Btw-vrijstelling geldt ook voor zelfstandige kinderopvang

Hof Arnhem-Leeuwarden oordeelt dat een zelfstandig pedagogisch medewerker de btw-vrijstelling voor kinderopvang kan toepassen. De vrijstelling is niet beperkt tot de houder van een geregistreerd kindercentrum.

Woongebruik verhindert btw-belaste verhuur werkkamer

Ook zeer beperkt woongebruik staat btw-belaste verhuur van een werkkamer in de weg, oordeelt de Hoge Raad.

douanerechten online bestellingen buiten eu

Wet implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie in werking per 1 januari 2027

De Wet implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie is in het Staatsblad gepubliceerd en treedt in werking met ingang van 1 januari 2027.

BTW en subsidies: geen automatische vrijstelling van btw

Subsidies worden in de praktijk vaak als vanzelfsprekend buiten het bereik van de btw geplaatst. Die aanname gaat niet altijd op. De btw kent eigen, Europees geharmoniseerde regels voor de vraag of een subsidie in de heffing wordt betrokken, en die regels sluiten niet één-op-één aan bij hoe subsidies in de praktijk worden ervaren. Een subsidie kan wel degelijk leiden tot btw-heffing, ook als de verstrekker en de ontvanger daar zelf niet van uitgaan.

BOR

Certificaten vallen onder bedrijfsopvolgingsvrijstelling

Rechtbank Noord-Holland oordeelt dat de bedrijfsopvolgingsvrijstelling in de overdrachtsbelasting van toepassing is op de schenking van certificaten van aandelen. Volledige zeggenschap over de onderneming is daarvoor niet vereist.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Stoomcursus btw en internationaal zakendoen

Online cursus Btw-aangifte | PE Accreditatie

AGENDA

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Online cursus De positie van de samenwoner in de inkomstenbelasting, relatievermogensrecht en vermogensplanning – Civiel en fiscaal | PE Accreditatie

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Masterclass verantwoord adviseren: Ethiek als kompas in de fiscaliteit | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


