• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Beantwoording vragen FD-bericht ‘Fiscaal beleid bedreigt onze weerbaarheid op zee’

7 oktober 2025 door redactie

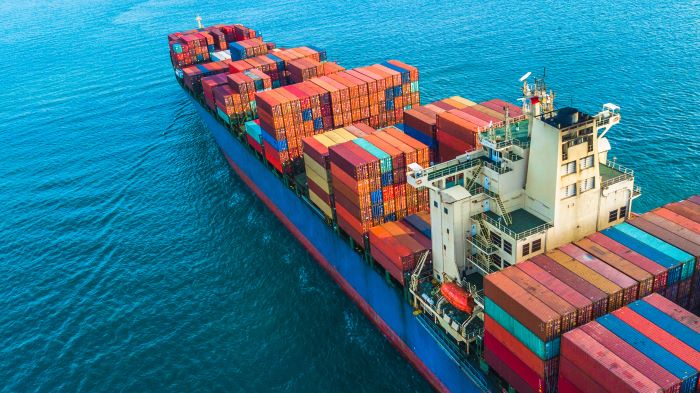
Het kabinet erkent het belang van een sterke zeevaartsector Tegelijkertijd benadrukt het kabinet dat uitzonderingen op minimumbelastingregels in Europees verband onwenselijk zijn, omdat deze het internationale speelveld kunnen verstoren. Staatssecretaris Heijnen beantwoordt de vragen over de minimumbelasting in relatie tot scheepvaartondernemingen.

De tonnageregeling stelt circa 600 zeescheepvaartbedrijven in staat hun belastbare winst forfaitair vast te stellen op basis van het tonnage van de schepen. Dit beleid heeft als doel het maritieme cluster te versterken, werkgelegenheid te behouden onder de Nederlandse vlag en de concurrentiekracht te vergroten. Jaarlijks levert deze regeling een stabiele belastingopbrengst op van ongeveer €  4 tot 5 miljoen direct, met daarbovenop een veelvoud aan vennootschapsbelasting over overige activiteiten van deze bedrijven.

Met de Wet minimumbelasting 2024 wordt, conform internationale OESO-afspraken, een wereldwijd minimumtarief van 15% op ondernemingswinsten geïntroduceerd voor groepen met een wereldwijde omzet van € 750 miljoen of meer. Deze wet is bedoeld om winstverschuiving naar laagbelastende staten tegen te gaan en een internationaal gelijk speelveld te scheppen. Voor maritieme bedrijven is een vrijstelling opgenomen voor inkomen dat onder internationale scheepvaart valt, met een definitie die aansluit bij de OESO-modelregels. Deze is strikter dan onder de gewone tonnageregeling. In specifieke situaties kan hierdoor, ondanks de vrijstelling, toch een bijheffing gelden, maar het aantal getroffen bedrijven is vermoedelijk beperkt.

Uitzonderingen onwenselijk

Het kabinet erkent het belang van een sterke zeevaartsector voor de nationale weerbaarheid en veiligheid, gezien het strategische belang van scheepvaart bij crisisbeheersing, militaire ondersteuning en energievoorziening. Ruim 24.000 banen en € 367 miljoen aan loonbelasting worden direct aan deze sector toegeschreven. Tegelijkertijd benadrukt het kabinet dat uitzonderingen op minimumbelastingregels in Europees verband onwenselijk zijn, omdat deze het internationale speelveld kunnen verstoren.

De voorgestelde alternatieven – een volledige uitzondering van de tonnageregeling, qualified refundable tax credits of substance-based excluded income – worden door het kabinet genuanceerd bekeken. Er zijn zorgen over internationale houdbaarheid, precedentwerking en budgettaire derving. Een volledige analyse volgt zodra nieuwe aangiftegegevens binnen zijn.

Het kabinet handhaaft de koers dat zowel de tonnageregeling als de Wet minimumbelasting 2024 van groot belang zijn voor de sector en het fiscale beleid. Beide instrumenten worden de komende jaren geëvalueerd op hun effectiviteit, uitvoerbaarheid en bijdrage aan de Nederlandse concurrentiekracht en strategische veiligheid.

Bron: Antwoorden op Kamervragen FD-artikel ‘Fiscaal beleid bedreigt onze weerbaarheid op zee’, nr. 2025-0000462713, Ministerie van Financien, 6 oktober 2025

Masterclass Pillar 2 – Wet minimumbelasting 2024 (Pijler 2)

Na het volgen van deze Masterclass heb je een goed beeld van de inhoud en de structuur van de Pillar 2-regels, het concept van de berekening van de Pillar 2 effectieve winstbelastingdruk (inclusief een basisbegrip van Tax Accounting), zodat je in de praktijk de relevante verplichtingen alsmede de vraagpunten kunt herkennen en de regels kunt toepassen. 

Meer informatie en aanmelden

Filed Under: Fiscaal nieuws, Internationaal & Europees recht, Nieuws

Reageer
Vorige artikel
Standpunt stemrechtvereiste aandelenfusie en gekwalificeerde meerderheid
Volgende artikel
Geen informele kapitaalstorting bij betaling schulden kinderen

Reader Interactions

Gerelateerde berichten

wet minimumbelasting 2024

OESO publiceert nieuwe afspraken over Pijler 2

De OESO heeft een nieuw pakket met afspraken gepubliceerd over de wereldwijde minimumbelasting voor grote internationale bedrijven. Het pakket moet ervoor zorgen dat landen de regels zoveel mogelijk op dezelfde manier uitvoeren. Ook moet het bedrijven meer zekerheid geven en de administratieve lasten beperken.

rentevergoeding

Totale vergoeding bepaalt zakelijkheid concernfinanciering

Hof Den Haag oordeelt dat de totale vergoedingen voor verschillende kredietfaciliteiten binnen een concern te hoog zijn. Bij de beoordeling van de zakelijke rente mag worden uitgegaan van de totale kosten van de faciliteit en van marktgegevens die bij het aangaan van de financiering beschikbaar waren.

belastingverdrag

Internetconsultatie wijziging fiscaal verdragsbeleid ten aanzien van betalingen voor diensten

Het ministerie van Financiën is een internetconsultatie gestart over een wijziging van het het fiscaal verdragsbeleid ten aanzien van betalingen voor diensten (op basis van het bruto-inkomen).

eu proof

Kwartaalrapportage lopende EU-wetgevingsvoorstellen Financiën Q2 2026

Minister Heinen heeft de Kwartaalrapportage Q2 2026 van Financiën naar de Tweede Kamer gestuurd.

Prejudiciële vraag HR over verlies heffingskorting box 3

De Hoge Raad vraagt het HvJ of de Nederlandse volgorde bij verrekening van buitenlandse bronbelasting in strijd is met het vrije kapitaalverkeer. Door deze volgorde kan een belastingplichtige heffingskortingen verliezen bij beleggingen in buitenlandse aandelen.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Pillar 2 – Wet minimumbelasting 2024 (Pijler 2)

Online cursus Internationale aspecten van Nederlandse belastingwetgeving

Online cursus Pillar 2: Wet Minimumbelasting 2024 (Pijler 2)

AGENDA

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Cursus Contracteren en managen van AI-systemen | PE Accreditatie

Verdiepingscursus Internationale aspecten loonheffing | PE Accreditatie

Pitstop casuscollege bedrijfsopvolging | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus CV en bedrijfsopvolging

Online cursus Schenken en lenen in familieverband

Meerdaagse opleiding Vastgoedfiscaliteiten

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


