• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Trapliften vallen niet onder verlaagd btw-tarief

7 januari 2026 door Sharog Susani

traplift

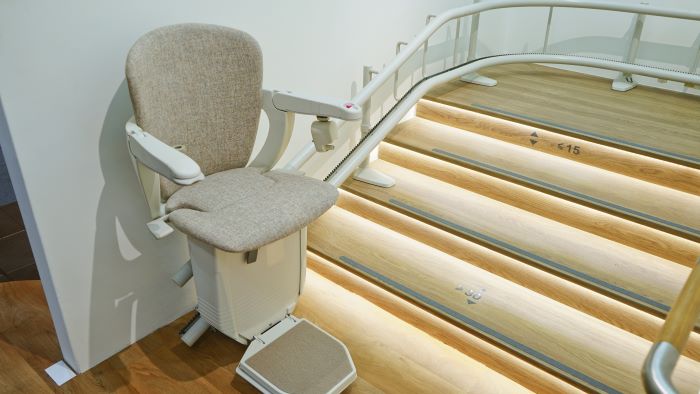
Een bv die trapliften levert aan particulieren en gemeenten moet het algemene btw-tarief toepassen. Trapliften zijn niet soortgelijk aan invalidenwagentjes of mechanische traploophulpen en vallen daarom niet onder het verlaagde btw-tarief.

Een bv verkoopt diverse modellen trapliften aan particulieren en aan gemeenten in het kader van de WMO. Tot maart 2021 rekent de bv het algemene btw-tarief. Na een gegrond bezwaar tegen de voldoening over september 2020 erkent de inspecteur op 15 mei 2021 het verlaagde btw-tarief. De bv past vanaf die datum het verlaagde tarief toe. In september 2021 trekt de inspecteur dit standpunt in, onder verwijzing naar een nieuw Besluit Omzetbelasting waarin staat dat trapliften niet met traploophulpen vergelijkbaar zijn. De inspecteur geeft een overgangstermijn tot eind oktober 2021. Over mei 2022 legt de inspecteur een naheffingsaanslag op van € 52.598 en een verzuimboete van € 1.577. De bv gaat hiertegen in beroep.

Trapliften niet soortgelijk aan invalidenwagentjes

Hof Arnhem-Leeuwarden oordeelt dat de implementatie van het verlaagde btw-tarief in Tabel I, post a.34 (invalidenwagentjes, invalidenkrukken, sta-opstoelen en hooglaagbedden) voldoende objectief, duidelijk en nauwkeurig is. Het neutraliteitsbeginsel vereist dat soortgelijke goederen gelijk worden behandeld. Goederen zijn soortgelijk wanneer zij uit het oogpunt van de gemiddelde consument onderling uitwisselbaar zijn. Trapliften en invalidenwagentjes zijn volgens het hof niet uitwisselbaar. Een traplift is beperkt tot verticaal vervoer over de trap en verbonden aan een specifieke trap. Een invalidenwagentje is juist bedoeld voor horizontaal vervoer binnen- en buitenshuis. Ook traplopende rolstoelen maken dit verschil niet weg. Het niet toepassen van het verlaagde tarief op trapliften schendt daarom het neutraliteitsbeginsel niet.

Ook niet soortgelijk aan mechanische traploophulpen

De Toelichting op Tabel I stelt mechanische traploophulpen gelijk aan looprekken en brengt deze onder het verlaagde tarief. Het hof oordeelt dat dit goedkeurend beleid betreft dat beperkt moet worden uitgelegd. Een traplift verschilt wezenlijk van een traploophulp: een traploophulp ondersteunt de eigen loopfunctie, terwijl iemand op een traplift zit en de traplift de loopfunctie overneemt. Een traploophulp is mechanisch, een traplift elektrisch aangedreven. Bovendien blijkt uit de Toelichting expliciet dat de staatssecretaris trapliften niet onder het verlaagde tarief wil brengen. De bv kan zich ook niet met succes beroepen op een langere overgangstermijn. De investeringsovereenkomsten voor ontwikkeling van een nieuwe traplift zijn gesloten door andere concernvennootschappen en betreffen inkoop van diensten, geen verkoopovereenkomsten met afnemers waarbij de bv verplicht is het verlaagde tarief te hanteren.

Het hoger beroep is ongegrond.

Wet: art. 9 lid 2 sub a en Tabel I, post a.34 Wet OB 1968

Bron: Gerechtshof Arnhem-Leeuwarden, 09-12-2025, ECLI:NL:GHARL:2025:7998, 24/1260 | NDFR
Filed Under: BTW, Fiscaal nieuws, Nieuws, Omzetbelasting (btw)

Reageer
Vorige artikel
Standpunten Kennisgroep inkomstenbelasting niet-winst geactualiseerd
Volgende artikel
Eigen verkoopcijfer leidt tot verlaging WOZ-waarde

Reader Interactions

Gerelateerde berichten

douanerechten online bestellingen buiten eu

Wet implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie in werking per 1 januari 2027

De Wet implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie is in het Staatsblad gepubliceerd en treedt in werking met ingang van 1 januari 2027.

BTW en subsidies: geen automatische vrijstelling van btw

Subsidies worden in de praktijk vaak als vanzelfsprekend buiten het bereik van de btw geplaatst. Die aanname gaat niet altijd op. De btw kent eigen, Europees geharmoniseerde regels voor de vraag of een subsidie in de heffing wordt betrokken, en die regels sluiten niet één-op-één aan bij hoe subsidies in de praktijk worden ervaren. Een subsidie kan wel degelijk leiden tot btw-heffing, ook als de verstrekker en de ontvanger daar zelf niet van uitgaan.

BOR

Certificaten vallen onder bedrijfsopvolgingsvrijstelling

Rechtbank Noord-Holland oordeelt dat de bedrijfsopvolgingsvrijstelling in de overdrachtsbelasting van toepassing is op de schenking van certificaten van aandelen. Volledige zeggenschap over de onderneming is daarvoor niet vereist.

steun sportverenigingen

Standpunt sportvrijstelling

De Kennisgroep omzetbelasting heeft vragen beantwoord over de toepassing van de sportvrijstelling op het verlenen van het recht om te sporten en op het ter beschikking stellen van sportattributen door een onderwijsinstelling.

Belastingregels maken reparatie elektronica onnodig duur

Onderzoekers van de Erasmus School of Law hebben onderzocht hoe belastingregels reparatie van consumentenelektronica onbedoeld kunnen bemoeilijken. Aanleiding is dat consumenten een kapot apparaat vaak vervangen, terwijl reparatie mogelijk duurzamer is doordat minder grondstoffen nodig zijn en minder afval ontstaat.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Stoomcursus btw en internationaal zakendoen

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Nationaal Btw Congres 2026

Online cursus Btw-aangifte | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

AGENDA

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×