• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Voorjaarsnota, Box 3-verdeling en valkuilen eigen woning

29 april 2026 door Sharog Susani

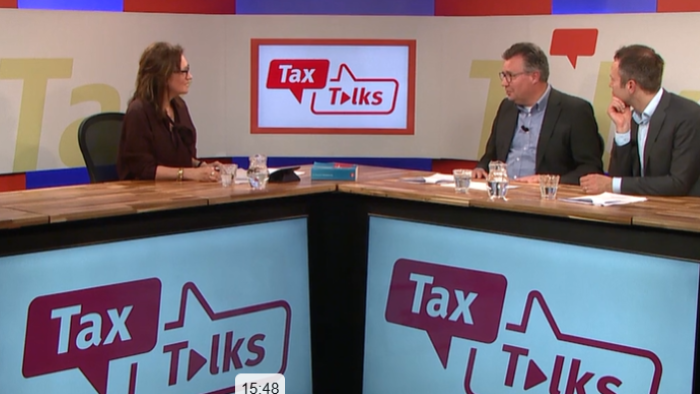
Tijdens de vierde live Tax Talks uitzending van 2026 komen drie actuele fiscale thema’s uitgebreid aan bod: de fiscale maatregelen uit de voorjaarsnota van het nieuwe kabinet, twee recente arresten van de Hoge Raad over de Box 3-verdeling tussen partners en de belastingrente, en de drie grootste valkuilen binnen de eigenwoningregeling. Marit Muller-van Zeijl bespreekt deze onderwerpen achtereenvolgens met Ruud de Smit MSc en mr. Ruben Stam.

Voorjaarsnota: lastenverzwaring op arbeid en nieuwe constructiebestrijding

De eerste voorjaarsnota van het nieuwe minderheidskabinet bevat een reeks fiscale maatregelen die vanaf 2027 en 2028 ingaan. Een opvallende rode draad is de toenemende belastingdruk op arbeid, die zowel via een beperkte inflatiecorrectie van de schijven en heffingskortingen als via een verhoging van de AOF-premie tot uitdrukking komt. Aan de kant van de woningmarkt wordt de overdrachtsbelasting voor particuliere investeerders verlaagd van 8% naar 7%, terwijl woningcorporaties een nieuwe aftrekfaciliteit in de vennootschapsbelasting krijgen om investeringen te stimuleren. Wat niet doorgaat: de herwaardering van woningen in de schenk- en erfbelasting naar de waarde in het economisch verkeer wordt alsnog uit het wetsvoorstel gehaald. Nieuw is de aanpak van twee belastingconstructies: de papieren schenking en de onzakelijke lening als schenking. Bij de papieren schenking worden het progressievoordeel en het kunstmatig hoge rentepercentage van 6% – dat naar verwachting wordt bijgesteld naar 3% – afzonderlijk aangepakt. Bij de onzakelijke lening wordt onderzocht of niet het renteverschil maar de volledige economische bevoordeling als schenking moet worden belast.

Hoge Raad verduidelijkt Box 3-verdeling na massaal bezwaar

In de eerste uitspraak oordeelt de Hoge Raad dat ook bij een collectieve uitspraak op bezwaar – waarbij geen individuele beroepsprocedure openstaat – belastingplichtigen de mogelijkheid moeten hebben om de verdeling van gemeenschappelijke inkomensbestanddelen, waaronder Box 3 maar ook aanmerkelijk belang en te verrekenen dividendbelasting, aan te passen. De zesweekstermijn begint te lopen op het moment dat de inspecteur een verminderingsbeschikking afgeeft. In de tweede uitspraak wordt bevestigd dat het belastingrentepercentage voor de inkomstenbelasting, anders dan voor de vennootschapsbelasting, rechtmatig is. Met dit arrest is het onderscheid tussen beide belastingsoorten zwart op wit vastgelegd.

Drie valkuilen eigen woning: van echtscheiding tot aflossingsschema

De eigenwoningregeling kent drie veelvoorkomende valkuilen die in de praktijk tot grote fiscale schade kunnen leiden. Bij echtscheiding wordt de alimentatieroute – waarbij de achterblijvende partner renteaftrek claimt over het volledige hypotheekbedrag via een alimentatieconstructie – vaak onvoldoende contractueel vastgelegd, wat tot weigering van de aftrek leidt. Als alternatief verdient de gebruiksvergoedingsroute vaker overweging: eenvoudiger van opzet, zonder fiscale complicaties rondom de Zorgverzekeringswet. De tweede valkuil betreft de eigen woningreserve die bij doorstroming niet volledig wordt ingezet: zelfs een bedrag van € 10.000 dat niet op het jongste leningdeel wordt afgelost, kan ertoe leiden dat meerdere leningdelen naar Box 3 verschuiven. De derde en meest ingrijpende valkuil is het niet correct voortzetten van het aflossingsschema bij oversluiting of verhuizing: wordt de looptijd bij een nieuwe bank ten onrechte opnieuw op 30 jaar gezet, dan diskwalificeert de lening als eigenwoningschuld en verhuist deze naar Box 3, zonder mogelijkheid tot herstel met terugwerkende kracht.

Tax Talks

Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.

Meer informatie en aanmelden

Filed Under: Nieuws

Reageer
Vorige artikel
Ontbonden stichting blijft bestaan bij aanwezige baten
Volgende artikel
Uitbreiding aandelenbelang start nieuwe bezitstermijn BOR

Reader Interactions

Gerelateerde berichten

Centrum levensbelangen in Nederland maakt buitenlands vermogen belast

Hof ’s-Hertogenbosch oordeelt dat het centrum van de levensbelangen van een man in Nederland ligt, ondanks zijn woning en inschrijving in Duitsland. De inspecteur mag bovendien navorderen omdat pas later blijkt dat de man aanzienlijke buitenlandse bank- en beleggingstegoeden niet heeft aangegeven.

vastgoed buitenland

Schuldoverneming voor kinderen verhoogt box 2-verlies niet

Een dga die schulden van zijn bv aan zijn kinderen overneemt en vervolgens prijsgeeft, doet daarmee geen informele kapitaalstorting. Volgens Hof ’s-Hertogenbosch handelt hij vooral vanuit het privébelang van zijn kinderen en niet als aandeelhouder.

Fiscale verzamelwet BES eilanden 2027 gepubliceerd

De Fiscale verzamelwet BES eilanden 2027 wijzigt verschillende fiscale wetten voor Bonaire, Sint Eustatius en Saba. De wet bevat onder meer wijzigingen in de algemene bestedingsbelasting (ABB), inkomsten- en loonbelasting en belastinginvordering.

Opinie | Wel op tijd of niet op tijd betalingsonmacht gemeld? Hoe de coronagoedkeuring voor verwarring zorgt

Als een vennootschapsbelastingplichtig lichaam haar loon- en omzetbelastingschulden niet kan betalen, moet de bestuurder van dit lichaam dit tijdig melden. Doet deze dit niet, dan loopt de bestuurder een aansprakelijkheidsrisico. Tijdens de covid-pandemie gold tijdelijk een versoepelde regeling voor de tijdigheid van deze melding. Nu, vijf jaar na dato, blijkt deze regeling tot verwarring en... lees verder

Mededeling afsplitsing aandelenbelang naar buitenlandse zustermaatschappij

Het ministerie van Financiën heeft besloten de hardheidsclausule toe te passen bij een juridische afsplitsing van aandelen binnen een buitenlandse concernstructuur. Hierdoor kan een bestaande Nederlandse zuster-fiscale eenheid voor de vennootschapsbelasting onder voorwaarden fiscaal geruisloos worden voortgezet.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


