• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Rechtsbescherming bij douanegeschillen: ruimte voor verbetering

8 juli 2026 door redactie

douane aanpak accijnsfraude

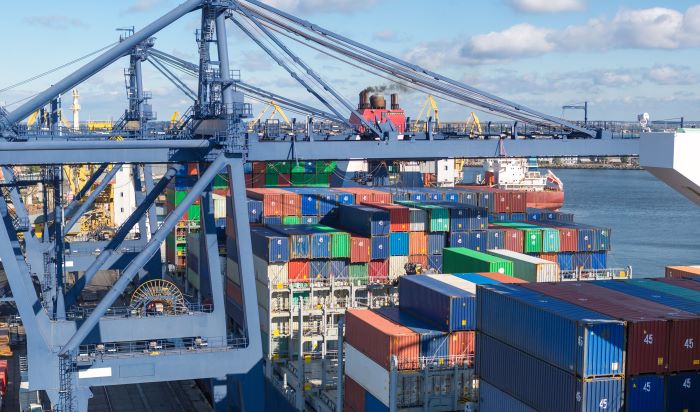
Hoewel ondernemers de Douane over het algemeen positief beoordelen, zien zij ook ruimte voor verbetering. Uit metingen én gesprekken met het bedrijfsleven blijkt dat met name de bereikbaarheid en de IT-systemen als aandachtspunten worden genoemd.

In het rapport Rechtsbescherming aan de grens onderzoekt de Inspectie belastingen, toeslagen en douane (IBTD) hoe de Douane in de praktijk invulling geeft aan de rechtsbescherming van ondernemers bij geschillen over douaneheffingen.

Aanleiding voor het onderzoek zijn signalen van ondernemers dat de rechtsbescherming onvoldoende aansluit bij hun behoeften, terwijl de Douane aangeeft dat Europese regelgeving weinig ruimte laat voor maatwerk. Het onderzoek is gebaseerd op dossieronderzoek (77 zaken), documentanalyse en gesprekken met ondernemers, douanemedewerkers en Europese instanties.

Onduidelijke communicatie

De inspectie constateert dat de Douane ondernemers doorgaans de mogelijkheid biedt om bezwaar te maken en hun standpunt kenbaar te maken voordat een ongunstige beslissing wordt genomen. Toch schiet de rechtsbescherming op belangrijke punten tekort. Vooral in de fase vóór een definitief besluit blijkt de communicatie regelmatig onduidelijk. Ondernemers worden niet altijd expliciet gewezen op hun rechten, zoals de mogelijkheid om op een voorgenomen beslissing te reageren of inzage te krijgen in het dossier. Hierdoor bestaat het risico dat zij onvoldoende in staat zijn hun belangen tijdig en effectief te verdedigen.

Daarnaast motiveert de Douane haar voorgenomen en definitieve besluiten vooral vanuit het eigen perspectief. De inspectie stelt vast dat onvoldoende wordt uitgelegd waarom argumenten van ondernemers worden afgewezen. Daardoor is voor ondernemers vaak onduidelijk of en hoe hun inbreng daadwerkelijk is meegewogen. Ook ziet de inspectie dat de beperkte beleidsruimte binnen de Europese douanewetgeving, bijvoorbeeld op grond van het vertrouwens- en billijkheidsbeginsel, slechts terughoudend wordt benut. In bezwaar vindt bovendien niet altijd een volledige heroverweging plaats, mede doordat relevante informatie uit eerdere fasen niet altijd beschikbaar is.

Vroegtijdige rechtsbescherming

De IBTD concludeert dat de Douane meer aandacht moet besteden aan vroegtijdige en effectieve rechtsbescherming. Door transparanter te communiceren, ondernemers beter te informeren over hun rechten, zorgvuldiger te motiveren hoe hun argumenten zijn beoordeeld en beschikbare beleidsruimte actiever te benutten, kunnen onnodige bezwaar- en beroepsprocedures worden voorkomen. De inspectie doet daarvoor zes aanbevelingen, waaronder het invoeren van een uniforme werkwijze, verbetering van de dossiervorming, het stimuleren van vroegtijdig overleg of mediation, het beter benutten van beleidsruimte en het structureel monitoren van de kwaliteit van de rechtsbescherming als onderdeel van de dienstverlening van de Douane.
Bron: Rechtsbescherming aan de grens – Onderzoek naar rechtsbescherming van ondernemers bij geschillen over douaneheffingen, nr. 2026-0000271379, Ministerie van Financien, 7 juli 2026

Filed Under: BTW, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Akkoord Nederland en Finland over arbitrage MLI
Volgende artikel
Standpunt kwalificatie licentievergoeding voor gebruik van illustraties, handelsnaam en logo’s

Reader Interactions

Gerelateerde berichten

Hof: ondernemer toont recht op btw-aftrek niet overtuigend aan

Een ondernemer krijgt geen aftrek van voorbelasting omdat hij niet overtuigend aantoont dat aan de voorwaarden voor btw-aftrek is voldaan.

Geen btw-nultarief door gebrekkige vervoersdocumenten

Rechtbank Zeeland-West-Brabant oordeelt dat een Spaanse handelaar in smeermiddelen het btw-nultarief niet mag toepassen, omdat vervoersdocumenten ontbreken of onregelmatigheden bevatten. De rechtbank acht grove schuld aanwezig, omdat de vennootschap ondanks het gebrekkige bewijs toch het nultarief heeft toegepast.

correctie box 3 Belastingdienst

Internetconsultatie Wet direct aanpassen bij de omzetbelasting

Het kabinet wil het herstellen van onjuistheden bij de heffing van omzetbelasting eenvoudiger maken en de rechtsbescherming van ondernemers uitbreiden. Staatssecretaris Eerenberg informeert de Tweede Kamer over de start van de internetconsultatie van het conceptwetsvoorstel Wet direct aanpassen bij de omzetbelasting.

platformfictie

Internetconsultatie Wetsvoorstel implementatie Richtlijn Btw in het digitale tijdperk – elektronische facturatie en digitale rapportageverplichting

Het ministerie van Financiën is een internetconsultatie gestart over het Wetsvoorstel implementatie Richtlijn Btw in het digitale tijdperk - elektronische facturatie en digitale rapportageverplichting.

Fiscale eenheid mag btw op werkruimtes in woning aftrekken

Hof ‘s-Hertogenbosch oordeelt dat de bouw- en inrichtingskosten van werkruimtes en een archiefruimte in de woning van een bestuurder algemene kosten zijn van de fiscale eenheid voor de btw. Een rechtstreeks verband met de verkoop van eten en drinken in de restaurants is niet nodig, zodat aftrek van voorbelasting mogelijk is.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Online cursus Auto van de zaak | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Masterclass Pillar 2 – Wet minimumbelasting 2024 (Pijler 2) | PE Accreditatie

AGENDA

Verdiepingscursus Tweetrapsmakingen opzetten en afwikkelen | PE Accreditatie

Verdiepingscursus Erven en schenken | PE Accreditatie

Masterclass Vermogen in box 1, 2 en 3: de afwegingen | PE Accreditatie

Masterclass Pillar 2 – Wet minimumbelasting 2024 (Pijler 2) | PE Accreditatie

Masterclass Fiscale aspecten fusies & overnames | PE Accreditatie

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×