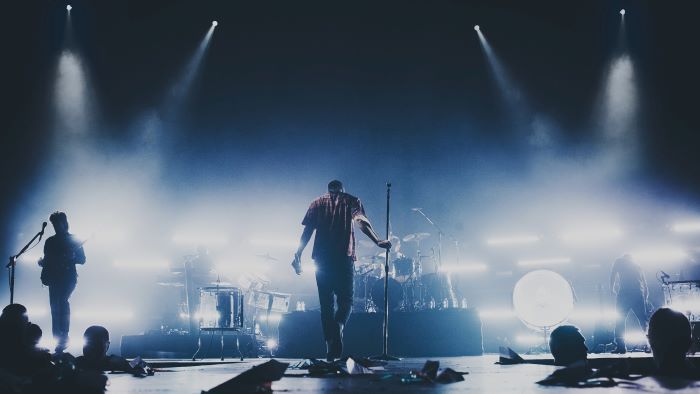
De Kennisgroep loonheffing algemeen heeft een standpunt ingenomen over de toepassing van de artiestenregeling.
Een stichting behartigt de belangen van een muziekband. De individuele bandleden maken geen deel uit van de stichting. De stichting heeft een overeenkomst afgesloten met een professioneel boekingskantoor die de boekingen voor de band verzorgt. Zowel het boekingskantoor als de stichting beschikken over een inhoudingsplichtigenverklaring waardoor de inhoudingsplicht over de gage feitelijk wordt verlegd van het boekingskantoor naar de stichting. De individuele bandleden willen echter voor enkele optredens buiten de artiestenregeling om opereren. Voor deze optredens factureren zij de gage rechtstreeks aan de stichting. De bandleden zijn buiten (fictieve) dienstbetrekking werkzaam.
Vragen
- Kan de opting-outregeling voor de betreffende optredens worden toegepast?
- Zo ja, welke partijen moeten de opting-outregeling overeenkomen?
Antwoorden
- Ja.
- De stichting en de artiest.
Geef een reactie