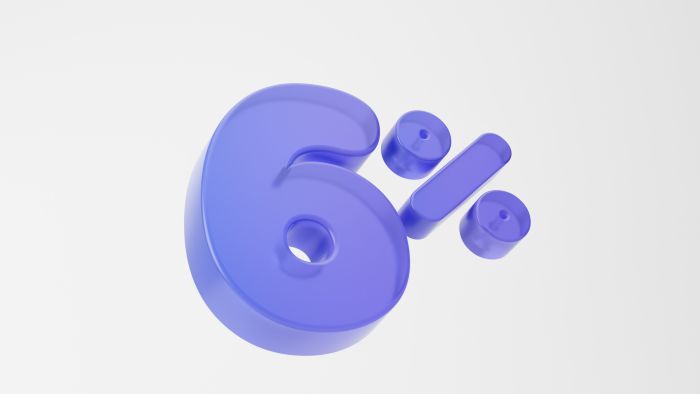
De Kennisgroep inkomstenbelasting niet-winst heeft het standpunt over de herroepelijke schuldigerkenning uit vrijgevigheid en box 3 verduidelijkt. In het standpunt is verduidelijkt dat het achterwege laten van de zakelijkheidstoets voor reguliere voordelen bij een rente van 6% enkel geldt in situaties zoals beschreven in het standpunt.
Dit betreft situaties van een schuldigerkenning uit vrijgevigheid waarop artikel 10 SW 1956 van toepassing kan zijn. Het is niet de bedoeling om de indruk te wekken dat een rente van 6% voor alle vorderingen en schulden tussen gelieerde personen, bijvoorbeeld tussen familieleden, als een zakelijke rente wordt gezien.
Schenker schenkt bij notariële akte een bedrag van € 50.000 aan diens meerderjarig kind onder schuldigerkenning. In de akte is opgenomen dat over het schuldig gebleven bedrag jaarlijks een rente van 6% wordt betaald en dat het kind het schuldig erkende bedrag kan opeisen na het overlijden van de schenker. Verder heeft de schenker bedongen dat hij de schenking eenzijdig kan herroepen. In een later jaar wordt deze schenking ook daadwerkelijk door de schenker herroepen.
Vraag
Op welke wijze wordt een notarieel vastgelegde herroepelijke rentedragende schuldigerkenning uit vrijgevigheid, opeisbaar na overlijden van de schenker, in de tegenbewijsregeling box 3 in aanmerking genomen?
Antwoord
Zowel in het jaar waarin de herroepelijke schuldigerkenning uit vrijgevigheid wordt overeengekomen als in het jaar waarin deze schenking wordt herroepen, is geen sprake van vermogensaanwas voor de schenker en de begiftigde.
Enkel de betaalde rente wordt bij de schenker in aanmerking genomen als negatief regulier voordeel en bij de begiftigde in aanmerking genomen als regulier voordeel. In dergelijke situaties van een schuldigerkenning uit vrijgevigheid waarin een rente van 6% is overeengekomen om de werking van artikel 10 van de SW te voorkomen, blijft een zakelijkheidscorrectie met betrekking tot de reguliere voordelen achterwege.
De vordering en schuld worden op de waarde in het economische verkeer gesteld. Uit praktische overwegingen en gelet op de uitvoeringspraktijk is het in dit soort situaties ook toegestaan om gebruik te maken van de handreiking uit KG:202:2026:7 en uit te gaan van de nominale waarde.



Geef een reactie