• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Hogere vermogensbelasting in ruil voor steun aan het Belastingplan 2027

5 november 2026 door redactie

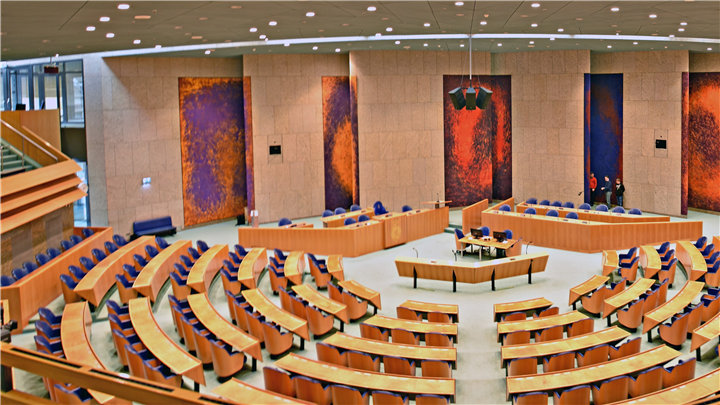
Tweede Kamer

In ruil voor steun aan het Belastingplan hebben PRO en Volt voorgesteld om verschillende vermogensbelastingen te verhogen.

In een amendement stellen Klaver en Dassen voor de lasten op arbeid met € 1,5 miljard minder te verhogen dan voorzien in het Belastingplan 2027. De dekking komt onder meer uit hogere heffing in box 2 en box 3, aanscherping van excessief lenen en maatregelen in de erf- en schenkbelasting.

De algemene heffingskorting wordt met € 180 verhoogd. Daartegenover staat een pakket lastenverzwaringen voor met name hogere vermogens en aanmerkelijkbelanghouders. Het hoge box 2-tarief stijgt met 2 procentpunt van 31% naar 33%. In box 3 wordt vanaf een belastbaar inkomen van € 80.578 een toptarief van 45% geïntroduceerd; daaronder blijft het tarief 36%.

Ook wordt de regeling excessief lenen bij de eigen vennootschap fors aangescherpt. Het maximumbedrag daalt van € 500.000 naar € 17.500. De uitzondering voor eigenwoningschulden vervalt. Verder worden de doorschuifregelingen in box 2 voor schenking en vererving van een aanmerkelijk belang afgeschaft. Hierdoor moet bij overdracht worden afgerekend over het vervreemdingsvoordeel; voor bestaande doorgeschoven claims komt overgangsrecht.

Daarnaast wordt ‘schenken op papier’ aangepakt. Aflossingen van een schuld uit een schuldigerkenning uit vrijgevigheid worden onder voorwaarden als schenking of erfrechtelijke verkrijging aangemerkt. Voor bestaande notarieel vastgelegde schuldigerkenningen geldt overgangsrecht.

Ook worden vanaf 2028 de forfaitaire waarderingsregels in de Successiewet gemoderniseerd. De rekenrente gaat vooralsnog van 6% naar 3% en wordt daarna jaarlijks geactualiseerd. De levensverwachtingen worden voortaan gebaseerd op actuele, geslachtsneutrale prognoses.

Coalitie verdeeld

D66 wil wel hierover in gesprek maar volgens de VVD is zo’n aanpassing van het belastingplan in strijd met het regeerakkoord. Daarnaast is zo’n ‘miljonairsbelasting’ volgens de VVD slecht voor het vestigingsklimaat en daarmee slecht voor Nederland. De NOS schrijft dat in de wandelgangen het scenario circuleert dat de VVD tegen het deel van het belastingplan stemt over de hogere vermogensbelasting, maar accepteert dat het voorstel met steun van D66 en CDA toch een meerderheid haalt.

De stemmingen over het belastingplan staan gepland voor donderdag 12 november.

Bron: Tweede Kamer, 3 november 2026

Filed Under: Financiële planning, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Voorgewende dwaling voorkomt vermindering schenkbelasting

Reader Interactions

Gerelateerde berichten

box 3 rendement

Wetsvoorstel novelle uitbreiding vermogenswinstbelasting box 3

De novelle bij de Wet werkelijk rendement box 3 breidt de toepassing van de vermogenswinstbelasting uit van aandelen en winstbewijzen in startende ondernemingen naar financiële instrumenten in het algemeen. Daarnaast wijzigt de novelle de tarieven in box 2 en wordt de grens voor de excessieflenenregeling stapsgewijs verlaagd.

Aparte rekening schadevergoeding geen optie voor vrijstelling box 3

Standpunt schadevergoeding uit onrechtmatige daad en box 3

De Kennisgroep inkomstenbelasting niet-winst heeft de vraag beantwoord of een (aanspraak op) schadevergoeding uit onrechtmatige daad onder de tegenbewijsregeling box 3 tot het werkelijke rendement behoort.

Kabinet past Belastingplan en plannen voor box 3 aan

Het kabinet maakt extra middelen vrij voor koopkracht, behoudt de aftrek voor specifieke zorgkosten en komt met een aangepast voorstel voor box 3. De vermogenswinstbelasting wordt uiterlijk in 2029 ingevoerd en indien haalbaar al in 2028.

Eerenberg: uitstel box 3 kost schatkist miljarden

Dat de invoering van een nieuw stelsel voor vermogensbelasting met een jaar wordt uitgesteld, kost de schatkist naar verwachting miljarden. Dat verwacht staatssecretaris Eelco Eerenberg. Hoeveel het exact gaat kosten, wordt later dinsdag bekend.

voorlopige aanslag 2021

RvS zeer negatief over novelle vermogenswinstbelasting box 3

De Belastingdienst en de Raad van State zijn kritisch over de novelle uitbreiding vermogenwinstbelasting van box 3. In een spoedadvies waarschuwt de Raad voor grote problemen bij de uitvoering van de kabinetsplannen rond sparen en beleggen.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus toepassing box 3 in de praktijk | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Online cursus toepassing box 3 in de praktijk

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×



