• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Raak niet de weg kwijt met de autobijtelling

12 november 2018 door Michel Halters

De verwachting van mr. Heleen Elbert is dat de bijtelling voor de auto van de zaak in de praktijk problemen zal opleveren. Denk daarbij aan het verschil tussen een bijtelling van een auto van voor 1 januari 2017 en daarna. Voorts is ook het overgangsrecht van 60 maanden gecompliceerd.

Voor de bijtelling van de auto van de zaak is het goed opletten geblazen. De eerste vraag die u moet beantwoorden is of de auto is aangeschaft voor 1 januari 2017 of erna. Bij aanschaf voor 1 januari 2017 geldt een basisbijtelling van 25% van  de cataloguswaarde van de auto. Bij aanschaf na 1 januari 2017 heeft een ondernemer of werknemer een bijtelling van 22% van de cataloguswaarde.


Overgangsperiode

Voorts is relevant de 60-maands-overgangsperiode. Deze gaat in op de eerste dag van de maand na datum eerste tenaamstelling in Nederland. Gedurende deze 60 maanden geldt het regime dat gold op het moment van eerste tenaamstelling. Na deze 60 maanden moet op de laatste dag van deze periode de bijtelling bepaald worden die dan geldt voor de volgende periode van 60 maanden.


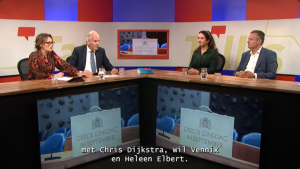
Tijdens de Focusuitzending van Tax Talks wordt een kijkersvraag behandeld, die illustreert hoe ingewikkeld het overgangsrecht kan zijn. Iemand krijgt een volledig elektrische auto ter beschikking gesteld met een eerste registratie in december 2013. De eerste 60-maandsperiode eindigt per 31 december 2018. Hoe zit het met de bijtelling per 1 januari 2019? Relevant hierbij is de bijtelling op 31 december 2018. Deze bedraagt 7% van de cataloguswaarde (25% verminderd met een korting van 18%) en de Tesla-tax is nog niet van toepassing. Per 1 januari 2019 dus een bijtelling van 7% van de cataloguswaarde van de elektrische auto. Zou de auto in januari 2014 voor het eerst ter beschikking zijn gesteld, dan zou de bijtelling per 1 januari 2019 tot € 50.000 van de cataloguswaarde 7% hebben bedragen en 25% over het meerdere.


Kijk hier naar een compilatie van de uitzending


Meer weten?

Wilt u bijgepraat worden op het gebied van autobelastingen, het vervallen van de taxivrijstelling in de BPM, de hogere bijtelling vanwege de invoering van de WLTB voor meting van de uitstoot van CO2 bij nieuwe auto’s en de arresten inzake de U-bocht-constructies?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (40x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten.

Bent u nog geen abonnee? Neem dan nu een kennismakingsabonnement voor slechts € 49!  

 

Wet: art. 3.20 Wet IB 2001 en art. 13bis Wet LB 1964

Filed Under: Auto, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Dga niet aansprakelijk voor onvoorzien handelen koper B.V.
Volgende artikel
Ministerraad stemt in met vrachtwagenheffing

Reader Interactions

Gerelateerde berichten

btw verkoop auto

Registratie in buitenland maakt auto niet gebruikt voor bpm

De Hoge Raad oordeelt dat een auto die in een andere EU-lidstaat al op kenteken stond, voor de bpm niet automatisch een gebruikte auto is. Een vrijwel ongebruikte auto mag als nieuw worden behandeld zonder dat art. 110 VWEU wordt geschonden.

emissievrije zone bestelbus; tegemoetkoming ondernmers

Overgangsregeling nul-emissiezones voor bedrijfsauto’s verlengd tot 2029

Bedrijfsauto’s met emissieklasse 6 en een datum van eerste toelating (DET) van vóór 2025 mogen een jaar langer in nul-emissiezones rijden. De overgangsregeling wordt verlengd van 31 december 2027 tot en met 31 december 2028.

vrachtwagenheffing

Kabinet neemt geen extra maatregelen voor transportsector

Transportondernemers hebben te maken met hoge brandstof- en loonkosten en investeringen in onder meer digitalisering en cyberveiligheid. Minister Karremans ziet desondanks geen aanleiding voor aanvullende maatregelen om de lasten voor de sector verder te verlagen.

Kabinet kiest voor geleidelijke aanpassing youngtimerregeling

Het kabinet geeft gebruikers en de branche meer tijd om zich aan te passen aan de gewijzigde youngtimerregeling. Vanaf 2029 moet een greentimerregeling voor oudere elektrische auto’s een duurzaam alternatief bieden.

Belastingplan 2027: dit verandert voor youngtimers en fossiele auto’s van de zaak

Tax Talks licht de wijzigingen voor youngtimers en de pseudo-eindheffing vanaf 2027 toe.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Auto van de zaak | PE Accreditatie

Online cursus Auto van de zaak | PE Accreditatie

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×