• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Voor afschrijvingsbeperking geldt ruim begrip aanhorigheid

21 oktober 2019 door Remco Latour

landbouwvrijstelling

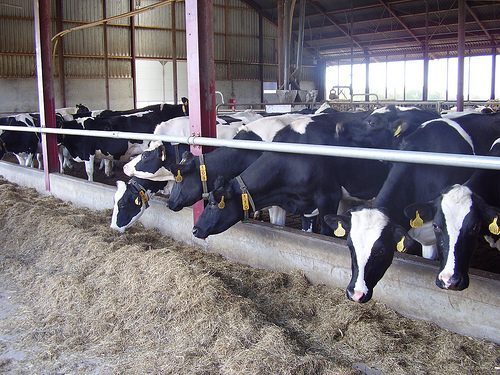
Als bouwwerken kwalificeren als aanhorigheden van gebouwen, mag een ondernemer in beginsel deze bouwwerken niet verder afschrijven dan tot de bodemwaarde. Volgens Hof Den Bosch moet men het begrip aanhorigheid ruim opvatten voor de toepassing van deze afschrijvingsbeperking.

Een vrouw dreef samen met haar echtgenoot via een vennootschap onder firma een melkveehouderij. Het ondernemingsvermogen van de vennoten omvatte onder andere een perceel grond, een woning, een schuur, een loods en verschillende stallen. De vennoten mochten op de gebouwen niet verder afschrijven dan tot de bodemwaarde. Tot het ondernemingsvermogen behoorden ook een mestsilo, een strooiselhok, een erfverharding en enkele plaat/sleufsilo’s. Volgens de Belastingdienst zijn deze bouwwerken aanhorigheden van de gebouwen die dus ook onder de afschrijvingsbeperking vallen. De vrouw stelt dat de bouwwerken geen aanhorigheden zijn en tot de restwaarde zijn af te schrijven. Het hof haalt uit de parlementaire geschiedenis van het relevante wetsartikel dat men in deze situatie het begrip ‘gebouw’ eng, maar het begrip ‘aanhorigheid’ ruim moet opvatten. Verder is voor de term aanhorigheid beslissend of de bouwwerken behoren bij, in gebruik zijn bij en dienstbaar zijn aan de bedrijfsgebouwen. Het blijkt dat alle bouwwerken dichtbij de stallen en de andere bedrijfsgebouwen liggen. De mestsilo is zelfs via een slang verbonden met de mestputten onder de stallen. Bovendien gaat het hier om bouwwerken die normaal gesproken behoren bij een agrarisch bedrijf als dat van de vof. De bouwwerken zijn ook in gebruik bij en dienstbaar aan de stallen. Hoewel wandelaars en fietsers eveneens gebruik maken van de erfverharding, is dit gebruik ondergeschikt aan het gebruik van de erfverharding binnen de bedrijfsvoering. Voor de uitoefening van het agrarische bedrijf moeten de stallen, de silo’s, schuren en andere bedrijfsgebouwen immers bereikbaar zijn. Het hof oordeelt daarom dat de bouwwerken kwalificeren als aanhorigheden. De vrouw mag niet afzonderlijk op deze bouwwerken afschrijven. Zij mag evenmin deze bouwwerken tot de restwaarde afschrijven.


Wet: art. 3.30a, tweede en derde lid Wet IB 2001

Meer informatie: Gerechtshof Den Bosch 2 mei 2019 (gepubliceerd 16 oktober 2019), ECLI:NL:GHSHE:2019:1680
Filed Under: Fiscaal nieuws, IB-ondernemer, Nieuws, Winst uit onderneming

Reageer
Vorige artikel
Makkelijker kunnen we het voorlopig nog niet maken
Volgende artikel
Is uw bezwaar met kennisgeving afgedaan? Vorder dwangsom!

Reader Interactions

Gerelateerde berichten

bouwterrein

Saneringskosten privégrond vormen winstuitdeling aan dga

Hof Amsterdam oordeelt dat € 123.872 aan saneringskosten die een bv betaalt voor privégrond van haar dga een winstuitdeling vormt. De saneringsplicht rust op de dga en een zakelijke reden voor betaling door de bv ontbreekt.

Nederland wil ruimere EU-regels voor financiering groeibedrijven

Innovatieve startups en scale-ups dreigen financiering mis te lopen doordat zij volgens Europese regels ten onrechte kunnen worden aangemerkt als een Onderneming in Moeilijkheden (OIM). Nederland en tien andere EU-landen vinden het voorstel van de Europese Commissie om de regels vanaf 2027 aan te passen niet ver genoeg gaan.

herwaardering landbouwgrond

RB kritisch op evaluatie fiscale regelingen landelijk gebied

Het Register Belastingadviseurs (RB) is kritisch op de manier waarop fiscale regelingen voor bos-, natuur- en cultuurgrond zijn geëvalueerd. Volgens het RB wordt onvoldoende rekening gehouden met de toekomstige opgaven in het landelijk gebied. Afschaffing van fiscale vrijstellingen ligt daarom niet zonder meer voor de hand. Actualisering van de regelingen en hun doelstellingen verdient volgens de beroepsvereniging vaak de voorkeur.

Herwaardering voorraad via kapitaal leidt tot winstcorrectie

Rechtbank Gelderland oordeelt dat een na de aanslag ingediende aangifte niet geldt als de vereiste aangifte. De ondernemer maakt bovendien niet overtuigend duidelijk dat de winstcorrectie wegens herwaardering van de voorraad onjuist is.

euro stapel

Landen dringen aan op EU-voorstel overwinst, Brussel wil dat niet

Zes EU-lidstaten dringen aan op een EU-breed voorstel voor een belasting op bedrijven die enorme winst hebben gemaakt door de hoge energieprijzen, maar de Europese Commissie komt voorlopig niet met een plan daarvoor. Dat zei Eurocommissaris Valdis Dombrovskis voorafgaand aan overleg met EU-ministers van Economie en Financiën in Dublin.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Opleidingen

Stoomcursus Tax accounting

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord

AGENDA

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×