• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Werkwijze bij procedure box 3-heffing EHRM

9 december 2019 door Anne-Marie Noordenbos

EHRM; box 3-heffing; procedure

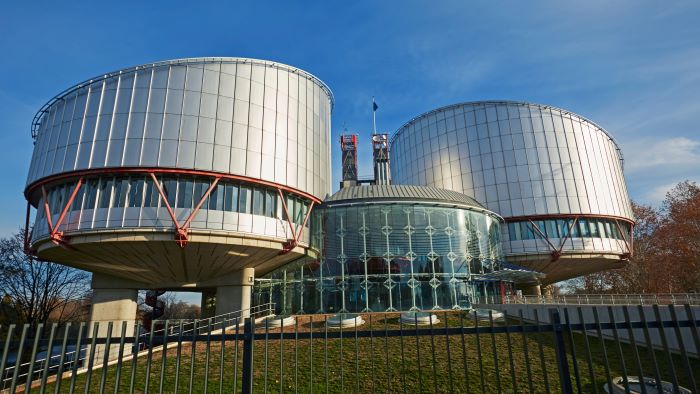
Staatssecretaris Snel stuurt de Eerste Kamer de nota’s naar aanleiding van het verslag wetsvoorstellen pakket BP 2020 en ATAD2. Hij reageert onder andere op het voorstel om de toezegging te doen dat, mocht een procedure bij het Europees Hof voor de Rechten van de Mens over de box 3-heffing tot succes leiden voor de betreffende belastingplichtige, de uitkomst van die procedure ook zal gelden voor anderen, zonder dat deze anderen zelf de weg naar het EHRM hoeven te volgen.

Er worden door de Bond voor Belastingbetalers in vervolg op de massaalbezwaarprocedures waarin de Hoge Raad op 14 juni 2019 een arrest heeft gewezen namens een aantal betrokken belastingplichtigen individuele procedures gevoerd bij het EHRM inzake schending van artikel 1 EP EVRM als gevolg van de box 3-heffing in de jaren 2013 en 2014. Een uitspraak van het EHRM is bindend voor de staat ten aanzien van het voorgelegde geval. Een bestuursorgaan of rechter zal in vergelijkbare openstaande en nieuwe zaken bij het nemen van een beslissing rekening moeten houden met de uitspraak van het EHRM. De Hoge Raad heeft in zijn arresten niet geoordeeld dat sprake is van een schending van artikel 1 EP EVRM voor de jaren 2013 en 2014. De belastingplichtigen die tot aan de Hoge Raad hebben geprocedeerd hebben nu de mogelijkheid om de rechtsvraag of in de jaren 2013 en 2014 op regelniveau sprake is van schending van artikel 1 EP EVRM met betrekking tot de box 3-heffing aan het EHRM voor te leggen. De overige belastingplichtigen die onder de massaalbezwaarprocedure vallen en de klachtenprocedure bij het EHRM willen doorlopen, zouden daartoe (uiteindelijk) ieder ook een individueel verzoekschrift bij het EHRM moeten indienen.

Toezegging

Dit vindt Snel ongewenst. Daarom zegt hij toe dat indien het EHRM in deze procedures over de jaren 2013 en 2014 op regelniveau een schending van artikel 1 EP EVRM vaststelt en in die procedures een financiële genoegdoening voor de jaren 2013 en 2014 toekent aan de indieners van de klacht, deze overeenkomstig wordt toegekend aan de belastingplichtigen die onder de massaalbezwaarprocedure uit de aanwijzing vallen, ervan uitgaande dat het EHRM voor hen eveneens een dergelijke schending zou hebben vastgesteld en aan hen een financiële genoegdoening zou hebben toegekend.

Meer informatie: Ministerie van Financien, 6 december 2019

Filed Under: Belastingplan, Financiële planning, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Spaaroverschot komt vooral door mkb
Volgende artikel
Geen aftrek zorgkosten bij erflater betaald na overlijden

Reader Interactions

Gerelateerde berichten

Belastingplan 2027: dit verandert voor youngtimers en fossiele auto’s van de zaak

Tax Talks licht de wijzigingen voor youngtimers en de pseudo-eindheffing vanaf 2027 toe.

lijfrente

Standpunt overschrijding wettelijke termijn bij expiratie in 2025

De Kennisgroep verzekeringsproducten en assurantiebelasting heeft de vraag beantwoord wanneer de wettelijke termijn eindigt bij expiratie van een lijfrente in 2025.

echtscheiding

Tariefbeperking pensioenverrekening niet discriminerend

De Hoge Raad oordeelt dat de tariefbeperking voor aftrek van doorbetaald pensioen bij een scheiding van vóór 1 mei 1995 niet in strijd is met het discriminatieverbod. Pensioenverrekening volgens het arrest Boon/Van Loon en pensioenverevening op grond van de Wet verevening pensioenrechten bij scheiding zijn voor deze regeling geen gelijke gevallen.

lijfrente

Standpunt looptijd bancaire nabestaandenlijfrente voor kind dat bijna 30 jaar is

De Kennisgroep verzekeringsproducten en assurantiebelasting heeft vragen beantwoord over de looptijd van een bancaire nabestaandenlijfrente wanneer het tegoed door overlijden van de rekeninghouder toekomt aan een kind dat bijna dertig jaar oud is.

Belastingplan 2026

Wetsvoorstel Belastingplan 2027

Het Belastingplan 2027 en de overige Prinsjesdagstukken zijn op dinsdag 15 september 2026 aangeboden aan de Tweede Kamer.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Webinar Belastingplan 2027

Opleidingen

Masterclass Vermogen in box 1, 2 en 3: de afwegingen

Online cursus toepassing box 3 in de praktijk

Masterclass Actualiteiten vermogensstructurering 2025

Future Fit Professionals

Specialisatieopleiding Vermogensstructurering

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×