• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Vrijgestelde ondernemer kan btw op zonnepaneel terugvragen

17 januari 2020 door Remco Latour

btw-heffing zonnepanelen

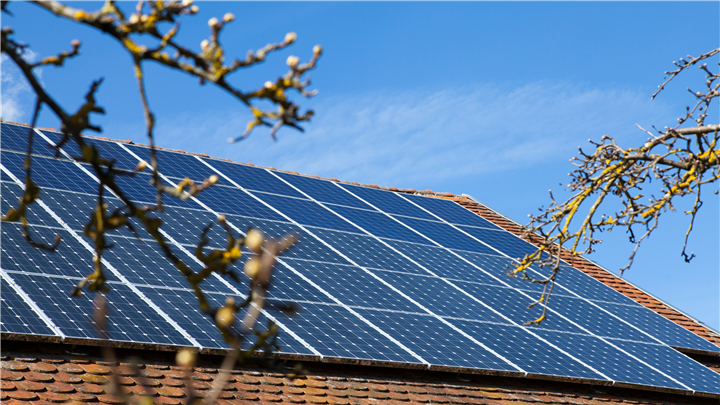
Particulieren zijn dankzij een arrest van de Hoge Raad in beginsel niet gebonden aan de normale termijnen voor het terugvragen van btw op zonnepanelen. Rechtbank Zeeland-West-Brabant oordeelt dat dit arrest ook van toepassing is op btw-vrijgestelde ondernemers.

Een man dreef vanuit zijn woning een praktijk voor orthomoleculaire voedingsleer. Deze voedingsleeractiviteiten waren vrijgesteld van btw. Op 2 februari 2009 liet de man zonnepanelen aanbrengen op zijn dak. Vervolgens leverde hij enige tijd later de met de zonnepanelen opgewekte energie aan een energieleverancier. De man vroeg pas op 8 juni 2018 om teruggaaf van de btw over de zonnepanelen. De inspecteur wijst dit verzoek af omdat het buiten de wettelijke termijn is ingediend.

Geen normale teruggaaf voor particulieren

De ondernemer gaat in beroep tegen de afwijzing van zijn verzoek. Voor zijn motivering verwijst hij naar een arrest van de Hoge Raad. In dit arrest oordeelde de Hoge Raad dat particulieren niet zijn gebonden aan de wettelijke termijn voor het terugvragen van btw over zonnepanelen. Zie: ‘Geen wettelijke termijn voor verzoek aangiftebiljetten OB’ voor meer uitleg over deze kwestie. De inspecteur meent dat het arrest de man niet kan helpen, omdat hij al ondernemer was voordat hij de zonnepanelen liet plaatsen.

Vrijgestelde ondernemer te vergelijken met particulier

De rechtbank redeneert dat de man net zoals een particulier in 2009 niet was verplicht te verzoeken om een uitnodiging tot het doen van aangifte te ontvangen. Als vrijgesteld ondernemer hoefde hij immers niet meer btw af te dragen dan terug te vragen. Btw-vrijgestelde ondernemers zijn in dit verband dus wel te vergelijken met particulieren. Het arrest is daarom ook op hen van toepassing. Wel vindt de rechter dat nader onderzoek moet plaatsvinden naar het gebruik van de zonne-energie door de man. Voor zover de zonne-energie is gebruikt voor de voedingsleeractiviteiten, bestaat geen recht op aftrek van voorbelasting. De rechtbank geeft de fiscus daarom de opdracht de feiten nader te onderzoeken.

Wet: art. 6 AWR en art. 14, 15, 17 en 31 Wet OB 1968
Bron: Rechtbank Zeeland-West-Brabant 17 december 2019 (gepubliceerd 16 januari 2020), ECLI:NL:RBZWB:2019:5731, BRE 19/1870T

Filed Under: BTW, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
‘Netflix ontwijkt voor miljoenen aan belasting via Nederland’
Volgende artikel
Koper kan WOZ-beschikking eisen door ozb-verrekening

Reader Interactions

Gerelateerde berichten

Fiscale eenheid mag btw op werkruimtes in woning aftrekken

Hof ‘s-Hertogenbosch oordeelt dat de bouw- en inrichtingskosten van werkruimtes en een archiefruimte in de woning van een bestuurder algemene kosten zijn van de fiscale eenheid voor de btw. Een rechtstreeks verband met de verkoop van eten en drinken in de restaurants is niet nodig, zodat aftrek van voorbelasting mogelijk is.

Geen fiscale eenheid btw zonder bewijs van verwevenheid

Rechtbank Gelderland oordeelt dat een investeringsmaatschappij niet aannemelijk maakt dat zij met vier dochtervennootschappen een fiscale eenheid voor de btw vormt. De doorbelaste managementfees en andere kosten zijn daarom belast met btw.

wonen in een camper, anoniementarief

Standpunt reisbureauregeling

De Kennisgroep omzetbelasting heeft de vraag beantwoord of de verhuur van alleen een camper door een reisbureau kwalificeert als een reisdienst.

Standpunt reishandelingen en pro rata

De Kennisgroep omzetbelasting heeft de vragen beantwoord of de vergoeding voor reishandelingen moet worden opgenomen in de teller en de noemer van de pro rata en, zo ja, of dit dan het ontvangen bedrag of de marge moet zijn.

benzineaccijns

Standpunt teruggaafverzoek en doorwerking standstill-bepalingen

De Kennisgroep omzetbelasting heeft de vraag beantwoord of bij een teruggaafverzoek van een ondernemer uit een andere lidstaat rekening moet worden gehouden met btw-aftrekbeperkingen die volgens een standstill-bepaling gelden in de lidstaat van vestiging.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Fiscaliteiten in de Eigenwoningregeling | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online cursus Auto van de zaak | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


