• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Vanaf 1 juli 2021 grote btw-veranderingen voor e-commerce

10 juni 2021 door Michel Halters

Per 1 juli 2021 veranderen de btw regels voor e-commerce. Veel vaker zullen ondernemers btw verschuldigd worden in het land waar de particuliere afnemer is gevestigd. Ook voor digitale platforms zijn er belangrijke wijzigingen op komst.

De belangrijkste wijzigingen op het gebied van de omzetbelasting per 1 juli 2021 op een rijtje. Tot 1 juli 2021 geldt per EU-lidstaat een afstandsverkopendrempel, die verdwijnt. Daarvoor in de plaats komt een algemene drempel van € 10.000 voor de afstandsverkopen in alle EU-lidstaten gezamenlijk. De btw-vrijstelling bij invoer van kleine zendingen wordt afgeschaft. Platforms moeten in bepaalde gevallen btw voldoen in plaats van de leverancier. Er komen allerlei vereenvoudigingen om aangiften te doen, daartoe wordt onder meer de Mini One Stop Shop ingevoerd. En tot slot komen er twee nieuwe vereenvoudigingen de introductie van de invoerregeling en de post- en koeriersregeling.

Veranderingen voor digitale platforms

Wat is precies een platform en wat gaat er veranderen? Een platform is een interface, bijvoorbeeld een marktplaats. Van platform is geen duidelijke definitie gegeven, maar wel een belangrijk begrip het begrip ‘faciliteren’. Voor de nieuwe regeling is het van belang dat een platform partijen met elkaar in contact brengt met als doel een levering van een leverancier aan een afnemer via het platform. Een platform dat alleen advertenties plaatst met daarin een telefoonnummer van een leverancier, valt niet onder de nieuwe regeling. Het platform moet bemiddelen, de overeenkomst en afspraken moeten ook echt via het platform tot stand komen.

Wanneer geldt de nieuwe regeling voor platforms?

De nieuwe regeling geldt in twee gevallen. Ten eerste als het gaat om afstandsverkopen van ingevoerde goederen, die niet meer waard zijn dan € 150. Ten tweede is de regeling van toepassing als het gaat om EU-afstandsverkopen en lokale leveringen die moeten plaatsvinden via een buiten de EU gevestigde leverancier.

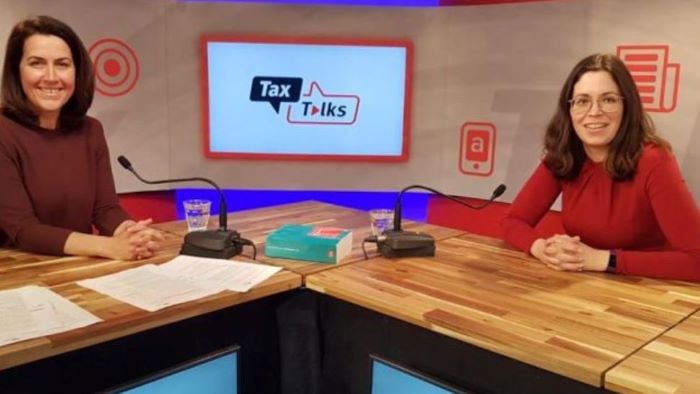
In de focusuitzending op Tax Talks gaat Prof. mr. dr. Madeleine Merkx, partner bureau vaktechniek BDO & hoogleraar Erasmus Universiteit in op de belangrijkste wijzigingen op het gebied van de btw per 1 juli 2021. Aan bod komen de gewijzigde regels voor de e-commerce, de nieuwe Mini One Stop Shop-regeling en de nieuwe regels voor digitale platforms. Ook de nieuwe invoerregeling en de post- en koeriersregeling worden besproken.

Kijk hier naar een compilatie van de uitzending.

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (40x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.

Achtergrondinformatie:

  • Wet implementatie richtlijnen elektronische handel
  • Uitvoeringsverordening (EU) 2019/2026 van de Raad van 21 november 2019 tot wijziging van Uitvoeringsverordening (EU) nr. 282/2011 wat betreft door elektronische interfaces gefaciliteerde leveringen van goederen of diensten en de bijzondere regelingen voor belastingplichtigen die diensten voor niet-belastingplichtigen, afstandsverkopen van goederen en bepaalde binnenlandse goederenleveringen verrichten, PB L 313 van 4.12.2019, blz. 14–27


Filed Under: BTW, Fiscaal nieuws, Nieuws, Omzetbelasting (btw)

Reageer
Vorige artikel
Rectificatie schenkingsakte is geen voorwendsel
Volgende artikel
'Nederland moet cryptovaluta verbieden'

Reader Interactions

Gerelateerde berichten

Woongebruik verhindert btw-belaste verhuur werkkamer

Ook zeer beperkt woongebruik staat btw-belaste verhuur van een werkkamer in de weg, oordeelt de Hoge Raad.

douanerechten online bestellingen buiten eu

Wet implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie in werking per 1 januari 2027

De Wet implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie is in het Staatsblad gepubliceerd en treedt in werking met ingang van 1 januari 2027.

BTW en subsidies: geen automatische vrijstelling van btw

Subsidies worden in de praktijk vaak als vanzelfsprekend buiten het bereik van de btw geplaatst. Die aanname gaat niet altijd op. De btw kent eigen, Europees geharmoniseerde regels voor de vraag of een subsidie in de heffing wordt betrokken, en die regels sluiten niet één-op-één aan bij hoe subsidies in de praktijk worden ervaren. Een subsidie kan wel degelijk leiden tot btw-heffing, ook als de verstrekker en de ontvanger daar zelf niet van uitgaan.

BOR

Certificaten vallen onder bedrijfsopvolgingsvrijstelling

Rechtbank Noord-Holland oordeelt dat de bedrijfsopvolgingsvrijstelling in de overdrachtsbelasting van toepassing is op de schenking van certificaten van aandelen. Volledige zeggenschap over de onderneming is daarvoor niet vereist.

steun sportverenigingen

Standpunt sportvrijstelling

De Kennisgroep omzetbelasting heeft vragen beantwoord over de toepassing van de sportvrijstelling op het verlenen van het recht om te sporten en op het ter beschikking stellen van sportattributen door een onderwijsinstelling.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus BTW, factuurvereisten en ViDA

Masterclass Overdrachtsbelasting | PE Accreditatie

Nationaal Btw Congres 2026

Stoomcursus btw en internationaal zakendoen

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


