• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Belastingrente Vpb fors teruggeschroefd, maar blijft pijnpunt

28 januari 2026 door Jessica Lindenberg

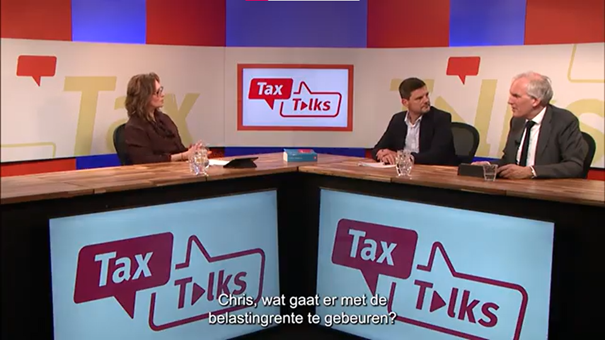
Tijdens de Tax Talks Live uitzending van 20 januari 2026 bespreekt mr. Chris Dijkstra het recente arrest van de Hoge Raad over de belastingrente in de vennootschapsbelasting en de praktische gevolgen voor ondernemingen en adviseurs.

Onrechtmatigheid van de 8%‑rente

De Hoge Raad bepaalt dat de belastingrente voor de vennootschapsbelasting niet langer mag afwijken van de systematiek die geldt voor andere belastingmiddelen. De verhoging naar 8% mist een toereikende motivering en is daardoor onevenredig. Voor ondernemers betekent dit dat de rente voor eerdere jaren terugvalt naar minimaal 4%. Tegelijk steeg de wettelijke rente in recente jaren, waardoor bedrijven bij te laat betalen of laat ingediende aangiften nog steeds met substantiële rentelasten te maken hebben. Dijkstra benadrukt dat tijdig voorlopige aanslagen aanvragen en vroeg indienen van aangiften belangrijker wordt, omdat de wettelijke rente in 2025 op 6,5% en in 2026 op 5% staat.

Gevolgen voor massaal bezwaar en andere belastingmiddelen

De uitspraak heeft directe impact op de lopende massaalbezwaarprocedure over de VPB‑rente. Na de collectieve uitspraak ligt automatische vermindering van belastingrente voor duizenden belastingplichtigen voor de hand. De budgettaire impact wordt geschat op ruim 1 miljard euro, maar juridisch gezien gaat het om terugbetaling van onterecht geheven rente. Voor de inkomstenbelasting acht Dijkstra de kans klein dat de Hoge Raad eenzelfde lijn volgt. De 4%‑rente in de IB geldt immers voor alle belastingplichtigen en heeft niet het selectieve, louter budgettaire karakter dat bij de VPB verhoging speelde.

Rentevergoeding bij box 3 blijft discussiepunt

Bij box 3 speelt daarnaast de vraag of belastingplichtigen rente krijgen wanneer hun aanslag wordt verminderd na het indienen van het formulier werkelijk rendement. De staatssecretaris stelt dat geen rente wordt vergoed als de definitieve aanslag al vóór het formulier is opgelegd. Volgens Dijkstra leidt deze benadering tot ongelijke behandeling, omdat belastingplichtigen niet altijd volledig worden gecompenseerd voor te veel betaalde belasting. Hij verwacht dat deze kwestie nog niet is uitgeprocedeerd en dat nadere rechtspraak of beleidsaanpassing te verwachten valt.

Tax Talks

Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.Tax Talks

Meer informatie en aanmelden

Filed Under: Adviseur, BV & DGA, Fiscaal nieuws, Fiscaal procesrecht, Fiscale boetes, Formeel belastingrecht, Nieuws, Vennootschapsbelasting

Reageer
Vorige artikel
Uber-chauffeurs geen werknemers door zwaarwegend ondernemerschap
Volgende artikel
Doe voor 1 maart aangifte schenkbelasting 2025

Reader Interactions

Gerelateerde berichten

Centrum levensbelangen in Nederland maakt buitenlands vermogen belast

Hof ’s-Hertogenbosch oordeelt dat het centrum van de levensbelangen van een man in Nederland ligt, ondanks zijn woning en inschrijving in Duitsland. De inspecteur mag bovendien navorderen omdat pas later blijkt dat de man aanzienlijke buitenlandse bank- en beleggingstegoeden niet heeft aangegeven.

vastgoed buitenland

Schuldoverneming voor kinderen verhoogt box 2-verlies niet

Een dga die schulden van zijn bv aan zijn kinderen overneemt en vervolgens prijsgeeft, doet daarmee geen informele kapitaalstorting. Volgens Hof ’s-Hertogenbosch handelt hij vooral vanuit het privébelang van zijn kinderen en niet als aandeelhouder.

deadline bezwaar vergoeding

Zeswekentermijn voor hoger beroep niet strijdig met EU-recht

De Hoge Raad oordeelt dat de wettelijke beroepstermijn van zes weken niet in strijd is met het Unierecht. De combinatie van de vaste termijn en de mogelijkheid om een termijnoverschrijding verschoonbaar te achten, waarborgt voldoende toegang tot de rechter.

UBO-register

Wijzigingsbesluit toegang UBO-registers voor bestuursorganen en rechtspersonen met een overheidstaak

Dit besluit regelt welke bestuursorganen en rechtspersonen met een overheidstaak toegang krijgen tot de UBO-registers als zij UBO-informatie nodig hebben voor een wettelijke of Europeesrechtelijke taak. Ook wordt de Douane toegevoegd aan de bevoegde autoriteiten met toegang tot de registers.

Wet betaalbare huur

Belastingrechter niet bevoegd bij geschil over huurtoeslag

Hof Den Haag kan in een procedure over de aanslag IB/PVV niet oordelen over het recht op huurtoeslag. De vraag of het rechtsherstel voor box 3 doorwerkt naar de vermogenstoets voor de huurtoeslag blijft daarom onbeantwoord.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Opleidingen

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Eindejaarstips

Opleidingen

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


